足立成和信用金庫の評判と実態!住宅ローン金利や融資・経営健全性を徹底検証
日本国内の金利環境が歴史的な転換点を迎えるなか、メガバンクやネット銀行だけでなく、地域に根差した協同組織金融機関の存在価値が改めて見直されています。東京都足立区を中心に強固なネットワークを築く「足立成和信用金庫」は、地元の中小企業や個人事業主、さらには地域住民の暮らしを支えるパートナーとして独自のポジションを確立してきました。
しかし、利用を検討するにあたっては「ネット銀行と比べて金利はどうなのか」「窓口やATMの利便性は十分か」「実際の利用者の評判や経営状況の健全性は保たれているのか」といった疑問や不安を抱く方も少なくありません。本稿では、取材データや開示情報をもとに、融資商品・預金金利から現場のリアルな評価までを多角的に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:地域密着型の強みとして、数字の機械的スコアリングに頼らない柔軟な対面相談や事業性評価融資に高い定評がある。
- 要点2:住宅ローン金利や定期預金金利はネット専業銀行と単純比較しづらいものの、しんきんゼロネットサービスによるATM手数料優遇や手厚いサポート体制で差別化を図っている。
- 要点3:経営健全性を示す自己資本比率は国内基準をクリアする水準を維持しており、足立区・葛飾区・荒川区・埼玉県南部エリアで盤石な営業基盤を誇る。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判・口コミ
金融機関選びにおいて、カタログスペック以上に重要となるのが現場対応の質です。編集部が収集した地域住民や地元企業経営者の証言を分析すると、足立成和信用金庫に対する評価は「対面ならではの安心感」と「デジタル化のスピード感」という2つの側面で明確なコントラストを描いています。
ポジティブな評価として圧倒的に多いのは、担当者のフットワークの軽さと親身な伴走姿勢です。都内で町工場を営む50代の男性経営者は、取材に対して次のように語っています。
「リーマンショックや近年の原材料高騰の際、大手銀行は機械的な数字だけで融資を渋りましたが、成和さんの営業担当は現場の設備や技術力、受注残を細かく見て本部に掛け合ってくれた。書類審査だけではない『顔の見える関係』があるからこそ、事業を継続できています」
一方、個人ユーザーの口コミでは、利便性に関する率直な指摘も見受けられます。特に20代〜30代の共働き世代からは「平日日中の窓口に行けないため、アプリやオンラインでの手続きをもっと拡充してほしい」「ネット銀行の超低金利と比べると住宅ローン金利の表面数字で見劣りする」といった声が挙がっています。デジタル完結を最優先するユーザー層と、対面での信頼構築を重視する層とで評価が二分しているのが実態です。

【客観データ検証】金利・手数料・利便性の最新比較分析
足立成和信用金庫が提供する主要な金融サービスについて、メガバンクやネット銀行の一般的な水準と比較した客観データを整理しました。
| 項目 | 足立成和信用金庫の主要データ | 一般的な業界基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン金利 | 変動型:年0.6%〜1.0%台前半(優遇適用時)/固定特約型あり | ネット銀行:年0.3%〜0.5%台 大手都市銀行:年0.4%〜0.8%台 | ネット銀行より表面金利は高めだが、団信プランの柔軟性や対面審査の安心感が強み。 |
| マイカーローン | 固定・変動金利設定(キャンペーン時:年1%台後半〜2%台) | ディーラーローン:年4.0%〜8.0% 他行マイカーローン:年1.8%〜3.5% | ディーラー系ファイナンスと比較して大幅に低コスト。給与振込指定等での優遇幅が大きい。 |
| 定期預金金利 | 店頭表示金利+地域応援型・年金受給者向け上乗せプランあり | 大手銀行:年0.1%〜0.2%程度 ネット銀行:年0.3%〜0.5%程度 | 通常金利は標準的だが、年金受給口座連携やシニア向け感謝定期などで高水準の金利を提供。 |
| 窓口営業時間 | 平日 9:00〜15:00(一部店舗で個別相談会等の時間外対応を実施) | 全金融機関共通:平日 9:00〜15:00 | 標準的な窓口時間。融資や事業承継の相談は事前予約により柔軟に対応。 |
| ATM手数料 | 自行ATM:平日日中無料 しんきんゼロネット:平日8:45〜18:00無料 | 全国信用金庫間での相互無料出金ネットワークが標準 | 全国の信用金庫ATMを無料で利用できるため、提携ネットワークを活用すれば利便性は高い。 |
| デジタル対応 | 個人向け「しんきん(バンキング)アプリ」/法人インターネットバンキング | 残高照会・振込・各種手続きアプリが業界標準 | 残高照会や振込など基本機能は網羅。メガバンクやネット銀行に比べるとUIの簡素さは残る。 |
データが示すとおり、住宅ローン金利や預金金利の基本レートにおいては、店舗網を持たないネット銀行が数値上の優位性を持ちます。しかし、ディーラーローンと比較した場合のマイカーローンの優位性や、地域住民向けの特別優遇金利プランなどを組み合わせることで、実質的なトータルコストを抑えられる設計になっています。
本店・支店ネットワークと中小企業を支える融資力
足立成和信用金庫の中枢である足立区千住の本店をはじめ、展開されている支店一覧を確認すると、その営業エリアは足立区を中心に、葛飾区、荒川区、北区、さらには埼玉県八潮市や草加市など、下町・城東および埼玉南部の中小製造業・商業集積地へ緻密に張り巡らされています。
この稠密なネットワークがもたらす最大の価値は、スピーディーな情報共有と機動的なビジネスローン・融資の実行力です。信用金庫法に基づく「地域協同組織」として、営業地域内で集めた預金を同一地域内の事業者や住民に還元する「リレーションシップ・バンキング」が徹底されています。
具体的な融資姿勢における強みは以下の通りです。
- 事業性評価に基づく融資:決算書の数値だけでなく、経営者の資質や保有技術、地域での信用力を総合的に評価して資金供給を実施。
- 自治体連携の制度融資:足立区をはじめとする各自治体のあっせん融資や信用保証協会付き融資の申請・手続きをきめ細かくサポート。
- 事業承継・ビジネスマッチング支援:後継者不足に悩む地元企業に対するM&A仲介や、販路拡大のための企業間マッチングを積極的に仲介。
大手銀行では対応が難しい数百万円から数千万円規模の小口事業資金調達においても、担当者が現場に足を運んで経営課題の整理から伴走する姿勢が、地元企業からの厚い信任につながっています。

経営健全性と採用・組織体制が示す信頼の指標
預金者や融資先にとって、金融機関自体の安全性は極めて重要な判断材料です。公式開示資料から足立成和信用金庫の経営状況や業績を検証すると、保守的かつ健全な財務基盤が維持されていることが分かります。
信用金庫に求められる国内基準の自己資本比率(4%)を大幅にクリアする水準を長年維持しており、不良債権比率も適正水準にコントロールされています。貸出金の内訳も特定の大型案件に偏ることなく、地域の中小企業や個人向け住宅資金へ広く分散されており、急激な景気変動に対するリスク耐性を備えています。
また、組織の持続可能性を示す採用情報や推定年収の動向においても、安定した地域金融機関としての特徴が顕著です。新卒・中途採用市場において、転居を伴う転勤がない「地域密着型のキャリア形成」ができる点が高く評価されており、平均年収も首都圏の信用金庫業界における標準的かつ安定したレンジを推移しています。職員の定着率の高さは、顧客との長期的なリレーションを維持する上で不可欠な要素となっています。
一般に知られていない盲点とネットの誤解を正す
金融機関の比較サイトやSNS上では、信用金庫全般に対していくつかの固定観念や誤解が見受けられます。後悔しない選択のために、正確な事実を整理しておく必要があります。
誤解1:「信用金庫は誰でも口座開設や融資利用ができる」
信用金庫は協同組織金融機関であるため、融資や会員資格の取得には「営業エリア内に住所または勤務先・事業所があること」という明確な営業地域要件が定められています。エリア外に転居した場合、継続利用に一定の制約が生じる場合があるため事前の確認が必須です。
誤解2:「ネット銀行より金利が高いから絶対に損である」
表面的な金利の低さだけで見ればネット銀行が有利に見えます。しかし、ネット銀行の住宅ローンや事業性融資は審査基準が非常に厳格であり、個人事業主や勤続年数の短い転職者、業績に波のある中小企業は門前払いされるケースが少なくありません。足立成和信用金庫のような地域金融機関は、個別事情を加味した柔軟なスキームを組み立てられるため、「融資を受けられる確率」と「相談のしやすさ」を含めた総合価値で判断することが合理的です。
誤解3:「ATMが少なくて引き出しに困る」
単独の店舗外ATM数だけで比較すると都市銀行に譲りますが、前述の「しんきんゼロネットサービス」により、全国の信用金庫ATMで平日日中の入出金手数料が無料になります。さらに、セブン銀行やローソン銀行、E-netなどの主要コンビニATMとも提携しているため、日常生活での現金アクセスにおいて致命的な不便を感じる場面はほとんどありません。
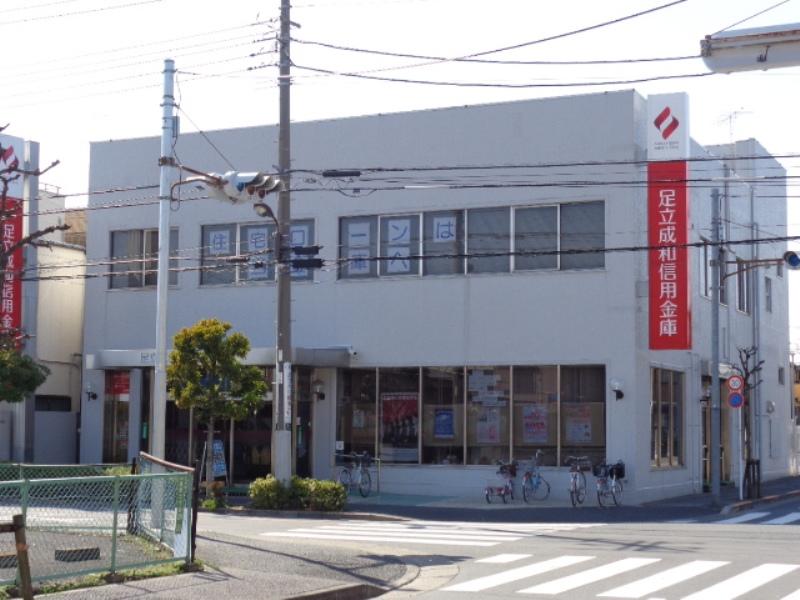
【プロの結論】足立成和信用金庫の利用が向いている人・慎重になるべき人
金融工学的なコスト効率と、人間関係に基づく心理的安心感のどちらを優先するかによって、最適な金融機関は異なります。客観的な判断基準を以下にまとめます。
足立成和信用金庫の利用が向いている人・企業
- 足立区・葛飾区・荒川区・埼玉県南部で事業を営む中小企業・個人事業主:定期的な訪問やface-to-faceの対話を通じ、資金繰りや事業拡大の良き相談相手を求める層。
- 決算内容や属性に不安があるが融資を受けたい方:機械的審査で落とされた経験があり、現状の事業実態や今後の成長計画を直接説明して評価してほしい事業者。
- 地域貢献や顔の見える安心感を重視する個人ユーザー:年金受け取りや相続相談、教育資金・マイカーローンの調達を近隣の店舗で落ち着いて相談したい方。
利用に慎重になるべき・おすすめできない人
- すべての金融取引をスマートフォンアプリのみで完結させたい超効率重視派:最先端のUI/UXや高度な資産運用ポータルを求める場合、ネット専業銀行や大手メガバンクの方が適しています。
- 0.1%単位での住宅ローン最安金利を追求する会社員:公務員や上場企業勤務など属性スコアが極めて高く、対面サポート不要で最低金利のみを勝ち取りたい場合はネット銀行が有利です。
- 将来的に営業エリア外への転居や事業移転を予定している方:地域密着型であるため、遠隔地への引っ越し後はメインバンクとしての利便性が低下します。
【足立成和信用金庫】に関するよくある質問(FAQ)
Q1:足立成和信用金庫の窓口営業時間とATMが利用できる時間を教えてください。
A1:窓口の営業時間は全店共通で平日9:00〜15:00です。ATMの稼働時間は店舗や設置場所によって異なりますが、多くの店舗内ATMで平日・土日祝ともに利用可能です。しんきんゼロネットサービス加盟のATMであれば、平日の所定時間内(8:45〜18:00)は手数料無料で引き出し・預入れが可能です。
Q2:個人でもインターネットバンキングは利用できますか?
A2:はい、個人向けインターネットバンキングおよび「しんきん(バンキング)アプリ」が提供されています。自宅や外出先から残高照会、入出金明細の確認、振込・振替などの基本取引が利用可能です。
Q3:足立区外に住んでいても住宅ローンやマイカーローンの相談は可能ですか?
A3:原則として、足立成和信用金庫の営業エリア内(東京都足立区、葛飾区、荒川区、北区、台東区、墨田区の一部、埼玉県八潮市、草加市、川口市の一部など)にお住まい、または勤務先がある方であればお申し込みいただけます。詳細は最寄りの支店または相談窓口へ事前確認することをおすすめします。
Q4:法人がビジネスローンを申し込む際、どのような準備が必要ですか?
A4:直近2〜3期分の決算書・勘定科目内訳明細書、直近の試算表、商業登記簿謄本、事業計画書や見積書(設備資金の場合)などが基本書類となります。足立成和信用金庫では担当者が事前に必要書類の案内やヒアリングを行ってくれるため、まずは最寄り支店の融資窓口へ相談するのがスムーズです。
まとめ:地域密着の強みを活かし賢く金融機関を使い分ける視点
足立成和信用金庫は、デジタル化と金利競争が激化する現代の金融市場において、「人間味のある対面対話」と「地域経済への絶対的なコミットメント」を武器に独自の存在感を放ち続けています。
日常の細かな決済や最安コストの追求にはネット銀行を活用しつつ、人生の大きな買い物である住宅ローンや、企業の浮沈を左右する事業資金の調達には足立成和信用金庫のような頼れる地域拠点を確保しておくという「ハイブリッドな使い分け」こそが、不確実な時代を賢く生き抜くための最適なアプローチと言えます。自身の居住地や事業環境、金融ニーズに合わせて、その強みを最大限に活用してください。 (出典: 足立 成 和 信用 金庫(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
