扶養控除等申告書は出さないと損?書き方と独身・主婦の記入例
毎年秋から冬にかけて勤務先から配布される「給与所得者の扶養控除等(異動)申告書」。年末調整をスムーズに終えるための必須書類ですが、独身の方や扶養家族がいないパート主婦の方からは「自分には関係ないのでは」「書く欄がなくて放置してしまった」という相談が後を絶ちません。
しかし、この申告書の提出を怠ると、毎月の給与から差し引かれる所得税が跳ね上がり、年末調整そのものが受けられなくなる重大なリスクを抱えることになります。本稿では、令和8年分(2026年分)の最新税制に対応した正確な書き方から、ケース別の記入例、出さなかった場合の実質的なペナルティまで、税務の実務知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:未提出のまま放置すると「源泉徴収税額表の乙欄」が適用され、毎月の手取りが大幅に減少し年末調整も受けられない。
- 要点2:独身や配偶者なしの場合でも、氏名・住所・生年月日・マイナンバー等を記入して勤務先への提出が義務付けられている。
- 要点3:パート主婦は「103万円の壁」など年収要件を再確認し、基礎控除申告書との違いを把握して正しい控除枠を選択する必要がある。
扶養控除等申告書を出さないとどうなる?放置が招く3つの不利益
「扶養する家族がいないから提出しなくていいだろう」という判断は、税務上もっとも危険な思い込みの一つです。提出を怠った場合に直面する現実的なデメリットは主に3点存在します。
最大のペナルティは、給与計算時の税率区分が「甲欄」から「乙欄」へと強制的に切り替わる点です。乙欄が適用されると、通常の税額よりも極めて高い税率で源泉徴収が行われます。例えば、月収20万円の給与所得者の場合、甲欄であれば数千円程度の所得税引き去りで済むところ、乙欄では約3倍から4倍以上の税額が天引きされ、毎月の手取り額が激減します。
さらに、未提出者は会社で年末調整を受ける権利を失います。取られすぎた税金を取り戻すには、翌年2月16日から3月15日の期間中に自ら税務署へ足を運び、確定申告を行わなければなりません。また、会社側の管理コストや督促の手間を増やすことになり、社内的な信用低下を招く要因にもなります。
【ケース別】年末調整記入例をわかりやすく解説|独身・主婦・配偶者なし
申告書の様式は一見複雑に見えますが、自身の属性に合わせて埋めるべき箇所は明確に決まっています。パターンごとの正確な記載手順を整理しました。
1. 独身・単身者の場合(扶養親族なし)
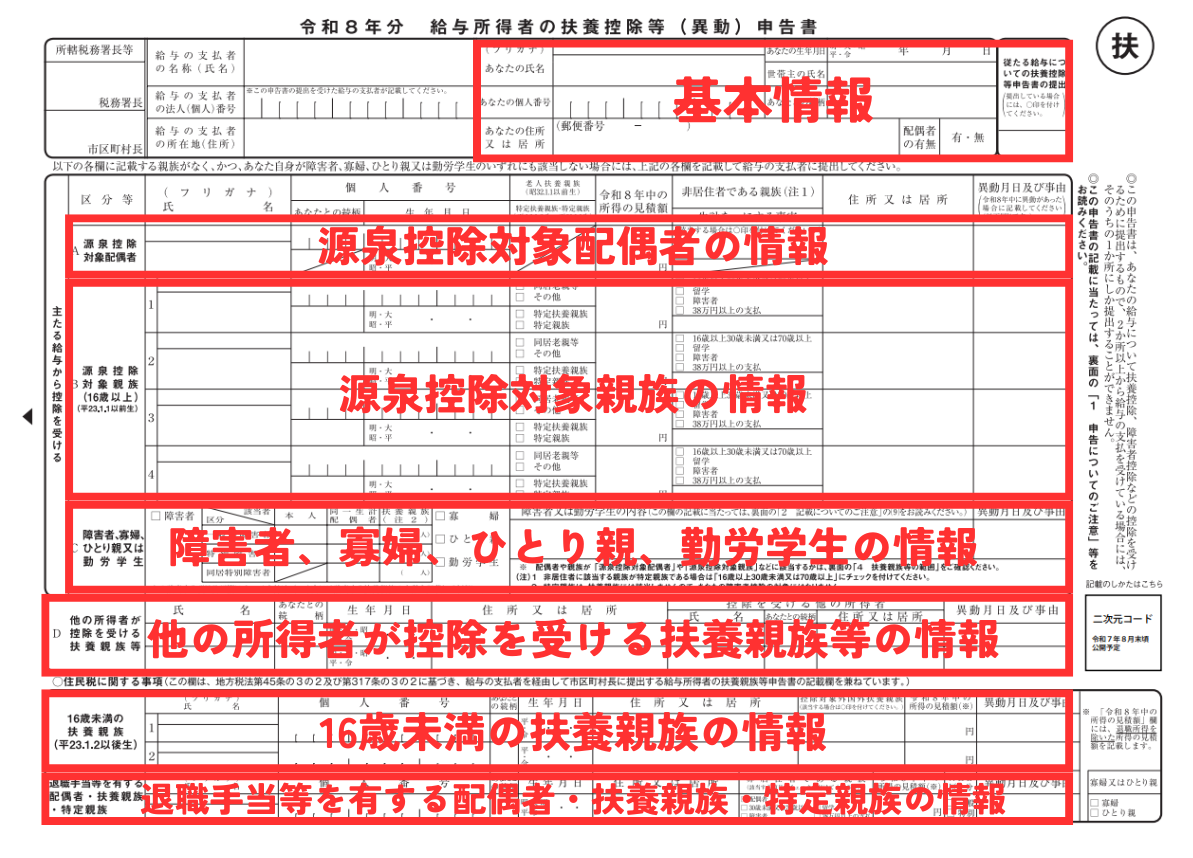
養う家族がいない単身者の場合、記入するエリアは書類上部の「基本情報欄」のみです。
「所轄税務署長」欄(会社の所在地を管轄する税務署名、通常は会社側で印字または指定)を確認し、本人の氏名・フリガナ・生年月日・現住所・世帯主の氏名および続柄(本人が一人暮らしなら「本人」)を記入します。マイナンバー(個人番号)は、勤務先の指示に従って記載または別システムでの登録を行います。下部の「主たる給与から控除を受ける従属者」などの各欄はすべて空欄のまま提出します。
2. パート主婦・配偶者なし(夫の扶養内で働く場合)
妻自身が夫の扶養に入ってパート勤務をしている場合、自身の勤務先に提出する申告書では、妻自身の基本情報を記入した上で、配偶者控除欄は空欄にするのが原則です。配偶者控除や配偶者特別控除の適用を受けるのは「夫側の勤務先」であり、妻側の申告書に夫の情報を書いて二重控除にしてしまう誤りが頻発しているため注意が必要です。
3. 配偶者あり・子どもや親を扶養している世帯主
配偶者の合計所得見積額が要件を満たす場合は「源泉控除対象配偶者」欄に氏名と所得見積額を記入します。16歳以上(平成22年1月1日以前生まれ)の子どもや親を養っている場合は「控除対象扶養親族」欄に記載します。16歳未満の年少扶養親族については所得税の控除対象外ですが、住民税の算定に必要なため最下部の「住民税に関する事項」への記入が必須です。
【実態検証】税務フォームの比較データと提出時の落とし穴
年末調整では複数の申告書が同時に配布されるため、書類ごとの役割を正しく理解していないと記載漏れが発生します。以下の比較表で各書類の違いを確認してください。
| 申告書の名称 | 主な対象者 | 目的と提出の頻度 | 編集部の見解・注意点 |
|---|---|---|---|
| 扶養控除等(異動)申告書 | 給与所得者全員(独身・扶養なし含む) | 甲欄適用の確定・毎月の源泉徴収税額算出 | 出さないと即座に高税率の「乙欄」となり手取りが減る最重要書類 |
| 基礎控除・配偶者控除等申告書 | 年収2,400万円以下の給与所得者 | 本人の基礎控除および配偶者特別控除の確定 | 所得見積額の計算が必要。扶養控除申告書と合体様式の場合が多い |
| 保険料控除申告書 | 生命保険・地震保険・iDeCo等に加入中の人 | 年間支払保険料に応じた所得控除の適用 | 控除証明書の原本添付が必須。対象契約がない場合は提出不要な場合も |
国税庁の統計資料や労務現場の報告によると、年末調整のやり直しが発生する原因の第1位は「所得の見積もり計算ミス」です。特に給与収入(総支給額)と所得(収入から給与所得控除を引いた金額)を混同し、上限枠を超過して申告してしまう事例が目立ちます。

一般に知られていない盲点とネットの誤解
SNSや知恵袋などで散見される「103万円以下なら申告書は不要」「2社で働いていれば両方に提出して良い」という言説は完全な誤りです。
まず、副業やダブルワークをしている場合、扶養控除等申告書を提出できるのは「1箇所のメインの勤務先(主たる給与の支払者)」のみです。2箇所同時に提出することは法律で固く禁じられており、双方に提出すると過少申告となり、後日税務署から追徴課税と延滞税を請求されることになります。サブの勤務先には申告書を出さず、乙欄で源泉徴収を受けた上で、翌春に合算して確定申告を行うのが法的に正しい手順です。
また、いわゆる「103万円の壁」に関しても誤解があります。年収が103万円以下であっても、勤務先が適正に源泉徴収税額をゼロと判定し年末調整を完了させるためには、この申告書が勤務先に提出されていなければなりません。
【プロの結論】手続きの遅延・不備を防ぐための判断基準
扶養控除等申告書の提出期限は、原則として「その年の最初の給与支払日の前日(新規雇用時)」および「会社が定めた年末調整期日(通常11月中旬〜12月上旬)」です。書類作成で迷った際は、以下の基準で即座に行動を切り分けてください。
- 扶養親族に変動がない・独身:基本情報のみを速やかに記入し、期日初週に即時提出する。
- 副業先がある:本業の会社にのみ提出し、副業先には「他社で提出済み(乙欄適用)」と申し出る。
- 年収着地点が未確定のパート・扶養家族がいる:多めの見積もりではなく直近の給与明細から慎重に算出し、超過しそうな場合は早めに勤務先の人事労務担当へ相談する。
【扶養 控除 等 異動 申告 書】に関するよくある質問(FAQ)
Q1:転職したばかりですが、前の会社と今の会社どちらに提出すればいいですか?
A1:年末調整を行う時点で在籍している「現在の会社」に提出します。その際、前職の会社から発行された源泉徴収票の原本を添付して一緒に提出する必要があります。
Q2:令和8年分と令和7年分の2枚を同時に渡されたのはなぜですか?
A2:年末調整では「当年の税額確定(令和7年分)」と「翌年の最初の給与からの源泉徴収区分決定(令和8年分)」を同時に行う実務慣行があるためです。指定された該当年をよく確認して記入してください。
Q3:提出後に扶養家族の就職や結婚で状況が変わった場合はどうすればいいですか?
A3:異動(変更)が生じた都度、勤務先に申し出て「異動申告」を行う必要があります。年末調整の最終締め切り前であれば社内修正が可能です。締め切りを過ぎた場合は自身で確定申告を行います。

まとめ:今後の動向と失敗しないための判断基準
給与所得者の扶養控除等申告書は、すべての働く人にとって手取り額を適正に保つための出発点となる公的書類です。「扶養家族がいないから出さない」という判断は、乙欄課税による給料の大幅天引きと確定申告の負担を招くだけであり、メリットは一切ありません。
近年はWEBシステムや労務管理アプリによるオンライン提出が主流となりつつありますが、入力すべき基礎知識や所得判定のルール自体に変わりはありません。配布された段階で速やかに自身の状況を確認し、不備のない状態で期日内に提出を完了させましょう。 (出典: 扶養 控除 等 異動 申告 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
