確定拠出年金とは?始めないと損する理由とiDeCo・企業型の違い
物価高や公的年金の給付水準調整が進むなか、現役世代の資産形成において必須の選択肢となった「確定拠出年金(DC)」。老後資金の自助努力を支援する制度として定着していますが、その仕組みを正確に理解できている人は決して多くありません。
毎月の掛金を自ら拠出し、自己責任で運用して将来受け取るという基本構造を持ちながら、個人型(iDeCo)と企業型DCのどちらを利用するかによってルールが大きく異なります。「税制優遇が手厚いと聞いたから」と安易に始めると、資金拘束や受け取り時の思わぬ課税に直面するリスクも潜んでいます。制度の基礎から2026年最新の法改正動向、失敗しない運用のツボまで徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:確定拠出年金は「掛金が全額所得控除」「運用益非課税」「受取時の控除」というトリプル税制優遇を持つ強力な公的制度。
- 要点2:iDeCo(個人型)と企業型DCでは掛金上限額や拠出主体が異なり、原則60歳まで途中解約できない強い資金拘束が存在する。
- 要点3:法改正や退職所得控除見直しの議論が進んでおり、受け取り時の出口戦略(一時金か年金か)をあらかじめ設計しておくことが不可欠。
確定拠出年金の基礎構造|従来の確定給付年金との決定的な違い
確定拠出年金(Defined Contribution:略称DC)とは、拠出された掛金額とその運用成果によって将来の受給額が決まる年金制度です。従来の「確定給付年金(DB)」が将来もらえる年金額をあらかじめ企業が約束していたのに対し、確定拠出年金は運用責任が加入者個人に委ねられている点が決定的に異なります。
この制度は大きく分けて2種類存在します。企業が掛金を拠出する「企業型確定拠出年金(企業型DC)」と、個人が自ら掛金を支払って加入する「iDeCo(個人型確定拠出年金)」です。厚生労働省の統計データによると、公的年金(国民年金・厚生年金)の上に上乗せされる「3階部分」の私的年金として、加入者数は年々増加の一途を辿っています。
最大のメリットは手厚い税制優遇にあります。拠出時の確定拠出年金所得控除(掛金全額が所得から差し引かれ、所得税・住民税が軽減される)、運用期間中の運用益非課税(通常20.315%の税金がゼロ)、そして受取時の控除適用(退職所得控除または公的年金等控除)という「3段階の税制優遇」が設計されています。

【比較表】iDeCoと企業型確定拠出年金の違いを徹底整理
自身の勤務状況やライフプランに合わせて適切に選択できるよう、主要な項目を比較表にまとめました。
| 比較項目 | iDeCo(個人型確定拠出年金) | 企業型確定拠出年金(企業型DC) | 編集部の着眼点 |
|---|---|---|---|
| 拠出主体 | 加入者本人(個人) | 企業(マッチング拠出で本人上乗せ可) | 企業型は会社負担のためコスト優位性が高い |
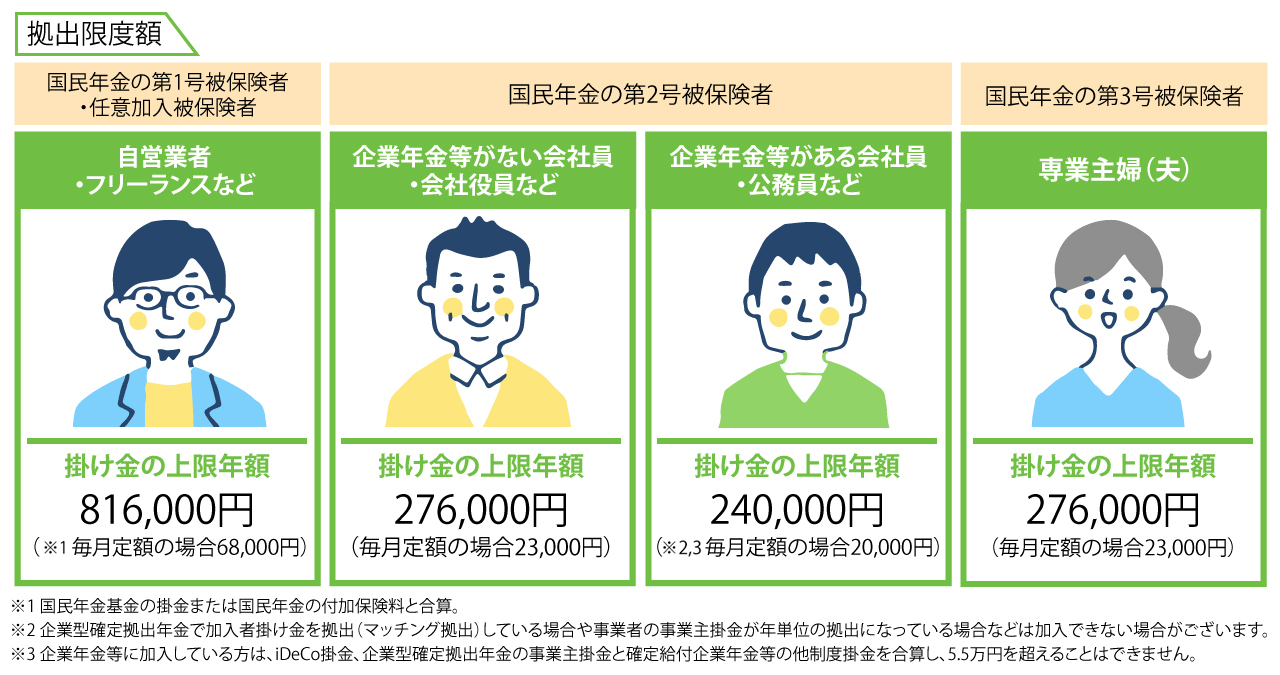
| 毎月の掛金上限額 | 1.2万〜6.8万円(被保険者種別で変動) | 月額5.5万円(他制度併用時は2.75万円) | 公的年金の加入区分によって拠出枠が制限される |
| 口座管理手数料 | 自己負担(月額約171円〜数百円) | 原則として企業が全額負担 | iDeCoは金融機関選びで維持費に差が出る |
| 運用商品の選定 | 自分で選んだ金融機関のラインナップ | 会社が指定した運営管理機関の商品 | 企業型は商品の質が会社契約先により左右される |
| 税制優遇の申請 | 年末調整または確定申告が必要 | 給与天引きなら手続き不要(一部例外あり) | iDeCo加入者は払込証明書の提出が必須 |
知っておくべきメリットとデメリット|税制優遇の裏にある「罠」とは
確定拠出年金はメリットばかりが強調されがちですが、構造上の制約とリスクを正しく認識しておかなければなりません。
強力な3大メリットの実態
第一の強みは、所得税・住民税の節税効果です。年収500万円の会社員が毎月2万円(年間24万円)をiDeCoに拠出した場合、所得税(10%)と住民税(10%)を合わせて年間およそ4万8,000円の節税効果が生まれます。利回り換算で約20%の確実なリターンに匹敵します。
さらに、通常の投資信託では利益確定時や分配金受取時に約20%引かれる税金が一切かからず、再投資効率が最大化される点も複利運用において圧倒的なアドバンテージです。
見落としがちなデメリットとリスク
一方で、最大のデメリットは原則60歳まで資金を引き出せないという強力な資金拘束です。急な病気や失職、住宅購入時の頭金などが必要になっても、確定拠出年金の途中解約条件は「障害等級認定」や「掛金通算期間が短く資産額が極めて少額」など極めて限定的な要件に限られます。
また、元本割れリスクも個人の自己責任です。定期預金などの元本確保型商品を選べば元本割れは防げますが、インフレ局面では実質的な資産価値が目減りします。一方、株式中心の投資信託を選べば相場変動による下落局面を甘受しなければなりません。
【実態検証】利用者の生の声と運用現場のリアル
確定拠出年金利用者の動向を分析すると、運用商品の選定や手続きにおいて特有の傾向が見て取れます。
現場取材やコミュニティの声で目立つのは、「会社で企業型DCが導入されたが、よく分からず放置していたら元本確保型(利回り0.01%程度)に全額配分されていた」というケースです。長期投資の最大の武器である複利効果を逃し、実質的なインフレ負けを喫している加入者が依然として少なくありません。
金融庁や運営管理機関の最新動向では、国内外の株式市場に広く分散投資する低コストな全世界株式インデックスファンドやS&P500連動型ファンドを推奨ポートフォリオの軸に据える動きが主流です。毎月一定額を機械的に買い付けるドルコスト平均法により、高値掴みのリスクを低減させながら長期的な成長を享受するアプローチが支持を集めています。
また、会社員がiDeCoを利用している場合、毎年10〜11月頃に国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」を用いた年末調整の書き方(保険料控除申告書の「小規模企業共済等掛金控除」欄への記入)に戸惑う声も多く、初年度の手続き不備による還付遅れも散見されます。
出口戦略の落とし穴|退職所得控除見直しの議論と受取方法
確定拠出年金の出口、すなわち受け取り方には「一時金(一括受取)」「年金(分割受取)」「両者の併用」の選択肢があります。ここにも税務上の注意点が存在します。
確定拠出年金を一時金で受け取る場合、税法上の「退職所得控除」が適用されます。勤続年数(拠出年数)に応じて控除枠が設定され、控除後の金額をさらに2分の1にして課税されるため、極めて手厚い優遇とされてきました。しかし、確定拠出年金法改正や退職所得控除の見直しに関する政府税制調査会の議論が進められており、勤続20年超の控除額加算見直しなど、出口課税のルール変更に注視が必要です。
会社の退職金とiDeCoの一時金を同じ年に受け取ると、控除枠を共有することになり想定外の課税が発生する「5年ルール(受取時期の調整)」など、緻密な出口設計が資産防衛の鍵を握ります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度の特性を踏まえた明確な判断基準は以下の通りです。
【今すぐ始めるべき人】
- 生活防衛資金(生活費6ヶ月〜1年分)を普通預金等で確保できている人
- 安定した給与所得があり、所得税・住民税の節税メリットを最大化できる現役世代
- 60歳以降の老後資金を計画的・強制的に貯蓄したい人
【慎重な検討が必要な人】
- 手元の流動資金が乏しく、数年以内に結婚・住宅購入・教育費などの出費を控えている人
- 専業主婦(主夫)など課税所得がなく、拠出時の所得控除メリットを享受できない人(※NISAの非課税枠利用が優先されるケースが多い)
- 住宅ローン減税等ですでに所得税・住民税が全額控除されている低所得世帯
【確定拠出年金とは】に関するよくある質問(FAQ)
Q1:転職や退職をした場合、積み立てた年金資産はどうなりますか?
A1:確定拠出年金は「ポータビリティ(持ち運び)」が可能です。転職先に企業型DCがあれば移換手続きを行い、なければiDeCo口座を開設して個人型へ移換(資産を移転)することで運用を継続できます。手続きを6ヶ月放置すると自動的に国民年金基金連合会に仮預金され、手数料が発生するため迅速な移換が必要です。
Q2:NISAと確定拠出年金(iDeCo)はどちらを優先すべきですか?
A2:所得があり税金を納めている人であれば、掛金全額所得控除の恩恵がある確定拠出年金は非常に魅力的です。ただし、いつでも非課税で引き出せる「資金の柔軟性」を重視する場合はNISAが勝ります。まずは無理のない範囲で両者を併用するか、流動性を考慮してNISAから着手するのが現実的な選択肢です。
Q3:元本割れが絶対に嫌な場合、入る意味はありませんか?
A3:元本確保型(定期預金など)を選べば運用による元本割れは回避できます。その場合でも掛金の所得控除による節税効果は得られます。ただし、口座管理手数料が拠出額の節税分を上回らないか確認すること、将来的なインフレリスクを考慮することが重要です。
まとめ:今後の動向と失敗しないための判断基準
確定拠出年金は、国の社会保障制度を補完する最高峰の税制優遇制度であり、資産形成の強力な武器です。しかし、強力な優遇措置と引き換えに「60歳までの資金拘束」と「自己責任の運用」という明確なトレードオフが存在します。
制度を使いこなすための要諦は、「生活防衛資金を確保した上で余剰資金を充てること」「低コストなインデックスファンドを軸に長期分散投資を貫くこと」、そして「将来の税制改正を視野に入れた受け取りプランを想定しておくこと」の3点です。自身のライフステージとキャリアパスを冷静に見極め、賢く制度を活用していきましょう。 (出典: 確定 拠出 年金 とは(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
