税理士と公認会計士の違いとは?年収や難易度・独占業務を徹底比較
会計・税務の最高峰資格として並び称される税理士と公認会計士。どちらも数字を扱う国家資格でありながら、担う職務の法的根拠や対象クライアント、求められる思考プロセスは根本から異なります。進路選択や資格取得を目指すにあたり、両者の本質的な違いを正確に把握しておくことは極めて重要です。
本稿では、独占業務の法的な違いから試験難易度、最新の年収データ、さらには公認会計士による税理士登録(ダブルライセンス)の実態まで、現場の実例を交えて余すところなく整理しました。キャリアの選択で後悔しないための決定版ガイドをお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:公認会計士は「財務諸表の監査」、税理士は「税務代理・税務書類作成・税務相談」が唯一無二の独占業務である。
- 要点2:初期年収や大手就職の安定性は公認会計士が優位な一方、生涯現役での独立開業・地域密着の強みは税理士に軍配が上がる。
- 要点3:公認会計士は無試験で税理士登録が可能だが、実務で戦うには税法知識の再習得が必須となる。
【徹底比較】公認会計士と税理士の決定的な違いと基本データ
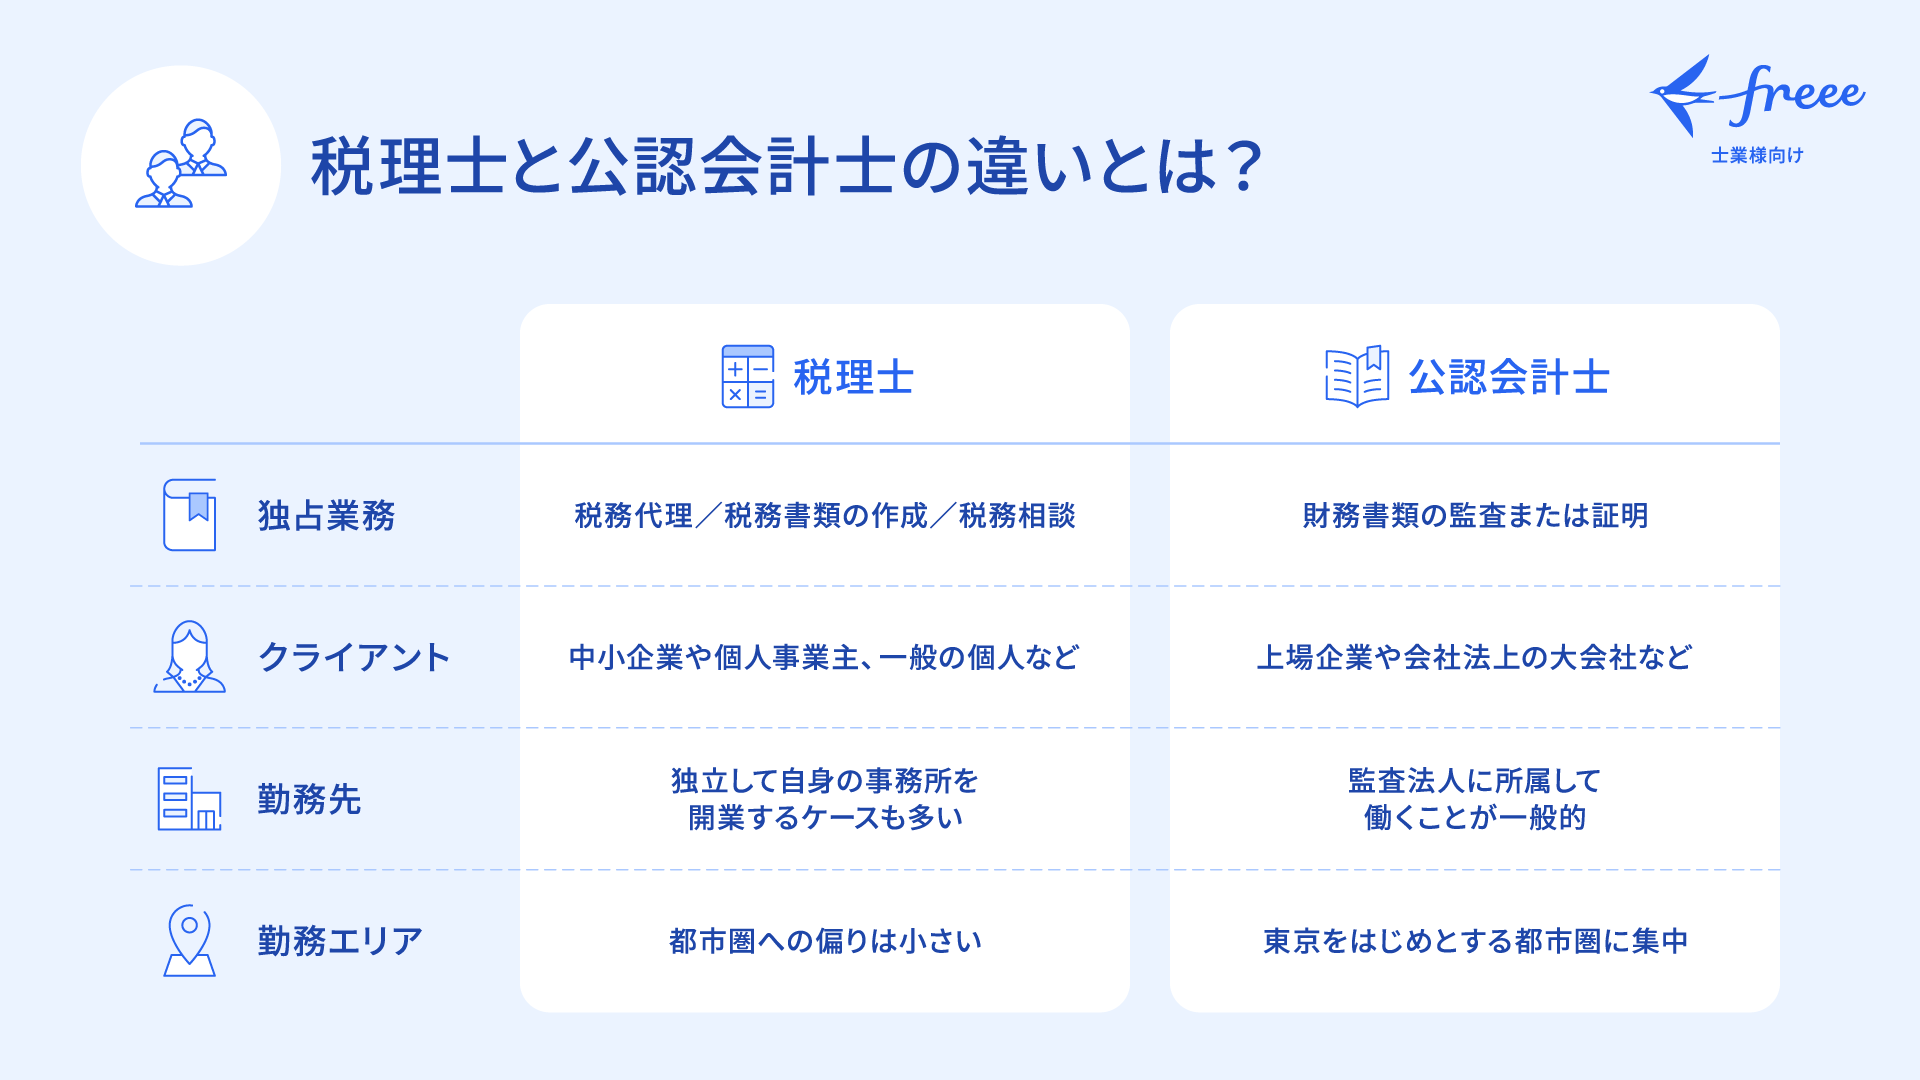
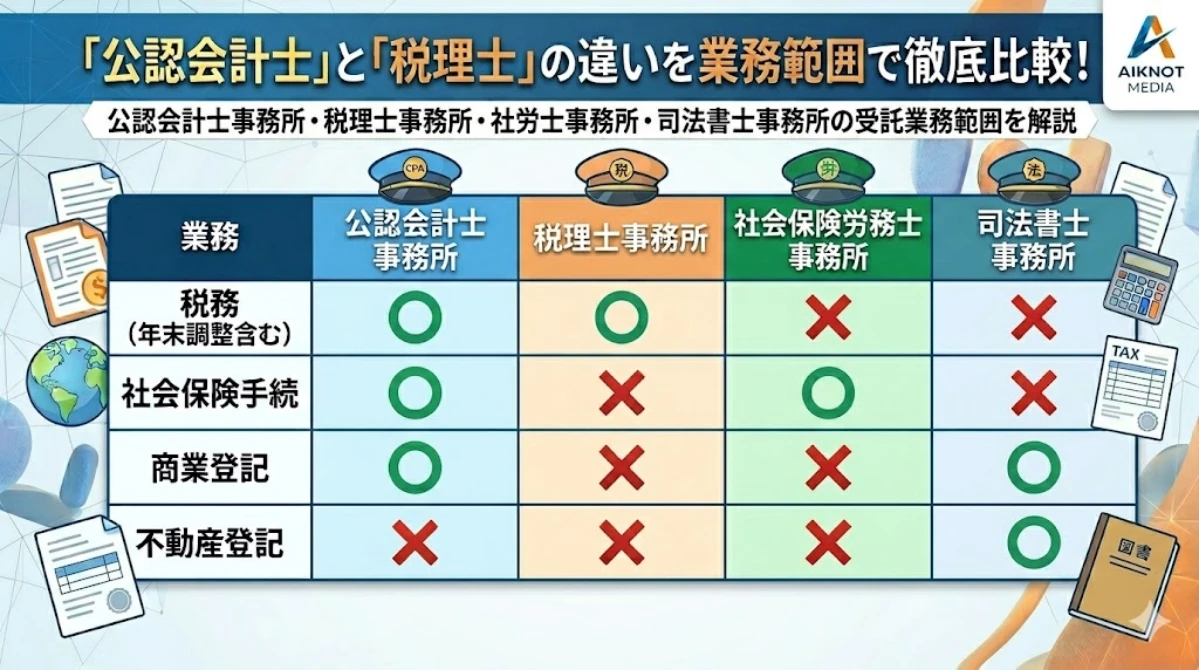
両者の最大の違いは、法律によって定められた独占業務(その資格保持者だけが行える法的な業務)の対象領域にあります。公認会計士法第2条に基づく公認会計士の独占業務は、上場企業等の財務諸表が適正に作成されているかを第三者視点でチェックする「財務諸表監査」です。一方、税理士法第2条に基づく税理士の独占業務は、企業や個人の確定申告や節税対策をサポートする「税務代理」「税務書類の作成」「税務相談」の3業務となります。
クライアントの属性にも明確な差が存在します。公認会計士の主な対峙先は上場企業や大企業、グローバルファームであり、組織単位のプロジェクトワークが基本です。これに対し、税理士は全国380万社以上にのぼる中小企業経営者や個人事業主、資産家がメイン顧客となり、経営者と二人三脚で歩むパートナーシップが求められます。
| 比較項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 主たる独占業務 | 財務諸表の監査証明業務 | 税務代理・税務申告・税務相談 | 公認会計士は「批判的検証」、税理士は「納税者の味方」という立場の違いが鮮明。 |
| 主な就職先・活躍の場 | 大手監査法人(Big4)、FAS、コンサル、上場企業CFO | 税理士法人、会計事務所、事業会社経理、独立開業 | 会計士は組織人からスタートし、税理士は最初から独立を視野に入れる傾向が強い。 |
| 平均年収水準(業界推計) | 約900万〜1,100万円(20代後半で700万円超も一般的) | 約700万〜950万円(開業成功者は2,000万円超〜数億円) | 初任給・中央値は会計士が高いが、税理士は独立後の青天井ぶりが際立つ。 |
| 試験構造・合格スタイル | 短答式+論文式(一括合格型の短期集中勝負) | 全11科目中5科目合格制(科目合格の生涯有効・長期分散型) | 学生・専業受験生は会計士、社会人働きながら受験は税理士が適している。 |
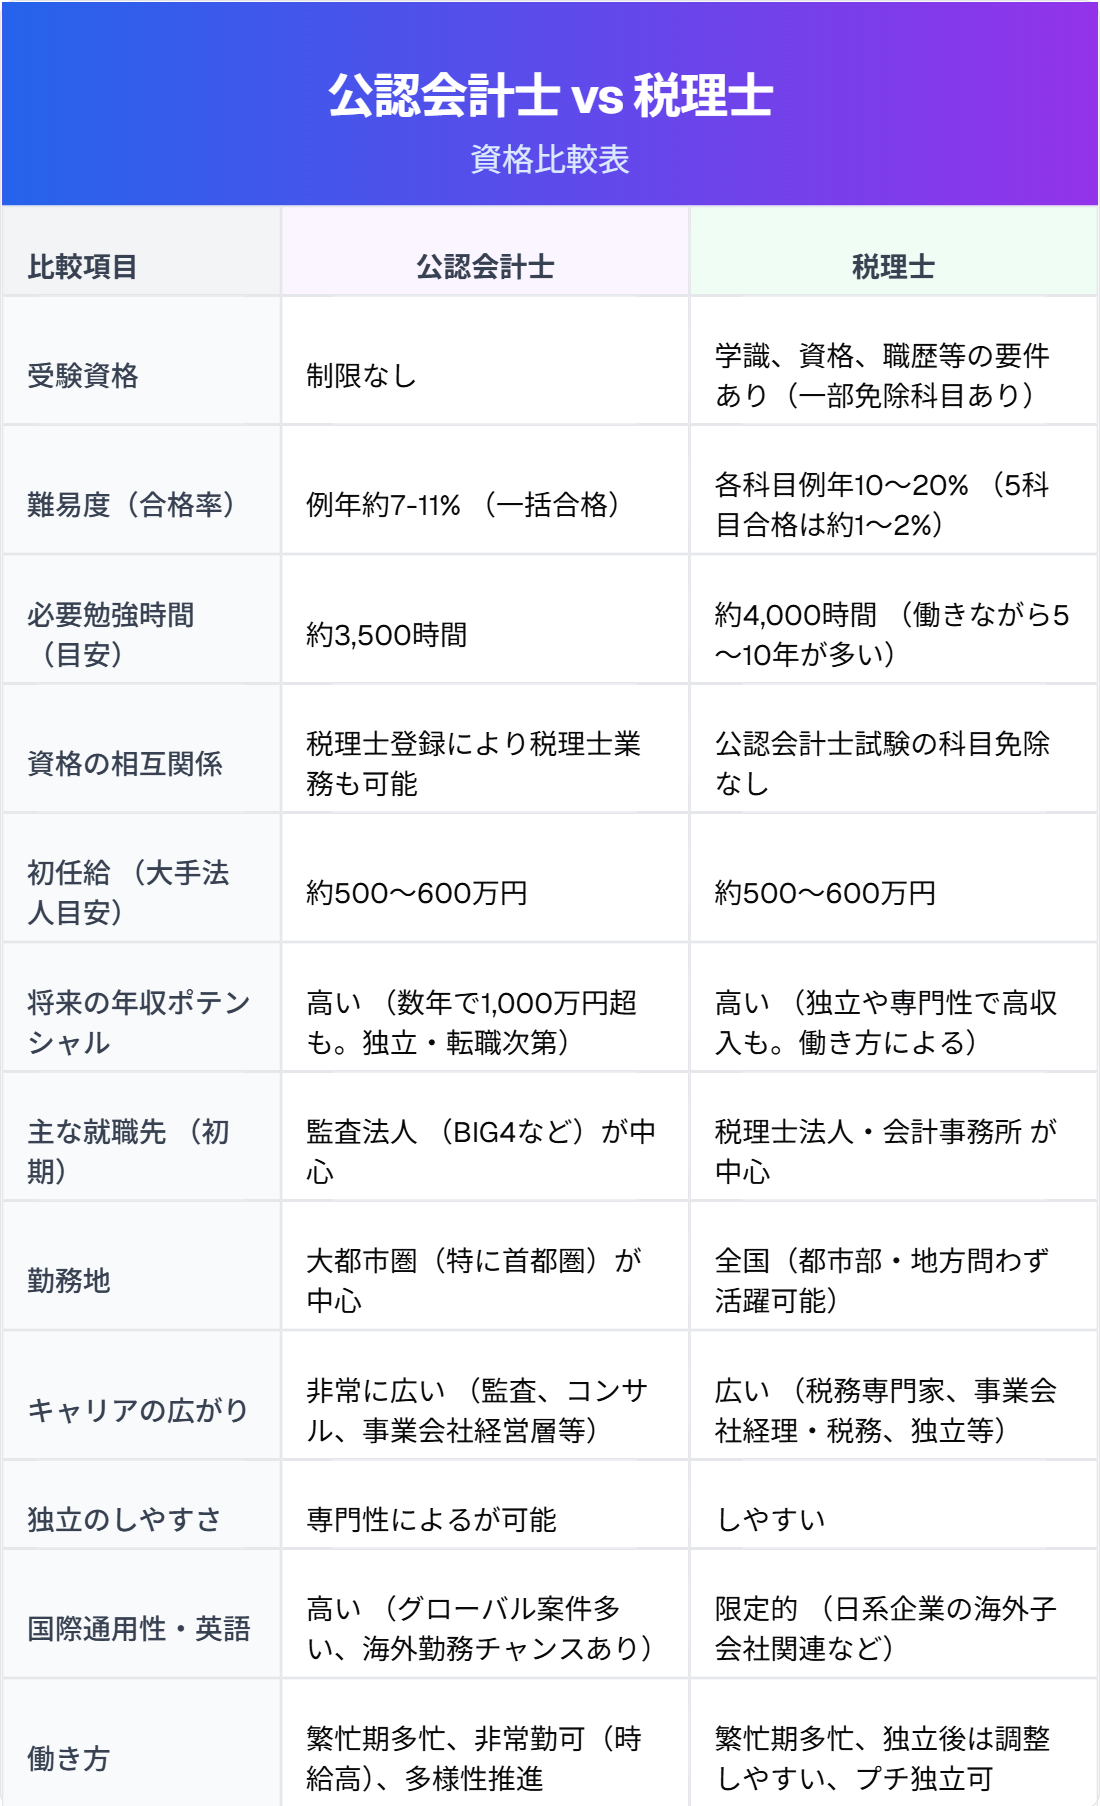
【難易度と試験制度】一括突破の会計士 vs 積み上げ型の税理士
「試験はどっちが難しいのか」という問いに対し、単純な合格率の比較だけで判断することはできません。両者は試験の設計思想と合格までのタイムスパンが根本から異なるためです。
公認会計士試験は、マークシート式の短答式試験(年2回実施)を通過したのち、3日間にわたる論文式試験に挑む総合一括突破型です。合格率は実質7〜10%前後で推移しており、投下すべき学習時間は約3,500〜4,500時間とされます。大学在学中や卒業後の専業期間に1日8〜10時間の学習を2〜3年継続して一気に合格を掴み取るスタイルが王道です。
対する税理士試験は、必須科目(簿記論・財務諸表論)および選択必須・選択科目(法人税法、所得税法、消費税法、相続税法など)から合計5科目を揃える「科目合格制」を採用しています。一度合格した科目は一生涯有効であるため、働きながら1年に1科目ずつ合格を積み上げることが可能です。しかし、実質的な合格率は各科目10〜15%前後の狭き門であり、5科目すべてを揃えるまでに平均5年〜8年(学習総時間4,000〜6,000時間超)を要する過酷な長期戦となります。なお、大学院修了による税法・会計学の科目免除制度を活用する受験者も定着しています。
【年収とキャリアパス】監査法人の組織力か、独立開業の青天井か
キャリア形成と生涯賃金の観点でも、両者には明瞭な対比が見られます。
公認会計士:Big4監査法人から広がる多彩なエリートコース
公認会計士試験の合格者は、その大半がEY、PwC、デロイト、KPMGといった4大監査法人(Big4)へ就職します。初年度から年収550万〜600万円前後が保証され、シニアスタッフへ昇格する20代後半から30代前半には年収800万〜1,000万円前後に到達する手厚い報酬体系が特徴です。その後はマネージャーやパートナーを目指す王道路線に加え、M&Aアドバイザリーを担うFAS、戦略コンサルティングファーム、未上場スタートアップのCFO(最高財務責任者)など、事業価値を創出するダイナミックなフィールドへ転身する道が開かれています。
税理士:中小企業の軍師として生涯現役で稼ぎ続ける強み
税理士のキャリアは、税理士法人や会計事務所での勤務から始まります。勤務時代の年収は400万〜700万円前後と監査法人比較では控えめに見えるものの、税理士の真骨頂は「顧客基盤を引き継いだり自力開拓したりしての独立開業」にあります。顧問契約という安定した月額ストック収入をベースに、相続税申告や事業承継コンサルティングなどの大型スポット案件を組み合わせることで、個人事務所であっても年収2,000万〜3,000万円、組織化に成功すれば年収1億円を超えるトップランナーが数多く存在します。定年がなく、70代・80代になっても現役で信頼され続ける点は、組織依存度の高いキャリアにはない圧倒的な強みです。
一般に知られていない盲点|「会計士の税理士登録」に潜むリアル
資格制度上の大きな特徴として、「公認会計士資格の保有者は、実務補習と所定の登録手続きを経ることで、税理士試験を受けずに税理士登録ができる」という特例(税理士法第3条)が存在します。いわゆる「ダブルライセンス」状態を無試験で獲得できるため、制度上は公認会計士が税理士の上位互換であるかのように語られるケースが散見されます。しかし、現場の実情は決してそう単純ではありません。
実務の現場では、「会計監査のプロ」がそのまま「税務のプロ」として即戦力で機能するわけではないという明確な壁が存在します。公認会計士試験では法人税や所得税の深い別表調整、消費税の精緻な区分判定、相続・贈与といった資産税実務を体系的に深く演習するわけではありません。独立して中小企業の顧問税理士業務を請け負う場合、会計士出身者は一から税法実務と泥臭い記帳指導、税務調査対応のノウハウを再学習しなければ顧客の信頼を勝ち取れないのが現実です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、業界関係者の証言を丹念に検証すると、両資格の現場におけるリアルな葛藤と充実感が浮き彫りになります。
大手監査法人勤務の公認会計士(30代男性・取材証言):
「Big4に入れば20代で同年代の倍近い年収が得られ、社会的信用も絶大です。しかし、監査業務の本質は『クライアントが作った決算書に間違いがないかのチェック』であり、感謝されることよりも疎まれる場面のほうが多い。経営者と膝を突き合わせて感謝される税理士の仕事に憧れ、30代半ばで独立系の税理士法人へ移籍する同期も珍しくありません」
独立開業10年目の税理士(40代男性・取材証言):
「試験は科目合格に何年も費やし本当に地獄を見ましたが、独立して顧客が50社を超えたあたりから収益は一気に跳ね上がりました。社長の資金繰り相談や後継者問題を解決したときに『先生がいてくれて本当に助かった』と直接涙ぐまれる経験は、税理士ならではの醍醐味だと感じています」
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
どちらの資格を目指すべきか迷っている方は、自身の適性とキャリアビジョンを以下の基準で照らし合わせてみてください。
- 公認会計士が向いている人:
・20代前半までに短期集中で1日中勉強に専念できる環境がある
・大企業やグローバルな舞台、上場支援(IPO)、M&Aなどのビッグディールに関わりたい
・監査法人やコンサルファームで組織的なチームワークを発揮し、早期に高年収を達成したい - 税理士が向いている人:
・現在社会人として働いており、働きながら1科目ずつ着実にキャリアチェンジを図りたい
・中小企業の経営者や個人事業主の身近な相談相手として、泥臭く信頼関係を築くのが好き
・将来的に地元や好みの地域で自分の看板を掲げて独立開業し、定年なく一生稼ぎ続けたい
【税理士 公認 会計士 違い】に関するよくある質問(FAQ)
Q1:公認会計士を持っていれば、税理士試験を受ける必要は一切ありませんか?
A1:はい。公認会計士資格を取得していれば、税理士法第3条に基づき無試験で税理士会への登録が可能です。ただし、登録免許税や税理士会の入会金・年会費などの費用が別途発生します。
Q2:税理士から公認会計士を目指す場合の優遇措置はありますか?
A2:税理士試験の有資格者は、公認会計士試験の短答式試験において「財務会計論」などの一部科目が免除される試験免除制度が存在します。ただし論文式試験は受ける必要があるため、難関を突破する徹底した対策が求められます。
Q3:AIの台頭によって税理士や公認会計士の仕事はなくなると言われていますが本当ですか?
A3:定型的な仕訳入力や単純な税務申告書作成、定型チェック作業は自動化が進んでいます。しかし、公認会計士による企業の不正リスク評価や高度な判断業務、税理士による経営戦略アドバイスや相続・事業承継といった情緒的・個別具体的なコンサルティング業務の価値は、むしろ以前にも増して高まっています。
まとめ:今後の動向と失敗しないための判断基準
公認会計士と税理士は、どちらが一方的に優れているという関係ではなく、「資本市場を守る監査役」か「中小企業と個人を支える税務パートナー」かという、果たすべき社会的役割の明確な違いです。
短期集中で資本市場のメインストリームへ駆け上がりたいなら公認会計士、働きながら一歩ずつ資格を揃え、将来の独立開業と生涯現役を目指すなら税理士という選択が最も合理的です。ご自身の生活環境、学習に割ける年数、そして「誰の力になりたいか」という根源的な想いを見つめ直し、後悔のないキャリア選択を切り拓いてください。 (出典: 税理士 公認 会計士 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
