デューデリジェンスとは?M&Aを成功へ導く調査の種類と進め方
企業の買収や資本提携、新規事業への投資において、事業価値を精緻に見極め、潜在的なリスクを徹底的に洗い出すプロセスがデューデリジェンス(Due Diligence / 略称:DD)です。日本国内の企業間再編や事業承継が活発化するなか、買収後に想定外の巨額損失や簿外債務が発覚して経営危機に陥る事例は後を絶ちません。
デューデリジェンスとは何かご存じですか?M&Aや事業投資の成否を分ける決定的な調査プロセスです。財務・法務など主要な種類から具体的な進め方、知っておくべき失敗リスクの回避法まで2026年最新の重要ポイントをわかりやすく解説します!
📌 【この記事の重要ポイントまとめ】
- 要点1:デューデリジェンス(DD)は買収対象企業の価値とリスクを多角的に精査する「適正評価手続き」であり、単なる過去の数字確認(買収監査)にとどまらない。
- 要点2:調査は財務・法務・ビジネス・人事・ITなどの複数領域に分かれ、実施期間は通常1〜2カ月、費用は企業規模に応じて数百万円から数千万円規模となる。
- 要点3:成功の鍵は「致命的欠陥(ディールブレーカー)」の早期発見と、統合プロセス(PMI)を見据えた実効性の高い調査設計にある。
デューデリジェンス(DD)の本来の意味と買収監査との決定的な違い
ビジネスの現場で頻繁に用いられるDD(デューデリジェンス)の意味は、直訳すると「当然払うべき正当な注意義務・努力」を指します。法的には、投資家や買収側企業が取引を行う前に、対象企業の経営状態や資産価値、法的リスクなどを客観的に調査・確認する一連の精査活動を意味します。
現場で混同されやすい概念として「買収監査」との違いが挙げられます。従来の買収監査は、公認会計士が過去の財務諸表の正確性や不正の有無をチェックする「過去の会計確認」に主眼が置かれていました。一方でデューデリジェンスは、将来の収益性、事業の持続可能性、法的紛争リスク、組織文化の適合性、さらにはIT基盤の統合難易度までを含めた「将来価値と潜在リスクの全方位的な評価」を行う点に本質的な違いがあります。

【全種別解説】デューデリジェンスの主要な種類と調査の目的
対象企業の状況や取引の規模に応じて、デューデリジェンスの種類は多岐にわたります。抜け漏れのない精査を行うため、各領域の専門家チームを編成して同時並行で進めるのが一般的です。
主要な調査領域とその役割は以下の通りです。
- 財務デューデリジェンス:過去の業績分析、実質的な純資産の把握、簿外債務や偶発債務の洗い出し、正常収益力の算定を行う。
- 法務デューデリジェンス:企業設立以降の登記事項、重要契約(チェンジオブコントロール条項など)、許認可の有効性、知的財産権の帰属、係争・訴訟リスクの有無を検証する。
- ビジネスデューデリジェンス:市場環境、競合優位性、顧客基盤、ビジネスモデルの持続可能性、買収後のシナジー効果を定性・定量の両面から評価する。
- 人事デューデリジェンス:人事評価制度、役員・キーマンの離職リスク、就業規則の遵守状況、未払い残業代リスク、企業風土の親和性を精査する。
- ITデューデリジェンス:基幹システムの老朽化度、セキュリティ対策、データ移行の難易度、統合に伴う追加システム投資額を試算する。
特に近年は、サイバー攻撃リスクの増大や基幹システムのレガシー化を背景に、ITデューデリジェンスの重要性が急上昇しています。システム統合の遅延が事業計画全体を狂わせるケースが多発しているためです。
財務・法務・ビジネスDDの進め方と現場チェックリスト
実際のビジネスデューデリジェンスの進め方は、事前の「スコープ(調査範囲)設定」から始まります。全項目を無制限に調査することは時間的にも費用的にも不可能なため、経営陣の意図と事業リスクに応じた優先順位付けが不可欠です。
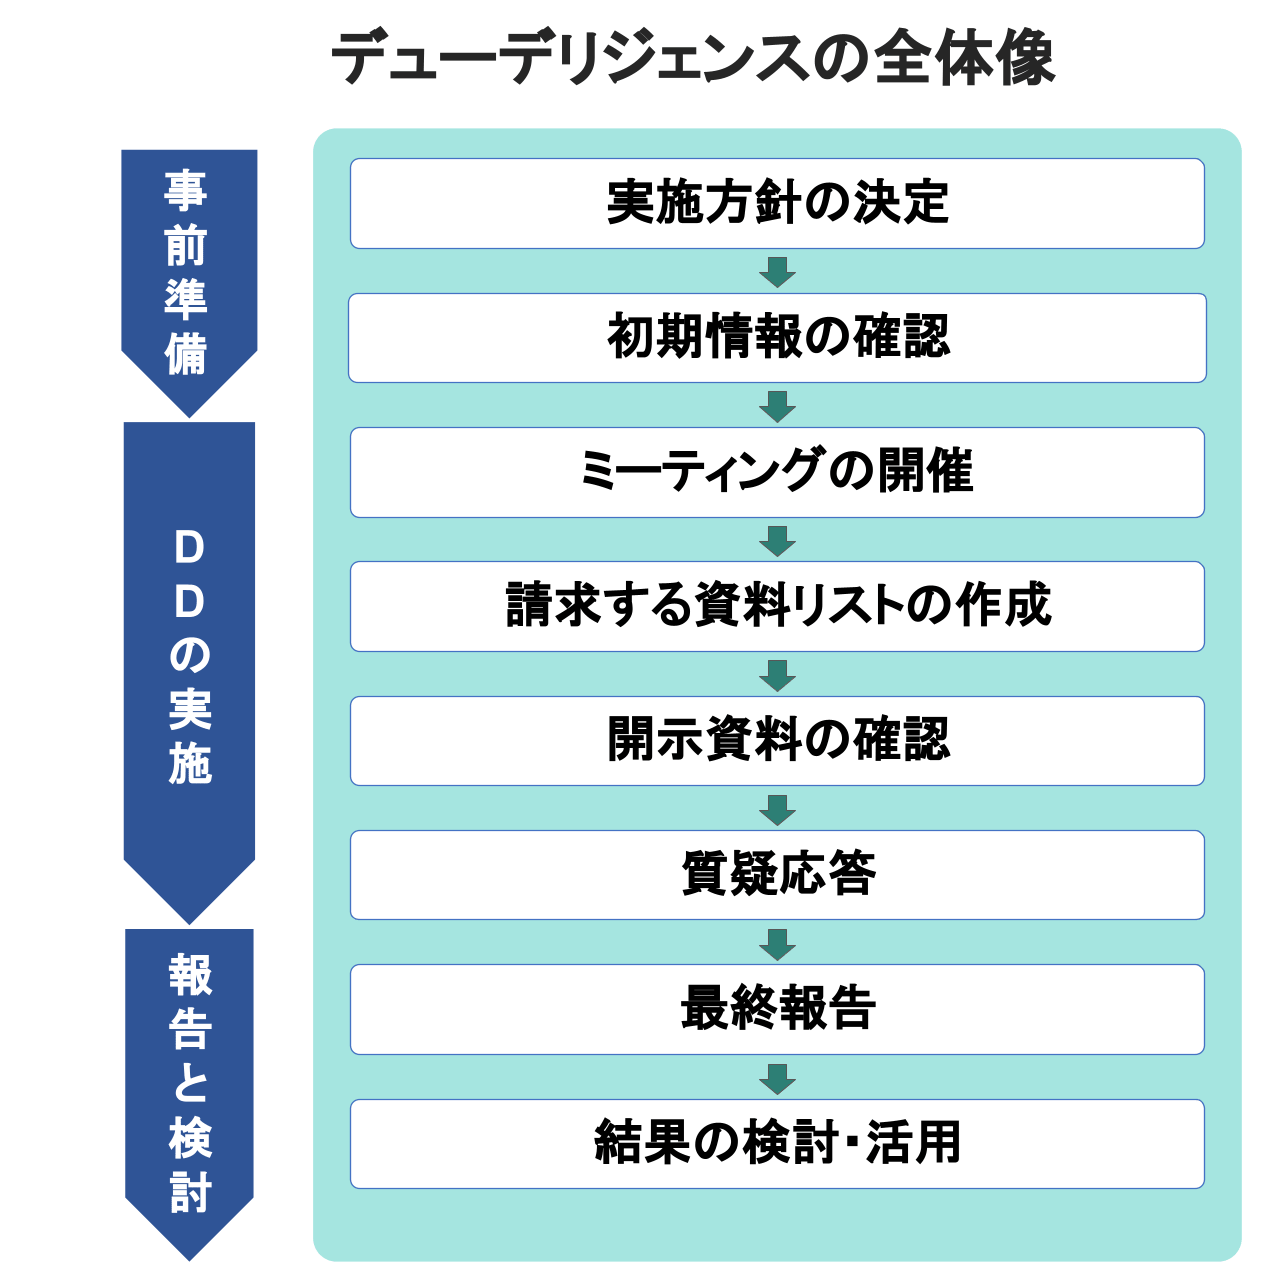
基本フローは以下のステップで展開されます。
- キックオフと開示資料の要請:買収側・売却側の専門家が顔を合わせ、資料開示請求リスト(RFI)を提示する。
- 仮想データルーム(VDR)による資料精査:電子化された機密書類の閲覧と初期分析を行う。
- マネジメントインタビュー(経営陣面談):対象企業の経営層や各部門責任者へ直接ヒアリングし、資料上の疑問点を解消する。
- DDレポートの作成と検出事項(ファインディングス)の報告:発見されたリスクの重大性を評価し、買収価格の減額交渉や契約書の表明保証条項への反映を提言する。
現場で実際に使われる財務デューデリジェンスのチェックリストには、以下のような重要検証項目が含まれます。
- 売掛金・棚卸資産の実在性と不良在庫・滞留債権の有無
- 退職給付引当金や役員退職慰労金の引当不足の有無
- 子会社・関連会社に対する貸付金や債務保証の実態
- 過去3〜5年における非経常的な損益(役員報酬の私的流用、一過性の売上など)の調整
- 社会保険の未加入や割増賃金の未払いなど、潜在的負債の有無
また、法務デューデリジェンスの目的は、買収の成立を根本から揺るがすディールブレーカー(致命的障害)を排除することにあります。例えば、主要取引先との契約に「経営権が移転した場合、契約を即時解除できる」という条項が存在する場合、買収そのものの経済的価値が消失しかねません。こうした法的拘束力を事前に炙り出し、契約交渉で手当てすることが極めて重要な任務となります。

【データ比較】DDの種類別費用相場・実施期間・専門家依頼の目安
M&Aにおけるデューデリジェンスは、外部の専門職へ委託するのが通例です。調査のスコープや対象企業の売上規模によって、必要な期間とコストは大きく変動します。
| 調査種別 | 一般的な実施期間 | 費用相場(中小〜中堅規模) | 主な依頼先・専門家 |
|---|---|---|---|
| 財務DD | 2週間〜1カ月 | 150万〜500万円 | 公認会計士、監査法人、FAS(財務アドバイザリー) |
| 法務DD | 2週間〜1カ月 | 150万〜400万円 | 弁護士、法律事務所 |
| ビジネスDD | 1カ月〜2カ月 | 300万〜1,000万円超 | 経営戦略コンサルティングファーム |
| 人事・労務DD | 1週間〜3週間 | 80万〜250万円 | 社会保険労務士、人事コンサルタント |
| IT・技術DD | 2週間〜1カ月 | 150万〜500万円 | ITコンサルティング会社、システム監査人 |
M&Aにおけるデューデリジェンス全体の実施期間は、標準的なスケジュールで1カ月〜2カ月程度を要します。スモールM&A(譲渡額数千万円規模)では財務と法務を絞り込み、総額200万〜300万円程度に抑える運用も行われていますが、数十億円規模の案件では複数分野を網羅するため調査費用が数千万円規模に達することも珍しくありません。
【実態検証】巨額損失を生んだデューデリジェンスの失敗事例と教訓
デューデリジェンスを形式的な手続きとして軽視した結果、巨額の減損処理や経営破綻に追い込まれたデューデリジェンスの失敗事例は過去に多数報告されています。
代表的な教訓として、以下の3つの典型パターンが存在します。
1. 海外子会社・現地帳簿の形骸的精査による粉飾見落とし
国内大手メーカーが数千億円規模で実施した海外企業の買収において、現地子会社が長年行っていた不正会計や架空売上を見抜けず、買収後に多額の減損損失を計上した事例です。売却側が提出した資料のサンプリング調査に依存し、現地の商習慣や実地棚卸の確認を怠ったことが致命傷となりました。
2. 人事DDの不備によるキーマンの大量離職
ITベンチャー企業の買収において、財務と法務の数字合わせのみに終始し、エンジニア組織の労働環境や企業文化の親和性を軽視した結果、買収完了から半年以内に開発責任者を含む主要エンジニアが全員離職。対象企業の保有していた開発力が瞬時に失われ、投下資本を回収不能に陥ったケースです。
3. レガシーシステム統合費用の過小評価
対象企業が使用していた独自の基幹システムが想像以上に老朽化しており、セキュリティ脆弱性とデータ移行の互換性欠如が後から発覚。当初見込んでいたシステム改修費用の5倍以上(数十億円規模)の追加投資を余儀なくされ、ディールの採算が完全に崩壊した事例もあります。

一般に知られていない盲点とネットの誤解|形骸化する調査リスク
インターネット上の解説や一般的な実務書では「専門家に依頼すればすべてのリスクをゼロにできる」かのように語られがちですが、これは明らかな誤解です。
専門家が作成するDDレポートには必ず「提示された資料の範囲内でのみ検証した」という免責条項が付記されます。意図的な資料隠蔽や、経営陣による巧妙な口裏合わせが存在した場合、専門家であっても短期間の調査で100%見抜くことは困難です。
さらに、買い手企業自身が「どうしても買収を成立させたい」という心理的バイアス(ディール熱)に囚われると、専門家が指摘した重大リスクを過小評価してしまうケースが多発します。デューデリジェンスは「買収するための口実作り」ではなく、「勇気を持って買収を見送る(ノーディール)ための判断材料」であることを忘れてはなりません。
【プロの結論】DDを成功させる企業と慎重になるべき案件の判断基準
事業投資やM&Aを成功させる企業は、デューデリジェンスの結果を単なる減額交渉の材料にとどめず、買収後の統合プロセス(PMI: Post Merger Integration)の設計図として活用しています。
【積極的に進めるべき案件の条件】
- 売却側経営陣が情報開示に協力的で、不都合な事実(過去の労使トラブル等)を初期段階で自ら開示している
- 財務諸表の数値と、現場のオペレーション・業務フローの整合性が取れている
- 発見されたリスクが金銭的(損害賠償条項や価格減額)に補当てき、事業の根幹を揺るがさない
【買収を慎重に見直す・見送るべき案件の条件】
- 資料提出の遅延が相次ぎ、マネジメントインタビューで主要な質問に対する回答を濁す
- 特定のエース社員や創業者個人の人脈に売上の大部分が依存しており、引き継ぎ計画が不透明
- IT基盤やコンプライアンス体制に構造的な欠陥があり、是正に追加の莫大な資本と時間を要する
【デュー デリジェンス と は】に関するよくある質問(FAQ)
Q1:デューデリジェンスは必ず専門家に依頼しなければいけませんか?自社のみで実施することは可能ですか?
A1:自社の法務部や経理部が主導する「セルフDD」も一部で存在しますが、極めて高いリスクを伴います。財務諸表の粉飾や複雑な契約リスク、法令違反の見落としは客観的な第三者(公認会計士や弁護士)でなければ検出が難しいため、主要な領域だけでも専門家へ依頼することが強く推奨されます。
Q2:小規模な事業買収(スモールM&A)でも数百万円のDD費用をかけるべきですか?
A2:買収金額が数百万円〜1,000万円程度の場合、高額なDD費用をかけると経済合理性が合いません。その場合は、調査範囲を「直近2期の決算書精査」と「税務・労務の未払いチェック」に絞り込み、地域の税理士や社労士とスポット契約(数十万円規模)で調査を進める手法が一般的です。
Q3:デューデリジェンスで問題が見つかった場合、買収を中止する以外の選択肢はありますか?
A3:中止以外にも「見つかったリスク額に相当する買収価格の減額」「最終契約書における表明保証条項の厳格化」「買収実行の前提条件(クロージング条件)として売却側に事前是正を義務付ける」などの交渉手段があります。
まとめ:今後の動向と失敗しないための判断基準
デューデリジェンスは、企業の成長を賭けた重大な意思決定において、不確実性をコントロールし、投資対効果を極大化するための安全装置です。財務や法務の枠組みにとどまらず、組織文化やIT基盤、サプライチェーンの健全性に至るまで、多角的な視点で対象企業の実像を見極める姿勢が求められます。
「リスクをゼロにする調査」を目指すのではなく、「どのリスクを自社で引き受け、どのリスクを回避すべきか」という明確な基準を持ってプロセスを主導することが、激動の経営環境下で成功を掴むための絶対条件です。適切な専門家との協働と客観的なデータ分析を通じて、揺るぎない投資判断を下してください。 (出典: デュー デリジェンス と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
