三井E&S株価急騰の真相と2026年見通し|米特需のリアル
東証プライム市場で異彩を放つボラティリティを見せ、個人投資家から機関投資家まで熱狂の渦に巻き込んできた三井E&S(証券コード7003)。かつての造船重名門が、一時期の経営危機を脱して「大化け銘柄」へと変貌を遂げた背景には、地政学リスクを追い風にした国家規模のサプライチェーン再編劇がありました。ストップ高を連発した熱狂の裏で、実際の業績や受注残高はどこまで追いついているのでしょうか。
株価の乱高下に一喜一憂する市場関係者が多い中、本稿では同社の屋台骨である舶用大型エンジン事業の収益力から、米国港湾クレーン更新需要の実態、さらにはアナリストによる最新の業績評価までを徹底取材。ネット上の過熱した思惑と客観的なファンダメンタルズのギャップを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:米政府の港湾サイバーセキュリティ強化に伴う中国製クレーン排除が、米国子会社PACECO(パセコ)を持つ同社の強力なカタリストとなった。
- 要点2:脱炭素化に伴う次世代燃料対応(アンモニア・メタノール等)の舶用大型エンジンの更新需要が極めて旺盛で、本業の収益構造が根本から改善。
- 要点3:配当復配や構造改革の一巡で「テンバガー(10倍株)」を演じた一方、実需化の納期ズレや地政学リスクによる株価の急変動には冷静な見極めが不可欠。
三井E&S株価急騰の真相|なぜこれほどまでに市場の資金が集中したのか
三井E&Sの株価が急変動している決定的な理由は、単なる業績回復にとどまらない「米国の国家安全保障政策との合致」にあります。米バイデン政権が打ち出した港湾サイバーセキュリティ対策において、全米の港湾クレーンの大半を占める中国製(振華重工=ZPMC製)への懸念が浮上。これに対抗するため、米国内でのクレーン製造再開に向けて白羽の矢が立ったのが、同社グループの米国子会社パセコ(PACECO CORP)でした。
公式発表資料および米政府の声明が報じられるや否や、市場では「数千億円規模の特需が転がり込む」との思惑が先行。三井E&Sストップ高の真相として、夜間取引である証券コード7003PTSでも連日買いが殺到し、チャートは垂直立ち上がりを記録しました。さらに、長年のリストラと造船事業の再編(艦艇事業の三菱重工への譲渡、商船建造からの撤退)によって身軽になっていたタイミングと重なり、レバレッジが効いた収益拡大シナリオが投資家の買いを呼び込みました。
この急騰劇は、単なるテーマ株相場にとどまらず、いわゆる「低位株からの変貌」を好む個人投資家を巻き込み、三井E&Sテンバガー達成銘柄として広く認知される要因となったのです。
本業の地力検証|舶用大型エンジンと港湾荷役システムの二大柱
市場の視線が米国特需に奪われがちですが、同社の収益基盤を支える実体は三井E&S舶用大型エンジン事業の構造転換です。国際海運における環境規制強化(GHG排出削減目標の前倒し)を受け、二元燃料(LNG、メタノール、アンモニア)対応エンジンの引き合いが造船所から殺到。かつての安値受注競争から脱却し、高い価格決定力を確保しています。
| 事業セグメント | 主要トピック・受注データ | 市場平均・業界動向 | 編集部の見解・評価 |
|---|---|---|---|
| 舶用推進システム (大型エンジン等) | 国内シェア50%超を維持。メタノール・アンモニア燃料対応機の受注残が約3〜4年分積み上がる。 | 脱炭素規制(IMO目標)に伴う新造船発注ラッシュ(世界稼働率90%超)。 | 中長期の収益下支えとして極めて強固。価格転嫁力も高く営業利益率は2桁台を狙える水準。 |
| 物流システム (港湾クレーン) | 米国PACECOを通じた現地生産計画。国内外でコンテナヤード自動化案件が増加。 | 世界シェアは中国ZPMCが約7割を独占してきたが、安保上のリプレイスが加速。 | 米国特需は設計・ライセンス収入中心となるため、粗利率は高いが実際の台数立ち上がりには時間を要す。 |
| 財務・資本政策 (復配・キャッシュフロー) | 無配期間からの脱却と三井E&S配当復配の定着。自己資本比率の急激な改善。 | 機械セクター平均DOE(自己資本配当率)は2.5〜3.0%前後。 | 債務超過危機の過去を完全に払拭。機関投資家の組み入れ対象に再浮上している点が大きい。 |
決算説明資料の数値を精査すると、三井E&S決算発表を機に営業利益の予想上方修正が繰り返されてきた軌跡が確認できます。造船の赤字工事損失引当金に長年苦しめられてきた構造から完全に決別し、高付加価値な機械製造とアフターサービス(保守・更新)で稼ぐ体質への転換が数字となって現れています。
一般に知られていない盲点とネットの誤解|「米クレーン特需」の現実
株式市場やSNS上では「米国の全クレーンが即座に三井E&S製に置き換わり、莫大な売上が今期中に立つ」といった極端な言説が散見されます。しかし、現場の産業実態を取材すると、いくつかの明確なギャップと盲点が見えてきます。
第一の誤解は、パセコが米国で巨大な自社組み立て工場を即座に稼働させているわけではないという点です。パセコは主にエンジニアリング、設計、ライセンス管理を担う企業であり、実際の製造は米国の造船所や鉄構メーカーとのアライアンス(提携)によって進められます。調達インフラや熟練工の確保には一定のリードタイムが必要であり、売上計上までは段階的なプロセスを踏むのが実情です。
第二の盲点は、港湾管理者の調達コストです。中国製クレーンに比べて米国製や西側諸国製はどうしてもコスト高になりがちです。米政府による補助金や法規制の後押しがどの程度実行力を伴うかによって、導入ペースが左右されるリスクは常に意識しておく必要があります。
【実態検証】投資家心理と市場の生の声|掲示板の最新トレンドを追う
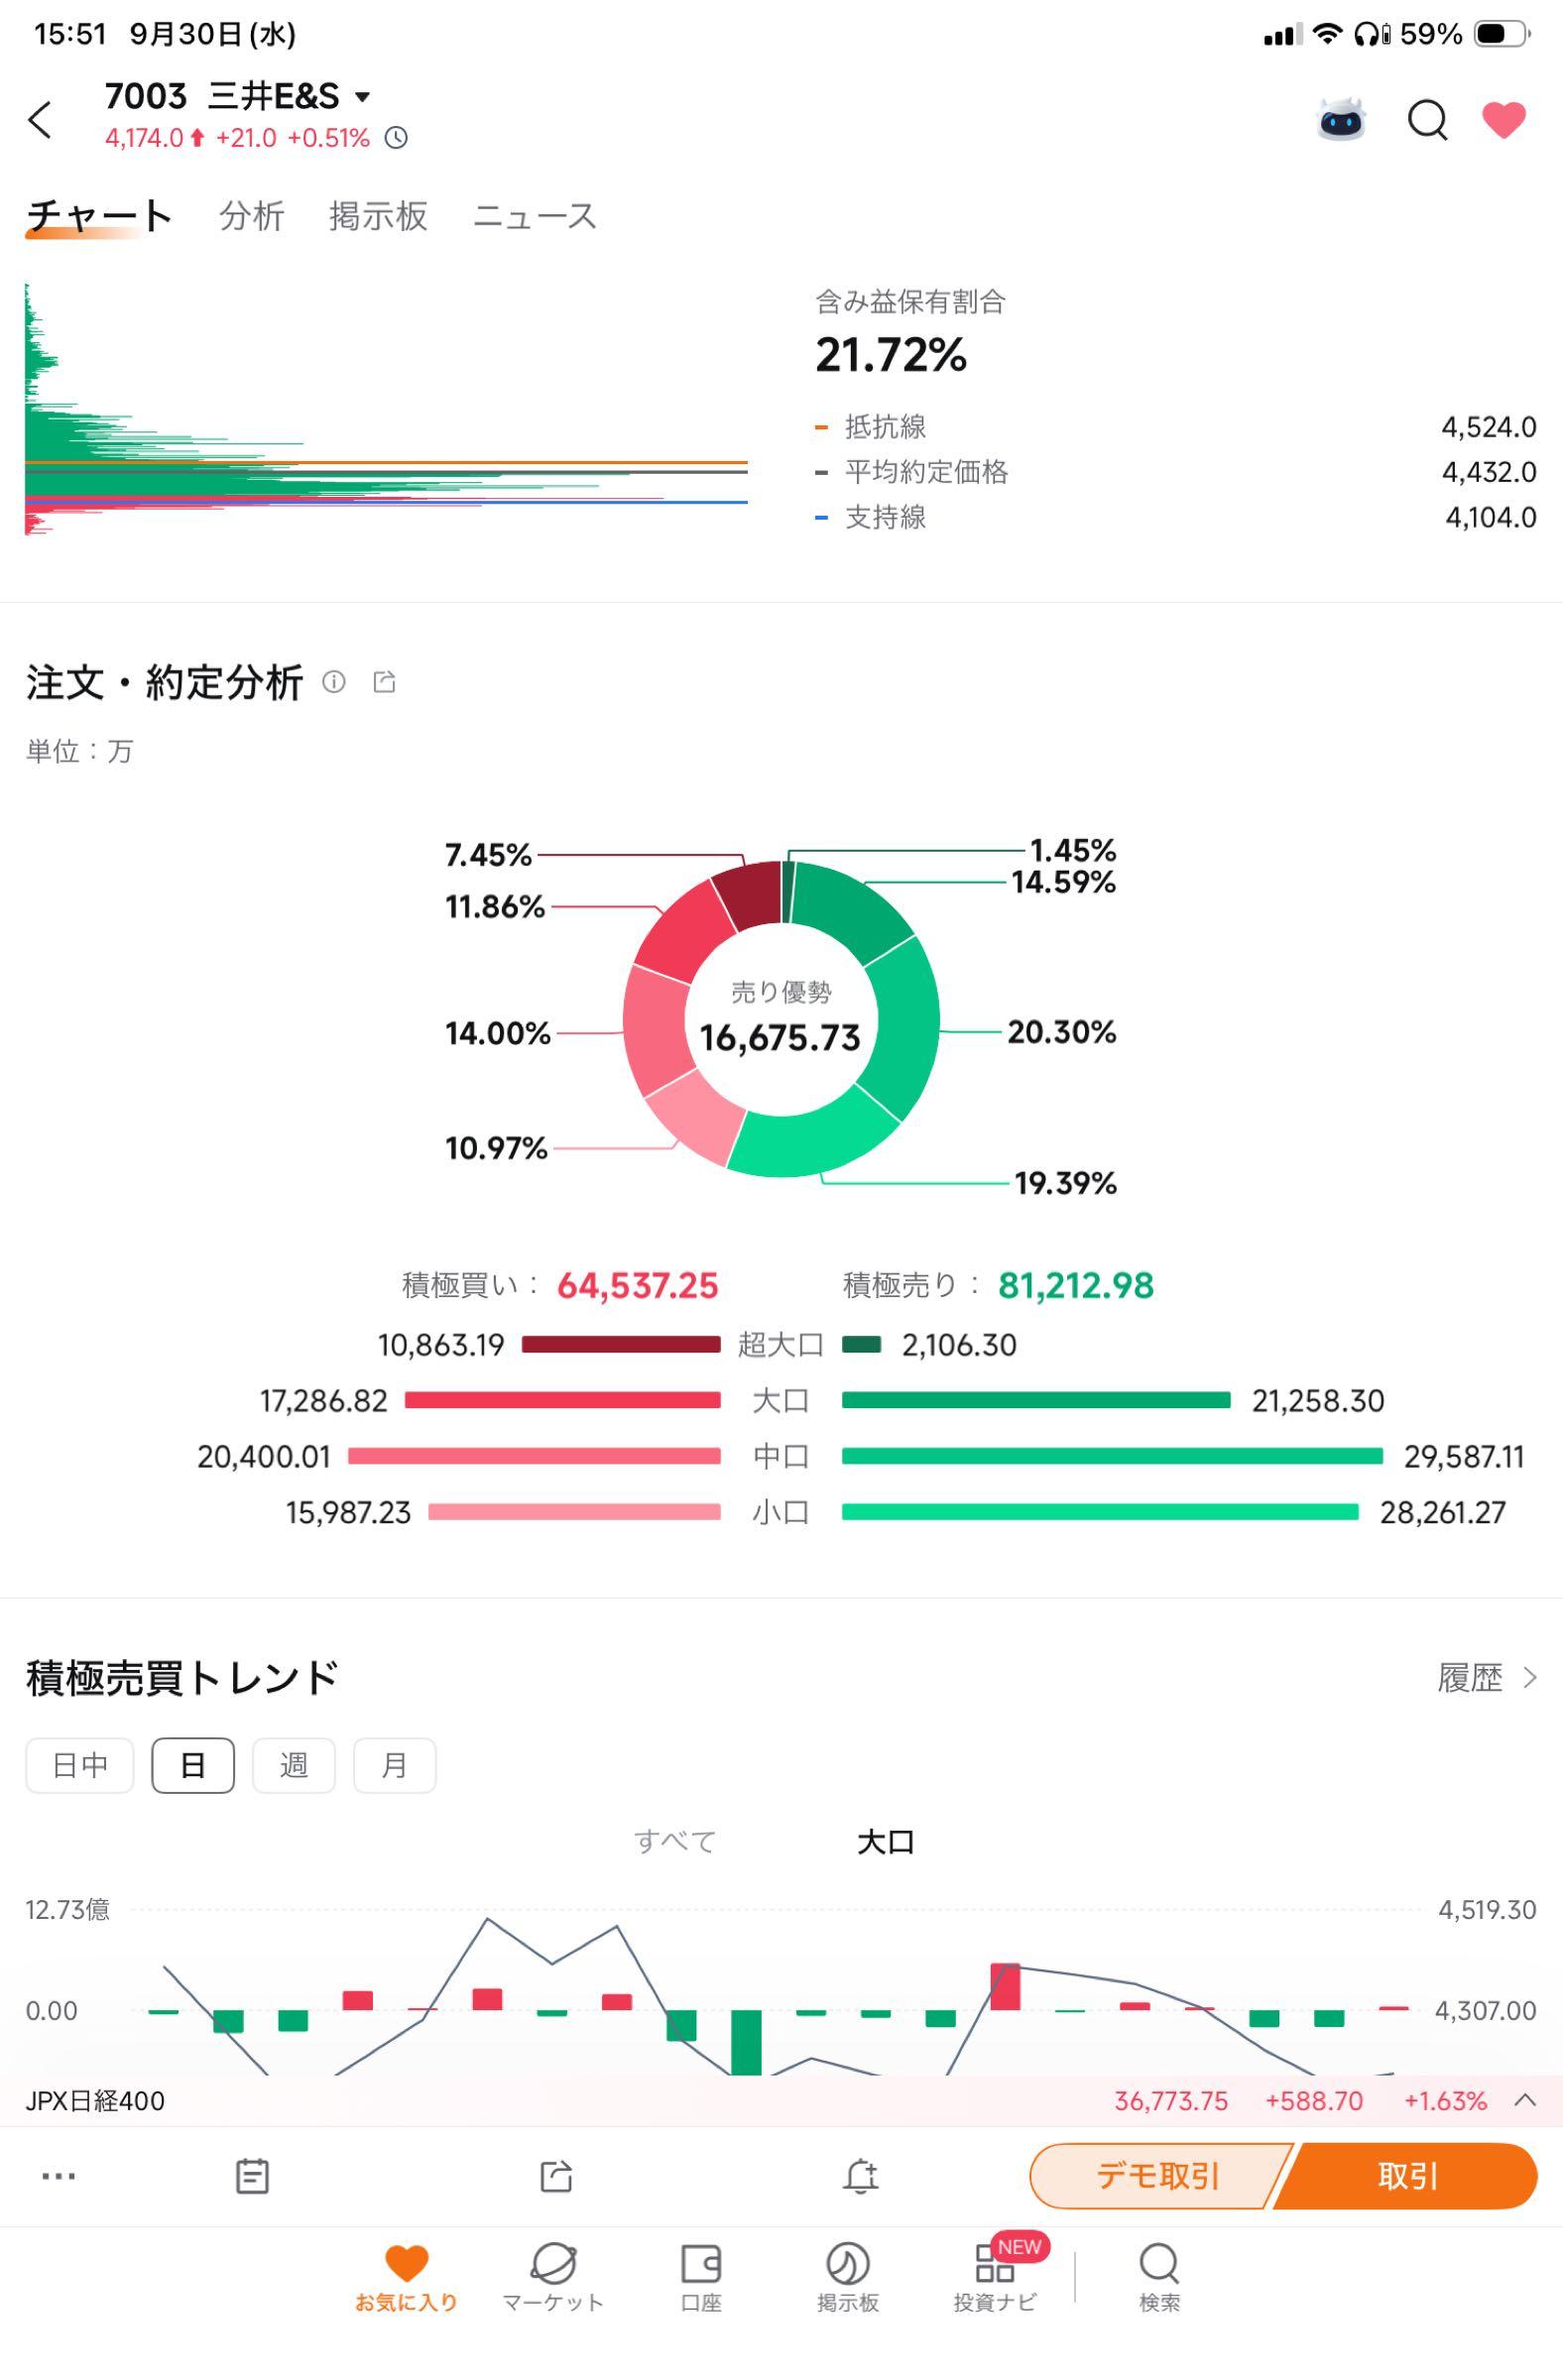
個人投資家のコミュニティや三井E&S掲示板最新情報を巡る熱量は、他の重工株と比較しても極めて高い水準を維持しています。日々の値動きに対する市場参加者の受け止め方には、明確な二面性が存在します。
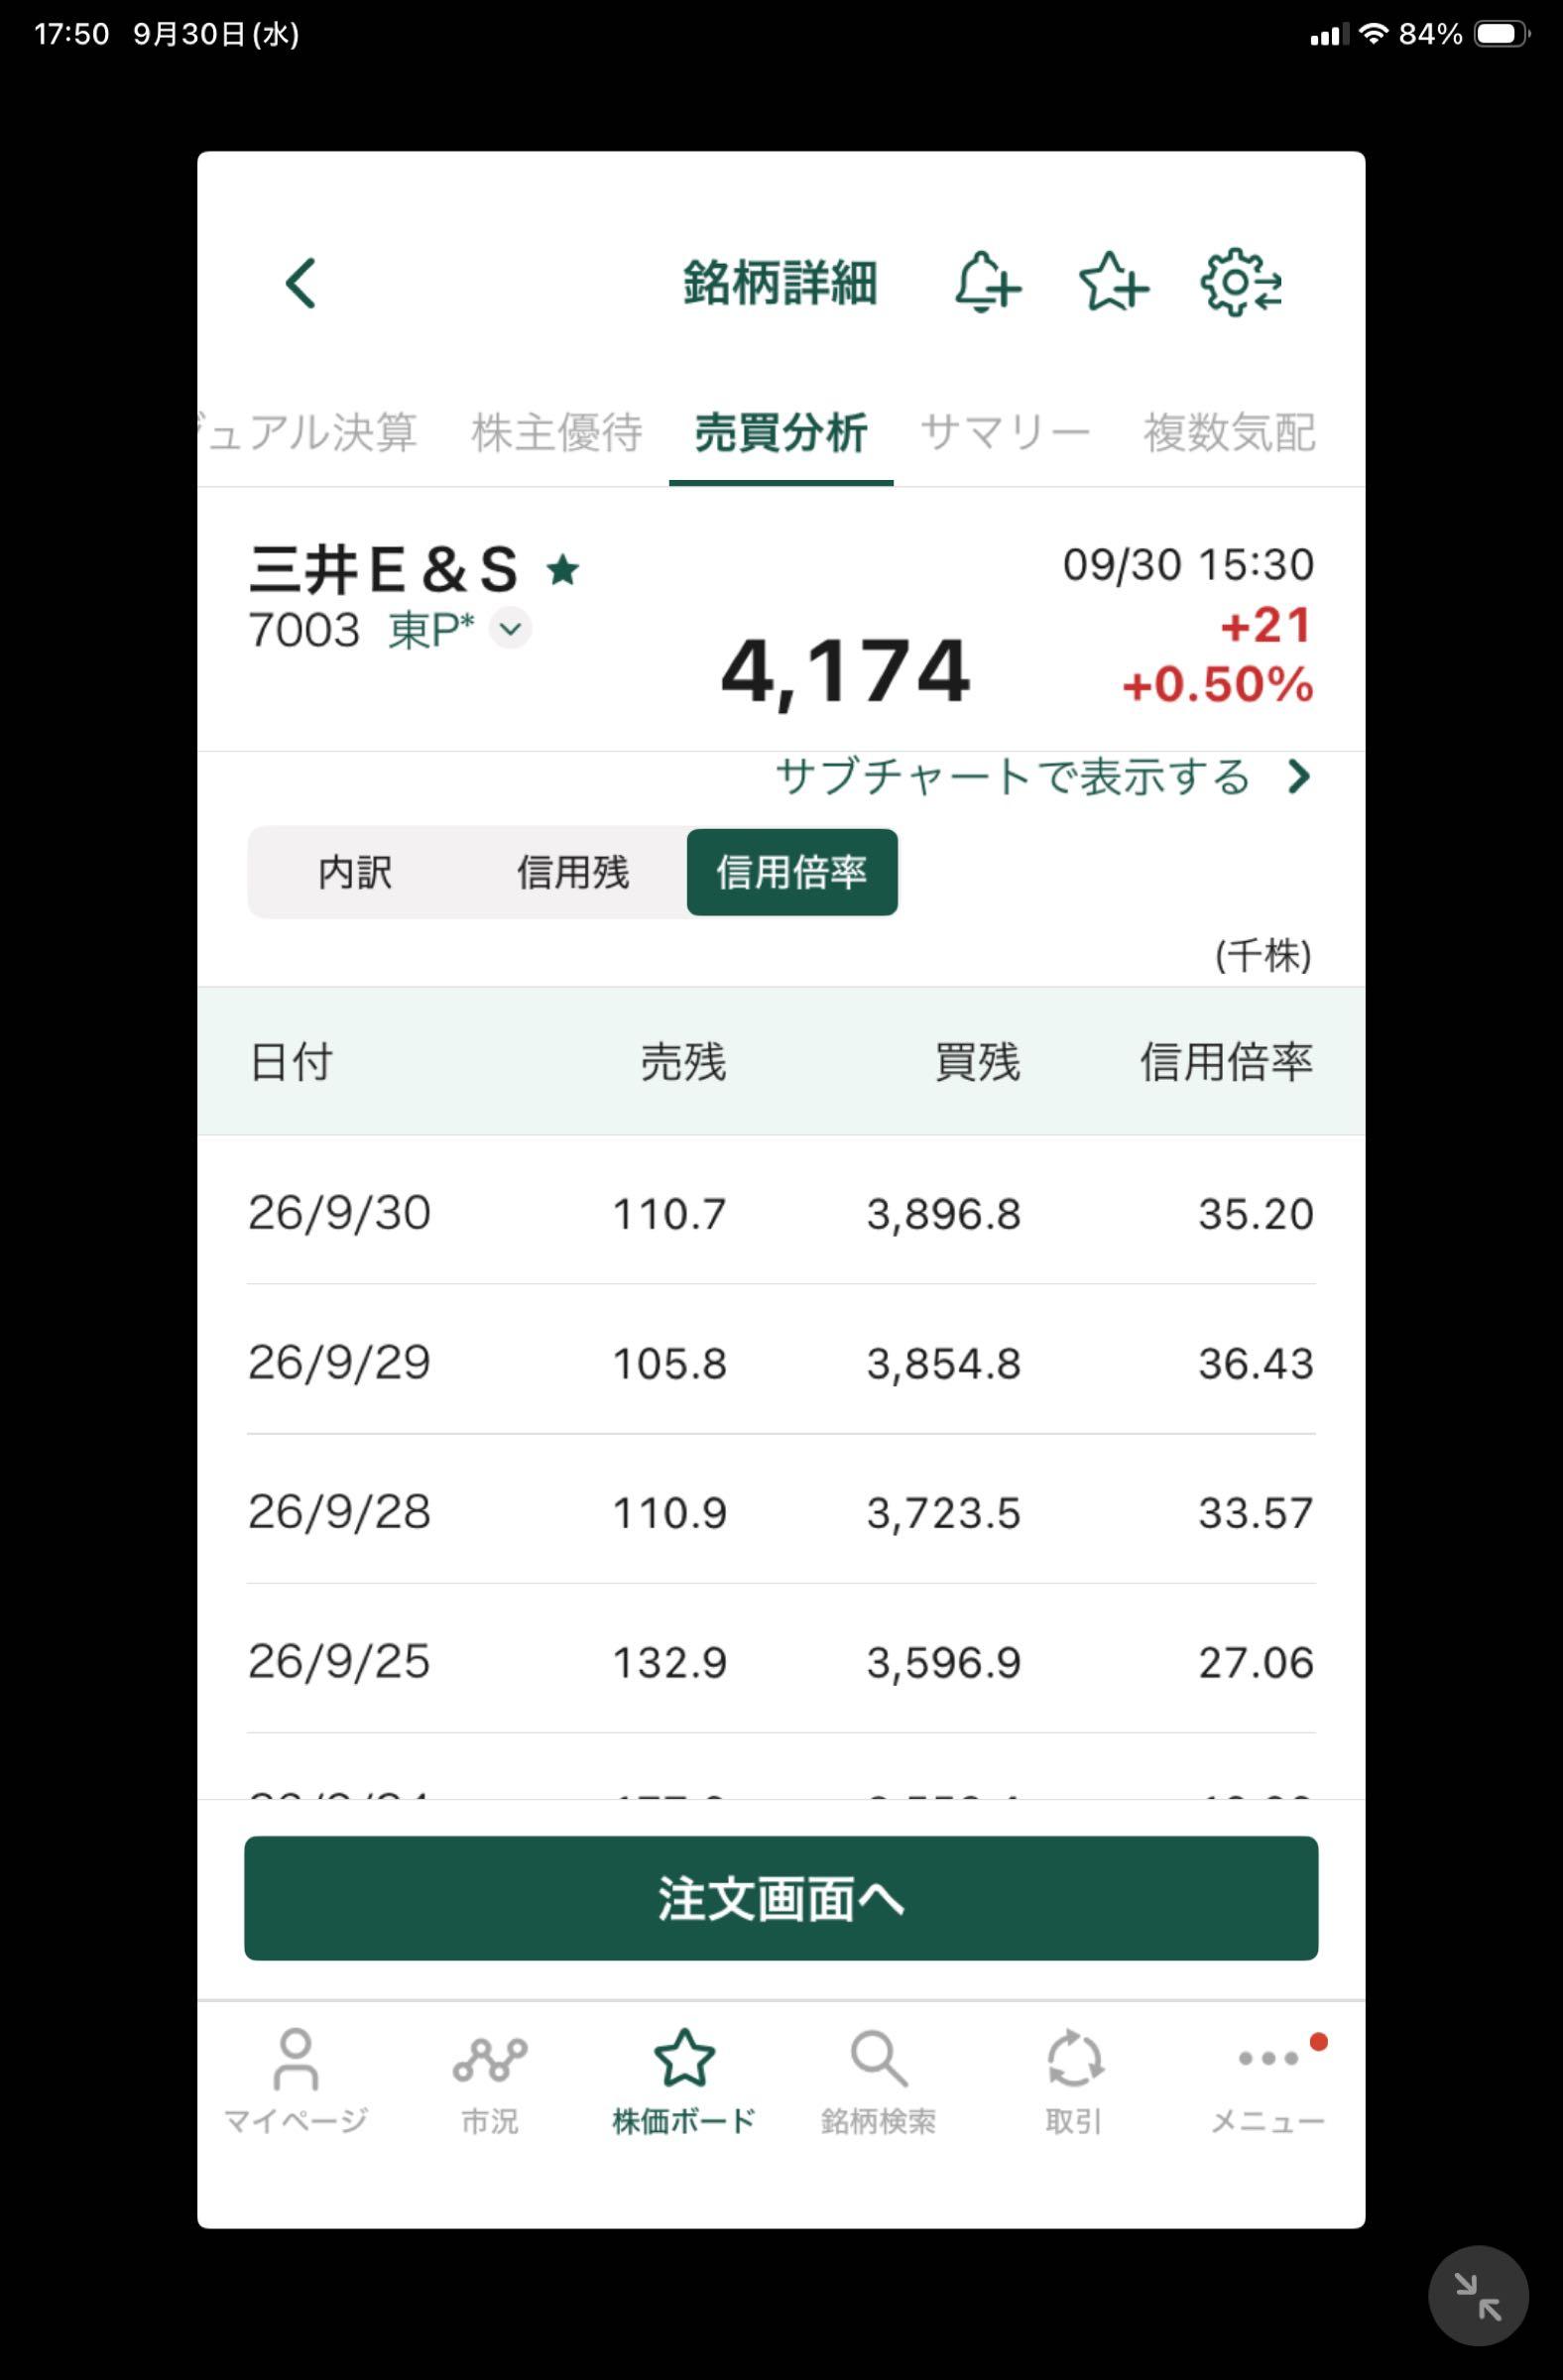
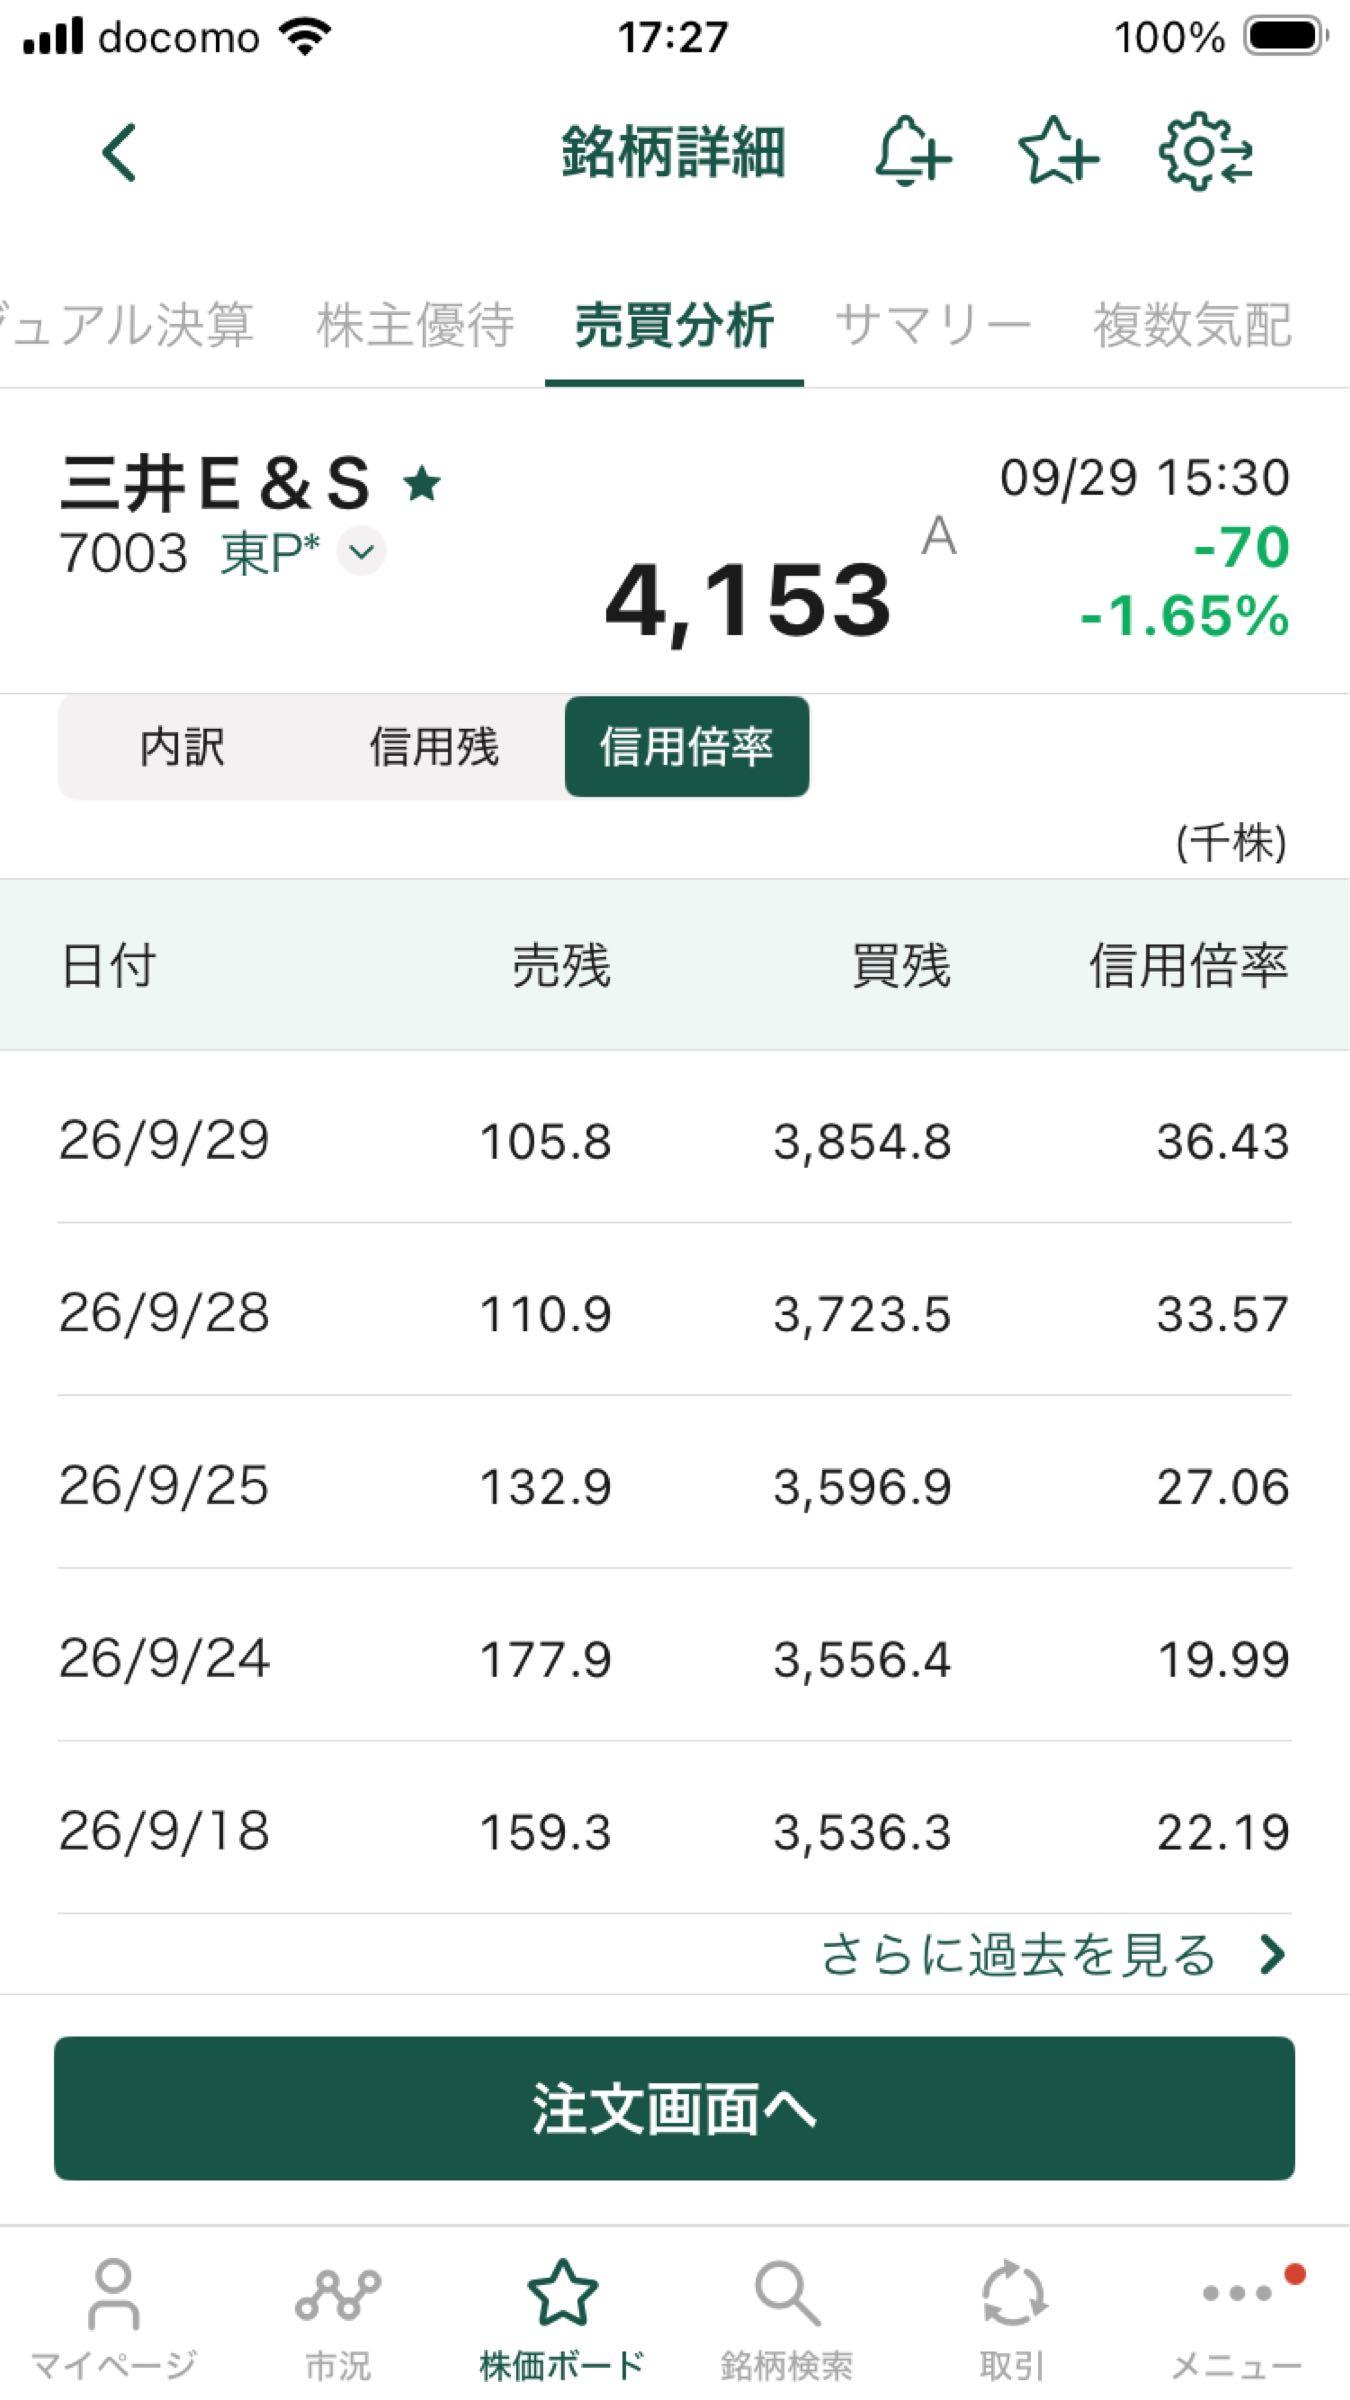
「低位株時代から握り続けて資産が数倍になった」という歓喜の報告が相次ぐ一方、高値圏で飛び乗った短期トレーダーからは「出来高を伴った日中急落のボラティリティに耐えられない」という悲鳴も聞かれます。信用取引の買残高が積み上がると、わずかな悪材料や地政学的ニュースのトーンダウンで投げ売りを誘発し、PTSでの狼狽売りにつながるサイクルが幾度となく観測されています。
大手証券のアナリストレポートでも意見は分かれており、三井E&S目標株価アナリスト評価においては、本業のエンジン市況好調を評価して強気を維持する投資判断がある一方、クレーン特需の織り込み過多を指摘して中立に据え置く見解もあり、機関投資家間でも激しい議論が交わされています。
今後の見通し|株価が中長期で成長を維持するための3つの条件
今後の三井E&S株価今後の見通しを占う上で、投資家が注視すべきポイントは以下の3点に集約されます。
1点目は、次世代環境対応エンジンの実機検証と受注残の消化スピードです。アンモニア燃料船の商用化プロジェクトが本格化する中、同社が培ってきた燃焼技術とライセンス生産の実績が、競合する海外メーカーに対して優位性を保ち続けられるかが焦点となります。
2点目は、米国港湾における具現化案件の第一報です。基本合意や調査段階から、実際に何基のPACECO設計クレーンが確定受注として契約に至るか。この「確度」が示された瞬間、単なる期待相場から業績裏付け相場へとステージが移行します。
3点目は、資本効率の向上と株主還元姿勢です。復配を果たした後の増配ペースや、自己株式取得などの株主還元方針が示されれば、バリュエーションの訂正(PERの許容範囲拡大)が一段と進むことになります。
【プロの結論】投資スタイル別・おすすめできる人・慎重になるべき人の判断基準
ハイリターンと高いボラティリティが同居する三井E&Sへのアプローチには、自身の投資スタンスに対する厳格な境界線(バウンダリー)の設定が求められます。
【積極的に検討できる投資家】
国際物流の地政学的再編や、海運の脱炭素トレンドという「5〜10年単位の構造変化」を信じ、日々の数%〜十数%の価格変動に動揺しない中長期投資家。押し目を狙い、ポジションサイズを管理しながら分割エントリーできる忍耐力を持つ層には、依然として魅力的なアップサイドが残されています。
【エントリーに慎重になるべき投資家】
「ストップ高」やネット上の熱狂だけを理由に、信用取引で全力買いしようとする短期志向の投資家。材料出尽くしや四半期ごとの端境期における大幅な調整局面で、ロスカットを強いられる典型的な高値掴みリスクに直面しやすいため、極めて注意が必要です。
【三井 イー アンド エス 株価】に関するよくある質問(FAQ)
Q1:かつての造船危機から、なぜここまで業績が持ち直したのですか?
A1:最大の要因は、赤字の元凶だった大型商船の自社建造から完全に撤退し、高い世界シェアと技術的参入障壁を持つ「舶用エンジン」および「港湾物流クレーン」の機械・エンジニアリング領域へ経営資源を集中させた構造改革の成功にあります。
Q2:米国での港湾クレーン需要(パセコ案件)はいつ頃業績に反映されますか?
A2:クレーンの設計から現地パートナーとの製造ライン確立、据付完了までには通常1年半〜3年のサイクルを要します。初期段階ではライセンス料や設計フィーが計上され、本格的な売上反映は段階的に進行する見込みです。
Q3:配当金の水準や今後の増配見込みはどうなっていますか?
A3:長らく続いた無配から脱却し復配を果たして以降、経営陣は財務健全性の回復と安定配当の維持を最重要課題に掲げています。受注残高の高水準な推移に伴い、中期経営計画に沿った増配基調が期待されています。
まとめ:今後の動向と失敗しないための判断基準
三井E&Sは、重厚長大セクターの旧態依然とした枠組みを破り、安全保障と環境対応という時代のメガトレンドを捉えて劇的な復活を遂げました。その株価急騰の背景には、偶然の思惑買いだけではない明確な産業構造の転換が存在します。
しかしながら、すでに一定の期待が織り込まれた株価水準においては、四半期決算ごとの進捗確認や米国案件の具体化ニュースを冷静に見定める姿勢が欠かせません。表面的な株価の乱高下に惑わされることなく、エンジンの受注残高と物流機械の事業展開という「本質的な企業価値」に目を配ることが、この大化け銘柄と対峙する上での決定的な羅針盤となります。 (出典: 三井 イー アンド エス 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
