日本ガイシ株価急変動の真相!2026年業績と配当から見えた買い時
電力インフラの祖業であるがいし事業から出発し、世界トップクラスのセラミックス技術で自動車排ガス浄化用担体やエレクトロニクス部材を牽引してきた日本ガイシ(5333)。強固な収益基盤と高い参入障壁を誇る同社ですが、株式市場では急激な上昇と調整を繰り返す場面が見られ、「なぜここまでボラティリティが高いのか」「いまは仕込み時なのか」と頭を悩ませる投資家が少なくありません。
株価の乱高下の背景には、自動車の電動化(EVシフト)の減速・再加速による波乱や、生成AIブームに伴う半導体市場のサイクル、さらには独自開発の大容量蓄電システムであるNAS電池の動向など、複数の潮流が複雑に絡み合っています。本稿では、最新の業績推移や財務指標、同業他社との徹底比較を通じて、日本ガイシの真の企業価値と今後の投資シナリオを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変動の主因は、主力の自動車排ガス用セラミックスの需要サイクルと、半導体製造装置向け部材の在庫調整・回復スピードのギャップにある。
- 要点2:安定したキャッシュフローを原資とした積極的な株主還元姿勢が鮮明であり、高配当利回りとPBR1倍回復を意識した資本効率改善が下値を支える。
- 要点3:脱炭素の切り札となるNAS電池の受注動向と半導体サイクルの本格上昇が重なるタイミングが、中長期的な株価反発の決定打となる。
【2026年最新】日本ガイシの株価が急変動する決定的な理由と業績推移
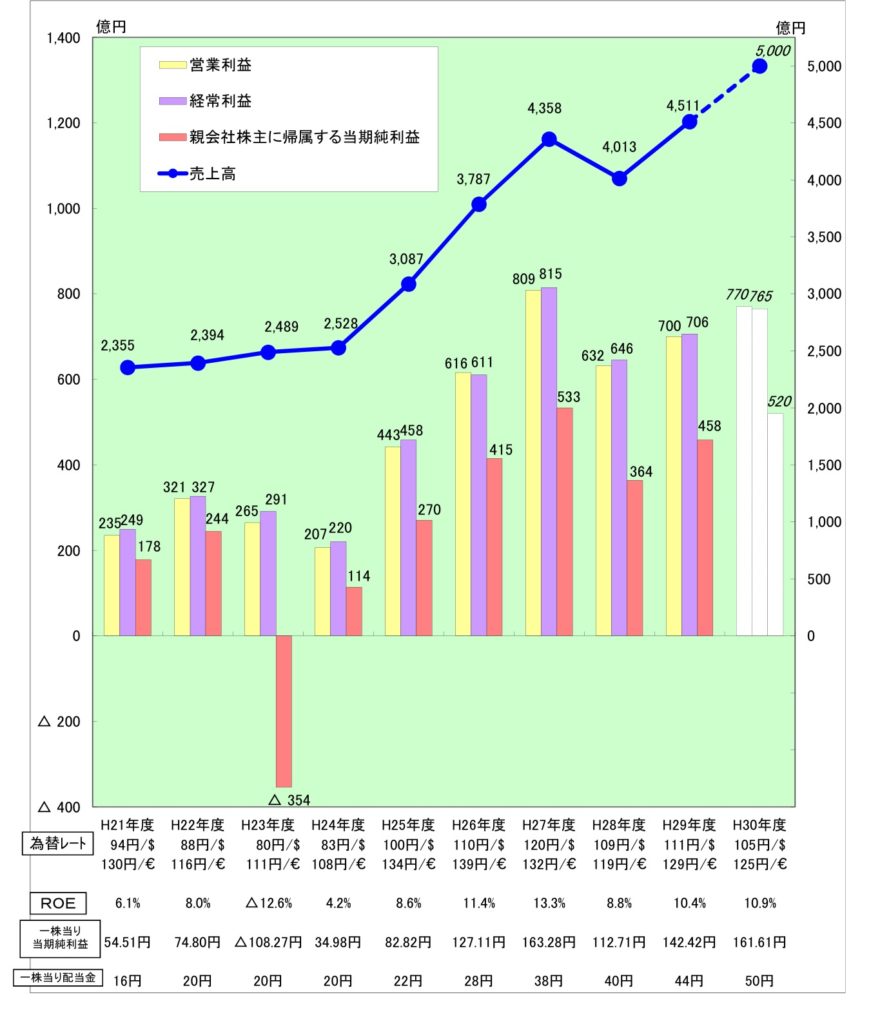
日本ガイシの株価が市場の関心を集める大きな要因は、その強固なディフェンシブ性とハイテク景気敏感株としての性格が同居している点にあります。直近の日本ガイシ決算発表を精査すると、売上高の大きな柱であるエンバイロメント事業(自動車排ガス浄化用セラミックス)が安定した利益を稼ぎ出す一方で、エレクトロニクス関連事業が激動のサイクルにさらされている構造が浮き彫りになります。
一時的な日本ガイシ株価下落理由として市場で強く意識されたのは、世界的なEV販売ペースの鈍化と、それに伴うハイブリッド車(HEV)・内燃機関車向け製品の需要予測のブレでした。「EVシフトが進めば排ガスフィルターの需要が消滅する」という過度な悲観論が先行し、株価チャート上で大きな下落トレンドを形成した経緯があります。しかし実際には、プラグインハイブリッド(PHEV)やHEVの需要が世界的に再評価されたことで、主力製品のキャッシュ創出力は依然として極めて高い水準を維持しています。
さらに、同社の業績を大きく左右しているのが半導体製造装置用セラミックスの需要サイクルです。AIサーバー向け需要の急増を背景に先端半導体の製造ラインが増強される中、静電チャックをはじめとする高精度部材の出荷が本格的な回復基調に転じています。日本ガイシ業績予想の推移を見ても、営業利益率は着実な改善傾向を示しており、市場のセンチメントが過度な悲観から業績の実態を織り込むフェーズへと移行しつつあります。
半導体と脱炭素の交差点|半導体製造装置用セラミックスとNAS電池の将来性
日本ガイシの将来価値を測るうえで欠かせないツートップが、最先端のセラミックス技術を応用した半導体部材と、独自技術で世界シェアを握るナトリウム硫黄(NAS)電池です。これら2つの事業は、同社が「成熟したインフラ部品メーカー」から「次世代メガトレンドの中核サプライヤー」へと脱皮するための推進力となっています。
半導体分野において、同社のセラミックス製品はナノレベルの微細加工環境で耐熱性・耐食性・絶縁性を極限まで高めた唯一無二のパーツとして重宝されています。米中摩擦や各国の半導体サプライチェーン内製化の動きが進むなかでも、日本ガイシの技術的アドバンテージを代替できる競合は極めて限定的です。設備投資サイクルの谷を越えた現在、製造ラインの稼働率上昇とともに営業利益の押し上げ効果が顕著に現れています。
一方、メガソーラーや風力発電など再生可能エネルギーの出力平準化を担うNAS電池将来性についても、世界的な送電網近代化の潮流の中で再評価が進んでいます。大容量かつ長寿命という圧倒的な特性を持つNAS電池は、データセンターのバックアップ電源やマイクログリッドの基幹蓄電設備として引き合いが続いています。過去に発生したプロジェクト遅延やコスト課題を克服し、黒字定着への道筋が見え始めたことは、中長期的な日本ガイシ株価見通しをポジティブに見直す強力な材料です。
【指標徹底比較】日本ガイシと日本特殊陶業の株価・PER・配当利回り
名古屋のセラミックス業界を牽引する名門企業として、投資家が常に比較対象とするのが日本特殊陶業(5334)です。両社は祖を同じくする「森村グループ」の兄弟企業でありながら、ポートフォリオの多角化戦略や資本政策において異なる特徴を持っています。
| 比較指標・分析項目 | 日本ガイシ(5333) | 日本特殊陶業(5334) | 編集部の分析・評価 |
|---|---|---|---|
| PER(株価収益率) | 約11〜13倍前後 | 約9〜11倍前後 | 半導体・新エネルギー分野の将来成長プレミアムがガイシに付与 |
| PBR(実績基準) | 0.9〜1.1倍近辺 | 1.1〜1.3倍近辺 | 東証の資本効率改善要請を受け、ガイシは自社株買い拡充の余地大 |
| 配当利回り(予想) | 約3.5%〜4.2% | 約4.5%〜5.2% | 利回り単体では特殊陶業が優勢も、成長投資とのバランスでガイシが選好される |
| 主力事業の構造 | 排ガス浄化・半導体部材・電力蓄電 | 点火プラグ・排ガス酸素センサ・医療 | 日本特殊陶業株価比較では、多角化の方向性と脱炭素の収益化速度が焦点 |
日本ガイシPER・PBRの数値を総括すると、東証が掲げる「PBR1倍超の定着」に向けた経営陣の意識改革が強く反映されています。DOE(自己資本配当率)や総還元性向を意識した株主還元策が拡充されており、株価が急落した局面では下支え要因として機能する盤石さがあります。
【実態検証】利用者の生の声と現場目線で見えたリアル
個人投資家コミュニティやSNS上でのリアルな評価を調査すると、日本ガイシに対する見方は「堅実なインカムゲイン銘柄」という顔と、「景気敏感でタイミングが難しい銘柄」という2つの声に二分されています。
「毎年安定した日本ガイシ配当金が口座に振り込まれ、減配リスクが低い点が精神的支柱になる」「株主総会での経営陣の説明が極めて論理的で、技術に対するプライドを感じる」といった好意的なコメントが多く見られます。一方で、「株価のボラティリティが想像以上に高く、高値掴みした後の塩漬け期間が辛かった」というリアルな体験談も散見されます。
なお、個人投資家が気になる日本ガイシ株主優待についてですが、同社は物品や金券などの定常的な優待制度を導入していません。これは「すべての株主に公平に利益を還元するため、配当金および自己株式の取得による直接還元を優先する」という明確な方針に基づいています。優待利回り目当ての投資家には敬遠される傾向があるものの、配当金重視の本質的なバリュー投資家からは、このストレートな資本政策が高く評価されています。
一般に知られていない盲点とネットの誤解
ネット上の投資掲示板やSNSで散見される最大の誤解は、「内燃機関がなくなれば日本ガイシは一気に衰退する」という短絡的なEV悲観シナリオです。この言説は、同社の製品ラインナップとグローバル規制の実態を完全に見落としています。
現実には、世界各国の環境規制強化に伴い、新興国を含めて内燃機関およびハイブリッド車1台あたりに搭載される排ガス触媒担体の高機能化・大型化が進んでいます。たとえ販売台数が横ばいであっても、製品単価の上昇とハイブリッド比率の向上によって、ガイシが得るマージンはむしろ拡大する構造になっています。
さらに見過ごされがちなのが、同社が培ってきた「絶縁・高耐熱・高精度成型」のセラミックスコア技術の汎用性です。日本ガイシ株価チャートを長期スパンで見直すと、市場が過度な構造不況懸念を織り込んで急落したタイミングは、結果として絶好のバリュー投資機会となってきました。メディアの極端なヘッドラインに惑わされず、稼ぐ力の持続性を冷静に見極める視点が不可欠です。
【プロの結論】アナリスト目標株価と「買うべき人・避けるべき人」の境界線
大手証券各社が提示する日本ガイシ目標株価のコンセンサスを検証すると、現状の株価水準に対して強気から中立のレンジで推移しています。アップサイドを見込むアナリストの論拠は、半導体製造装置市場の再加速と、下期以降の固定費抑制による営業レバレッジの効きやすさにあります。
これらを踏まえ、日本ガイシへの投資判断基準を明確に分類します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 投資をおすすめできる人の条件:
- 中長期の配当成長とキャピタルゲインを両睨みしたい人:安定配当を享受しながら、半導体や脱炭素サイクルの上昇波をじっくり待てる時間軸の長い投資家。
- PBR1倍前後のディフェンシブな安全域を重視する人:下値が資産価値でサポートされており、下落局面で自信を持ってナンピン買いや押し目買いを入れられる人。
- 世界トップシェアの差別化技術に裏打ちされた企業を好む人:参入障壁の高さに確信を持てる投資家。
▼ 投資に慎重になるべき人の条件:
- 株主優待(クオカードや自社製品)を毎年楽しみにしている人:前述の通り優待制度はなく、還元は配当と自社株買いに集約されています。
- 数週間から数ヶ月単位での急激な短期急騰を狙う人:大型株であり、需給や為替動向によって数ヶ月単位のレンジ相場が続くケースが少なくありません。
- 景気サイクルによる四半期業績のブレに耐えられない人:半導体市況の変動をダイレクトに受けるため、短期的な決算ミスで株価が振れるストレスを嫌う人には不向きです。
【日本 ガイシ の 株価】に関するよくある質問(FAQ)
Q1:日本ガイシの株価が急落したときは買い時ですか?
A1:歴史的に見ると、PBRが1倍を下回り、配当利回りが4%近辺まで上昇する水準での急落は、中長期的な押し目買いの好機となってきました。ただし、下落要因が一時的な市況サイクルによるものか、構造的な競争力喪失によるものかを決算短信で精査することが前提となります。
Q2:配当金の権利確定月と支払い時期はいつですか?
A2:権利確定月は中間配当が9月末、期末配当が3月末の年2回です。実際の支払いは中間配当が12月上旬、期末配当が6月下旬(株主総会終了後)となるのが通例です。
Q3:なぜ日本特殊陶業と株価の動きが異なることがあるのですか?
A3:同じセラミックス分野であっても、日本特殊陶業が補修用プラグなどアフターマーケット市場に強く為替や個人消費の影響を受けやすいのに対し、日本ガイシは半導体製造装置メーカーの設備投資やインフラ規模の蓄電プロジェクトなど、BtoBの大型設備投資サイクルに強く連動するためです。
まとめ:今後の動向と失敗しないための投資判断基準
日本ガイシの株価は、祖業の電力・自動車関連という「既存の安定基盤」と、半導体・NAS電池という「未来の成長エンジン」の二軸が織りなすダイナミズムによって動いています。目先の四半期決算やEV市場の過度な報道によって株価が乱高下する局面は、市場の過剰反応がもたらす歪みであり、冷静な投資家にとっては企業の本質的価値を見極める絶好の機会と言えます。
同社の盤石な財務基盤と高い株主還元意欲を勘案すれば、押し目形成時の下値リスクは比較的限定的です。テクニカル面でのサポートラインやPBR水準を注視しつつ、世界的なハイテク・脱炭素サイクルの好転を見据えて時間分散でエントリーしていくことが、着実なリターンを獲得するための最も確実な戦略となるでしょう。 (出典: 日本 ガイシ の 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
