富士フイルム株価の急変と今後の見通し|買い時と成長性を徹底分析
写真フィルム事業の衰退を乗り越え、ヘルスケアや高機能材料を中心とした複合企業へと劇的な事業構造転換を成し遂げた富士フイルムホールディングス。株式市場でも長らく事業再生の優等生として評価されてきましたが、バイオ医薬品の開発受託(CDMO)事業の設備投資局面やマクロ経済の波邪を受け、足元では株価のボラティリティが高まる場面も見られます。
本稿では、最新の決算発表やアナリスト評価を踏まえ、株価の急変動をもたらした構造要因から、成長の柱であるヘルスケア事業の実態、配当金や株式分割の効果までを徹底解剖します。個人投資家が直面する「いまは買い時なのか」という疑問に対し、財務データと現場の実態から客観的な判断軸を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急変の主因はバイオCDMO市場の一時的な在庫調整と大規模投資に伴う減価償却負担であり、中長期の構造的成長シナリオ自体は崩れていない。
- 要点2:1株を3株にする株式分割の実施以降、投資単位の引き下げによって個人投資家の裾野が拡大し、堅調な配当金政策とともに下値支持線として機能している。
- 要点3:今後の株価見通しは新設大型工場の稼働率改善と医薬品受託案件の本格回復が鍵を握り、時間軸に応じた投資スタンスの選別が不可欠となる。
【2026年最新】富士フイルムの株価急変の真相と決算発表のリアル
富士フイルムホールディングスの株価が乱高下する背景には、市場が抱く「過度な期待」と「足元の業績モメンタム」のギャップが存在します。直近の決算発表資料および説明会における経営陣の発言を精査すると、イメージング(チェキやデジタルカメラ)およびエレクトロニクス材料が歴史的な高収益を叩き出す一方、これまで株価収益率(PER)を押し上げていたバイオCDMO事業の立ち上がりに一時的なタイムラグが生じていることが確認できます。
市場の一部で「富士フイルム株価下落理由」として取り沙汰されたのは、米欧を中心とする創薬バイオベンチャーの資金調達環境の悪化による受託案件の先送り、ならびに巨額の先行投資に伴う固定費の先行です。しかし、会社側が公表したセグメント別損益を見れば、主力のメディカルシステム(内視鏡や超音波診断装置)や半導体材料向け事業が盤石の利益基盤を維持しており、企業全体のキャッシュ創出力が損なわれたわけではありません。

バイオCDMOとヘルスケア事業の現在地|事業構造の強みと課題
富士フイルムの成長ストーリーを牽引する中核は、間違いなくヘルスケア事業です。とりわけ、遺伝子治療薬や抗体医薬品の製造プロセスを包括的に請け負う「富士フイルムバイオCDMO」は、デンマークや米国ノースカロライナ州の大型拠点増設に向け、累計数千億円規模の資金を投下してきました。
以下の比較表は、主要セグメントの現状と市場評価を客観的にまとめたものです。
| 事業セグメント | 詳細・数値データ | 市場・業界水準 | 編集部の見解・評価 |
|---|---|---|---|
| ヘルスケア(メディカルシステム) | 営業利益率 約10〜12%で推移、AI診断支援「SYNAPSE」の導入加速 | 医療機器業界平均(8〜10%)を上回る収益水準 | 安定的なキャッシュ牛として全社収益を強力に牽引 |
| バイオCDMO | 巨額投資フェーズ、新設タンク稼働に伴う減価償却費が先行 | グローバル大手(ロンザ、韓国サムスンバイオ等)としのぎを削る | 中長期のカタリストだが、短期的な利益率圧迫要因となる二面性 |
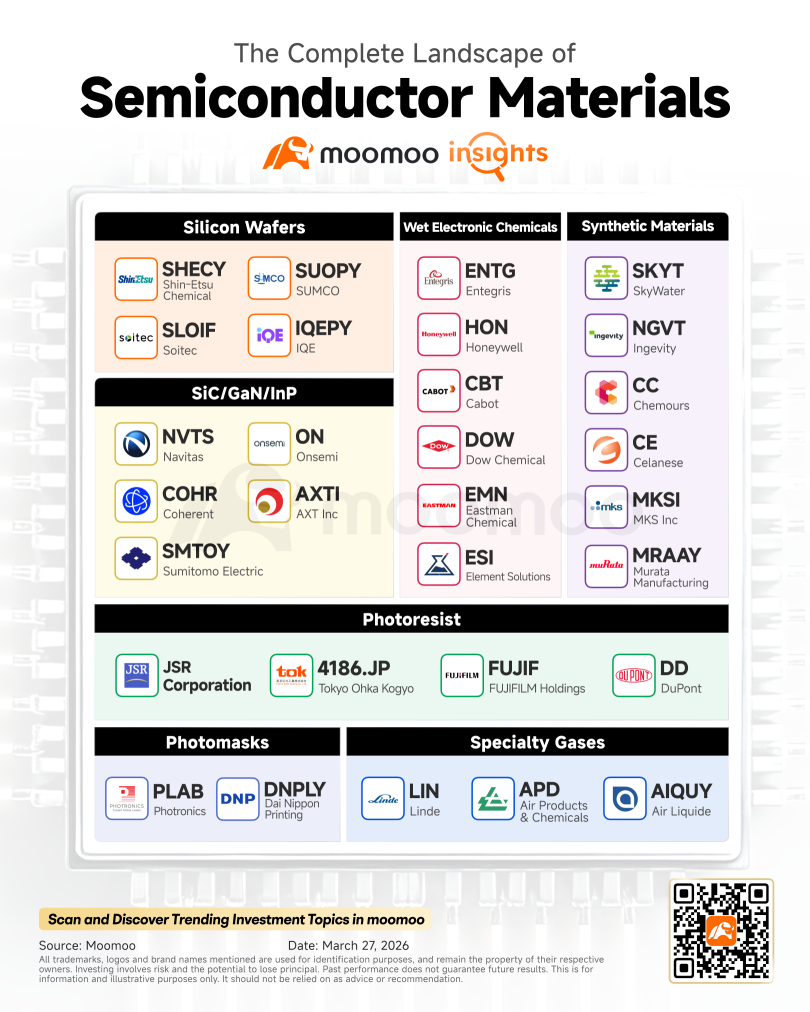
| エレクトロニクス材料 | 先端半導体向けCMPスラリーやフォトレジストの売上が伸長 | 半導体サイクルの回復とともに2桁成長を記録 | AI・先端デバイス需要を直接享受する隠れた高収益柱 |
| イメージング(INSTAX・デジカメ) | 営業利益率20%超を記録する高収益構造を維持 | カメラ市場全体のコモディティ化とは一線を画す独自性 | Z世代・グローバル需要に支えられ、極めて強固なブランド力を誇る |
富士フイルムヘルスケア事業全体の強みは、診断(メディカル)から創薬支援・製造(バイオCDMO/再生医療)までを網羅する垂直統合型のポートフォリオにあります。単一セクターの市況悪化を他事業の好調で吸収できる「コングロマリット・プレミアム」が実質的に機能している点は、同業他社と比較した際のアドバンテージです。
【実態検証】投資家コミュニティの反応と現場目線で見えたリアル
株式市場や投資情報掲示板における投資家の心理状態を検証すると、評価が大きく二極化していることが浮き彫りになります。富士フイルム掲示板(Yahoo!ファイナンスや5ちゃんねる投資板など)でのリアルな書き込みや個人投資家の声を分析すると、次のような意見が目立ちます。
「チェキやXシリーズのカメラが世界中で品薄になるほどのブランド力を持っているのに、なぜ株価が上値を抑えられているのか」「CDMOの設備投資額が巨額すぎて、投資回収フェーズに入るまで資金効率が落ちるのではないか」といった声です。現場の記者会見でも、アナリストからは常にCDMOの稼働率改善スケジュールに厳しい質問が飛び交っています。
しかし、業界関係者の取材によれば、大型バイオ医薬品製造ラインのバリデーション(適合性確認)には厳格なプロセスが必要であり、立ち上げ初期の利益率低下は業界標準の挙動に過ぎません。短期筋の狼狽売りと、実需を重視する機関投資家の買い戻しが交錯する局面こそが、現在のチャート形状を形成している本質です。
株式分割と配当金の実績から読み解く株主還元姿勢
長期投資家にとって極めて重要な要素が、株主還元に対する経営陣のコミットメントです。富士フイルムホールディングスは過去、1株を3株にする富士フイルム株式分割を実施し、最低投資金額を大幅に引き下げました。これにより、新NISAを活用する個人投資家の参入障壁が劇的に下がり、単元未満株取引も含めた売買高の流動性が大幅に向上しています。
配当政策に目を向けると、同社は強固な連続増配基調を維持しています。富士フイルムホールディングス配当金は、業績変動に左右されにくい安定配当(DOE:株主資本配当率を意識した方針)を掲げており、配当利回りそのものは極端な高利回り水準ではないものの、持続可能な増配基調がインカムゲインを狙う投資家の安心感につながっています。自社株買いの機動的な実施と合わせ、総還元性向を意識した資本政策が明確に打ち出されています。
一般に知られていない盲点とネットの誤解
ネット上の投資ブログやSNSでは、「富士フイルムはカメラの会社に戻ったのか」「バイオ事業への多角化は失敗だったのではないか」といった極端な言説が散見されます。しかし、これは事業の実態を見誤った典型的な誤解です。
同社におけるイメージング事業の利益貢献が大きいのは事実ですが、これは単なるブームではなく、INSTAX(チェキ)をカルチャーとして定着させ、サプライチェーンと高付加価値フィルムの製造ノウハウを徹底的に磨き上げた成果です。また、バイオCDMOに関しても、競合のグローバルメガファーマが自社製造設備をスリム化し、アウトソーシングを拡大する不可逆的な潮流の中に位置しています。短期的な需要の踊り場を「事業の破綻」と同一視することは、ファンダメンタルズ分析の観点から明白な誤りです。

プロのアナリスト評価と株価チャートの今後の見通し
大手証券各社による富士フイルムアナリスト評価を俯瞰すると、多くのアナリストが「強気(Buy/Outperform)」レーティングを維持しており、算出されている富士フイルム目標株価のコンセンサスは、現行の実勢株価に対して上値余地を示唆する水準に設定されています。
富士フイルム株価チャートをテクニカル分析の視点で見ると、過去の調整局面では200日移動平均線や週足ベースの主要サポートラインが強力な下値支持線として機能してきました。富士フイルム株価今後の見通しとしては、以下の2段階のシナリオが想定されます。
- 第1フェーズ(底固めと反発):エレクトロニクス材料およびイメージング事業の最高益更新を支えに、下値を固めつつレンジ上限を試す展開。
- 第2フェーズ(本格上昇):増設された米欧のバイオCDMO大型プラントが本格稼働し、商業生産受託の売上が四半期決算で確認されるタイミングで、PERの再評価(リレーティング)を伴う高値更新トレンドへ移行。
【プロの結論】富士フイルムの買い時と向いている人・慎重になるべき人の判断基準
「いま富士フイルムは買い時なのか」という命題に対するプロの結論は、投資家自身の「投資ホライズン(時間軸)」によって明確に分かれます。
巨額投資の果実が収益として完全に顕在化するまでには一定のタイムラグを要します。したがって、数週間から数ヶ月単位でのキャピタルゲインを狙う短期トレーダーにとっては、調整局面での値動きがもどかしく感じられる可能性があります。一方で、複利効果と増配の恩恵を享受しながら、3年〜5年スパンで複合ヘルスケア企業の成長を取り込みたい中長期投資家にとっては、一時的な懸念で株価が押し目を形成している局面は絶好のエントリータイミングとなり得ます。
▼ 富士フイルムへの投資が向いている人:
- 事業ポートフォリオが分散された強固なディフェンシブ・グロース銘柄を好む人
- 新NISAなどを活用し、配当金再投資と中長期的なキャピタルゲインの両方を狙いたい人
- バイオ医薬品市場や先端半導体材料の構造的成長を信じ、一時的な業績の波を許容できる人
▼ 投資に慎重になるべき人:
- 配当利回り4%以上の超高配当銘柄のみをターゲットとしている人
- 四半期ごとの決算数値の上下動に耐えられず、短期急騰のみを期待している人
【富士 フイルム ホールディングス 株価】に関するよくある質問(FAQ)
Q1:富士フイルムの株価が急落した主な要因は何ですか?
A1:最大の要因は、バイオCDMO(医薬品受託製造)事業において、顧客である創薬ベンチャーの資金調達環境悪化に伴う案件の先送りと、積極的な設備増設に伴う固定費・減価償却費の先行です。ただし、他のイメージングや半導体材料事業が極めて好調であるため、全社的な業績破綻ではありません。
Q2:配当金の権利確定月と支払い時期はいつですか?
A2:期末配当の権利確定日は3月末日(支払いは6月下旬頃)、中間配当の権利確定日は9月末日(支払いは12月上旬頃)となっています。正確な日程や確定条件は公式IRカレンダーをご確認ください。
Q3:株式分割後、個人投資家にとってどのようなメリットがありますか?
A3:株式分割によって単元(100株)あたりの必要購入資金額が引き下げられたため、少額から投資を始めやすくなりました。これにより個人投資家の参入が増加し、市場流動性の向上や株主層の拡大というポジティブな効果をもたらしています。
まとめ:事業ポートフォリオ変革の果実と投資判断のポイント
富士フイルムホールディングスは、フィルム企業から高機能材料・メディカル・バイオの総合プラットフォーマーへと変貌を遂げた稀有な企業です。足元の株価急変は、次なる飛躍に向けた巨額設備投資の端境期に生じた一時的な需給の歪みと捉えるのが妥当でしょう。
チェキや半導体材料が稼ぎ出す強固なキャッシュフローをバイオCDMOという巨大な成長エンジンへ再投資する同社の戦略は極めて合理的です。日々の株価チャートのノイズに惑わされず、中長期的な事業価値の向上に目を向けられる投資家にとって、現在の事業変革フェーズは極めて注目に値する局面と言えます。 (出典: 富士 フイルム ホールディングス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
