共和電業の株価推移と今後の見通しは?買い時と配当利回りを徹底解剖
構造物の安全管理や自動車の衝突実験など、日本のものづくりを根底から支えるセンサーのパイオニア企業、共和電業(東証プライム・コード6853)。世界トップクラスのシェアを誇る主力製品「ひずみゲージ」を武器に、堅実な経営を続けてきた同社ですが、直近の株式市場ではバリュー株としての再評価や設備投資需要の変動を受け、投資家の熱い視線が注がれています。
「現在の株価水準は割安なのか」「安定配当株としての利回りや今後の業績予想はどう推移するのか」など、個人投資家が直面する疑問について、公開されている財務データや業界動向を基に客観的な視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:共和電業は「ひずみゲージ」で国内屈指のシェアを誇り、インフラ老朽化対策やEV開発の試験計測分野で底堅い構造的強みを持つ。
- 要点2:PBR1倍割れ水準での推移や安定した配当利回りが下値を支える一方、製造業の設備投資サイクルの影響を受けやすいボラティリティが存在する。
- 要点3:中長期的なインフラメンテナンス需要や株主還元強化を睨みつつ、四半期決算ごとの受注残高とチャートのサポートラインを見極めることが買い時判断の鍵となる。
【2026年最新】共和電業の企業価値と主要指標データ一覧
投資判断を下す上で、まずは同社のファンダメンタルズと市場評価を客観的な数値で把握することが欠かせません。製造業向け精密計測機器セクターにおける立ち位置を含め、主要な指標を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
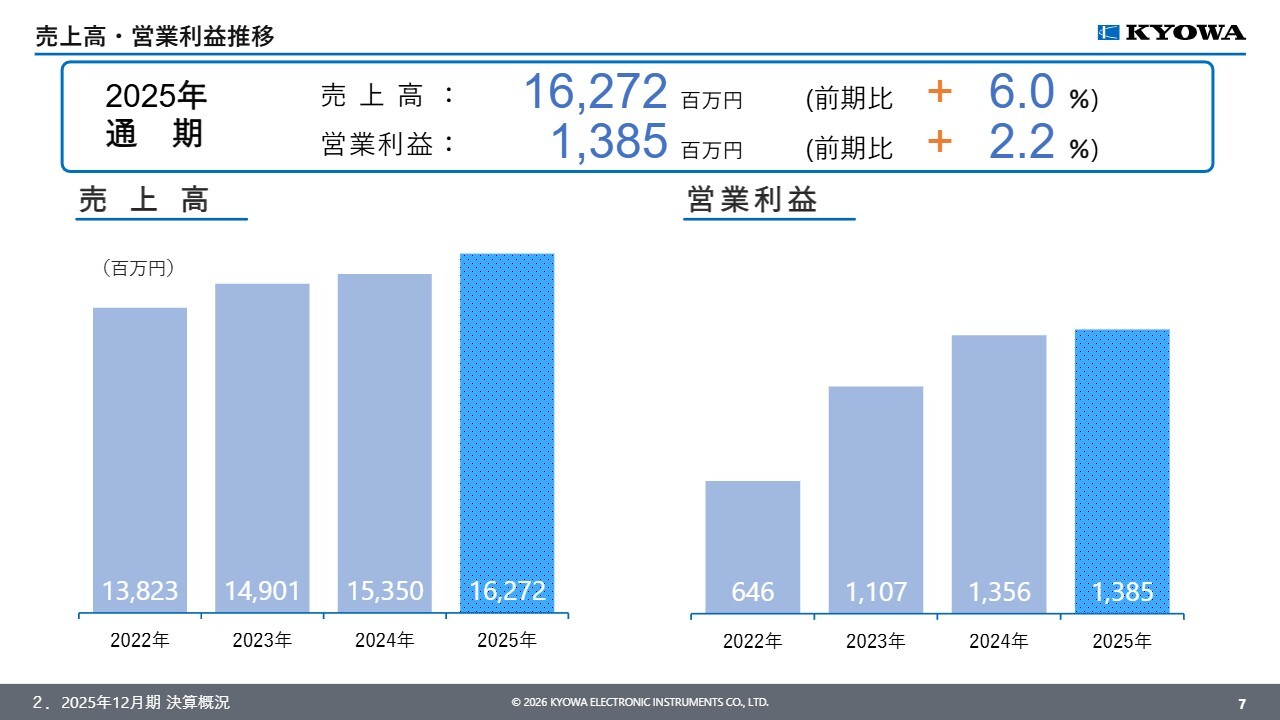
| PER(株価収益率) | 約11〜14倍前後で推移 | プライム市場平均:約15倍 | 過熱感はなく、利益水準に対して適正〜やや割安圏にある。 |
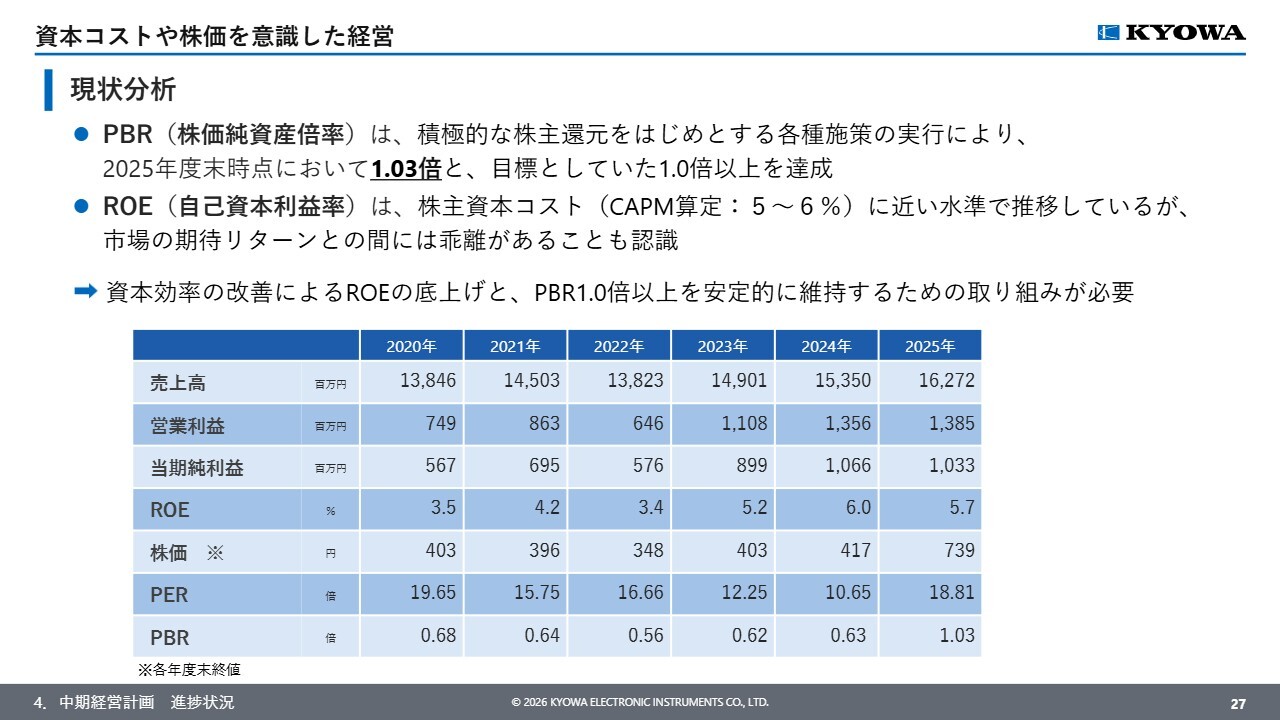
| PBR(純資産倍率) | 0.6〜0.8倍水準 | 解散価値基準:1.0倍 | 東京証券取引所が求める「資本コストや株価を意識した経営」の改善余地が大きい。 |
| 配当利回り | 3.0%〜3.8%前後 | 東証プライム平均:約2.0〜2.5% | インカムゲインを重視する中長期保有者にとって魅力的な水準。 |
| 株主優待 | 実施なし(配当による還元を基本方針) | クオカードや自社品贈呈等 | 優待廃止・集約の流れに沿い、公平な直接配当還元に注力している。 |
| 自己資本比率 | 70%以上の高水準 | 健全水準:40%以上 | 財務基盤は極めて強固で、倒産リスクが極小のディフェンシブ性を持つ。 |
なぜ株価が動くのか?業績推移と変動をもたらす決定的な理由
共和電業の株価推移を左右する最大の要因は、同社のコア技術である「ひずみゲージ」および各種計測制御機器の需要動向です。ひずみゲージは、ミリ単位以下の微小な変形を電気信号に変換して測定するセンサーであり、橋梁・トンネルなどのインフラ健全性監視から、航空宇宙、自動車の安全性試験に至るまで不可欠な部品となっています。
株価が大きく動く背景には、主に以下の3つの構造的要因が存在します。
- 自動車産業の研究開発投資サイクル:EV(電気自動車)や自動運転技術の開発現場では、車体剛性やバッテリーモジュールの耐久試験などに共和電業の多点計測システムが採用されます。自動車大手の研究開発費の増減が、四半期業績に直結しやすい傾向があります。
- 国土強靭化と社会インフラの老朽化対策:高度経済成長期に整備された道路や橋、ダムの更新・点検需要は年々高まっており、官民双方のインフラ保守管理予算の執行状況が中長期的な受注残を左右します。
- 為替動向と原材料コストの変動:輸出比率の変動や計測機器に使用される半導体・電子部材の調達価格が、営業利益率を押し上げ、あるいは圧迫する要因となります。
決算短信や適時開示資料を追う投資家にとって、「受注高」と「受注残高」の前年同期比推移は、株価の先行指標として極めて重要なチェックポイントとなっています。
【実態検証】投資家掲示板の評判とチャート推移から見る市場のリアル
投資家が集うオンライン掲示板やSNSでは、共和電業に対してどのような評価が下されているのでしょうか。市場のリアルな声を検証すると、期待と課題の両面が浮かび上がってきます。
掲示板等で頻繁に見られる好意的な声としては、「財務が鉄壁で減配リスクが低い」「ニッチトップ企業としての参入障壁が高い」という点が挙げられます。特にPBRが1倍を大きく下回る状況が続いていることから、東証の要請に伴う自社株買いや増配といった株主還元強化を期待する声が根強く存在します。
一方で、「出来高が少なく値動きが緩慢」「半導体関連のような派手な急騰劇が期待しにくい」といった短期トレーダーからの不満も散見されます。チャート推移を週足・月足の長期スパンで確認すると、一定のボックス相場を形成しやすく、突発的な地合い悪化で売られた局面が中長期の仕込み場として機能してきた経緯が読み取れます。
一般に知られていない盲点と投資家の誤解
共和電業を単なる「オールドエコノミーの計測器メーカー」と捉えるのは、同社のビジネスモデルを見誤る原因になります。同社の収益構造における隠れた強みは、単なるセンサーの単品売りではなく、ソフトウェアや計測コンサルティングを含めたシステム一括提供を行っている点にあります。
ユーザーが実験環境や監視システムを共和電業のプラットフォームで構築した場合、他社製への乗り換えコストが極めて高くなります。この高いスイッチングコストが、景気後退局面でも売上を一定水準に保つ強力な防壁となっています。株主優待がないことを敬遠する個人投資家もいますが、その分を安定した現金配当として還元する姿勢は、資本効率の観点から機関投資家にも好意的に評価されるポイントです。
プロが解説する「買い時」のシグナルと投資判断基準
共和電業の株式をポートフォリオに組み入れる際、どのようなタイミングを狙うべきでしょうか。過去のトレンドと需給構造に基づき、買い時を見極めるための具体的シグナルを整理しました。
- 配当利回りが3.5%を超える水準への調整局面:株価全体の下落に連れ安し、利回りが急上昇したポイントは、インカムゲイン狙いの買い支えが入りやすい下値支持線となります。
- 決算発表時の保守的な通期会社予想に対する過剰反応時:同社は期初予想を保守的に出す傾向があり、市場の期待値未達で一時的に売られた後の反発局面は狙い目となります。
- PBRが0.6倍台まで売り込まれた局面:純資産対比で見て歴史的なディスカウント水準に達した局面は、中長期投資における安全域(マージン・オブ・セーフティ)が十分に確保されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【おすすめできる投資家】
- 高配当株ポートフォリオの一角として、強固な自己資本比率を持つ安定企業を長期保有したい方
- PBR1倍割れ是正に向けた企業の資本政策改善を、配当を受け取りながらじっくり待てる方
- インフラ強靭化やEV安全性評価という確実な社会的需要にベットしたい方
【慎重になるべき投資家】
- 数日から数週間で数十パーセントのキャピタルゲインを狙うデイトレード・スイングトレーダー
- 毎日の出来高が数百万株規模の大商い銘柄を好む流動性重視の投資家
【共和 電 業 株価】に関するよくある質問(FAQ)
Q1:共和電業(6853)の株主優待制度はありますか?
A1:現在、共和電業では株主優待制度は導入されていません。企業側は配当金を通じた直接的な利益還元を重視しており、安定的な配当維持と増配が株主還元の柱となっています。
Q2:業績を予想する上で最も注目すべき業界指標は何ですか?
A2:国内自動車メーカーの設備投資・研究開発費の計画と、国土交通省が発表する公共事業関係費(特に橋梁・道路等の維持管理予算)の推移が最も直接的な先行指標となります。
Q3:今後の目標株価や見通しをどう捉えるべきですか?
A3:アナリストレポートや市場予想では、PBR1倍水準への回帰が一つの長期的なベンチマークとされます。ただし、外部環境の急変による製造業の投資縮小リスクもあるため、四半期ごとの受注進捗率を確認しながら段階的にポジションを構築するのが合理的です。
まとめ:今後の動向と失敗しないための判断基準
共和電業は、派手な話題性こそ少ないものの、「ひずみゲージ」という代替の利かないニッチ技術と強固な財務体質を持つ実力派企業です。PBR1倍割れのバリュエーション、3%台半ばに位置する配当利回り、そして老朽化インフラ対策という息の長いテーマ性を併せ持っています。
短期的な株価のブレに惑わされず、配当利回りとPBRの割安感を基準にした「逆張りスタンス」で臨むことが、同社への投資で堅実なリターンを狙うための要諦と言えます。 (出典: 共和 電 業 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
