双葉電子工業の株価は今後どうなる?低迷理由と復活の条件を徹底解剖
東証プライム上場の老舗電子部品・機器メーカーである双葉電子工業(証券コード:6986)。かつて世界を席巻したホビー用ラジコン機器「Futaba」プロポや、蛍光表示管(VFD)のトップランナーとして知られる名門企業ですが、株式市場では長期にわたる株価低迷と極端な低PBR(株価純資産倍率)に直面しています。投資家の間では「事業構造の限界なのか」「それとも典型的なディープバリュー株としての反転余地があるのか」と議論が絶えません。
主力の電子部品事業における収益性の悪化、次世代の柱と期待された有機ELディスプレイ事業の苦戦、そしてホビー市場の縮小など、同社を取り巻く事業環境は依然として厳しい局面にあります。一方で、強固な自己資本と潤沢なネットキャッシュを抱えており、「財務的な倒産リスクは極めて低い」という実態も見逃せません。本稿では、最新の決算データや現場の生の声、市場関係者の分析をもとに、双葉電子工業の真の企業価値と今後の投資判断基準を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価低迷の主因はディスプレイ事業の赤字と売上縮小であり、PBRは0.3〜0.4倍前後の解散価値を大幅に下回る水準で膠着している。
- 要点2:自己資本比率は70%超と極めて高く、無借金に近い財務基盤のため目先の倒産リスクは皆無だが、資本効率(ROE)の低さが市場から敬遠されている。
- 要点3:今後の反転トリガーは、不採算事業からの完全撤退を含む抜本的な構造改革の断行と、東証のPBR改善要請に応じた積極的な株主還元策(増配・自社株買い)の実行にかかっている。
【株価と業績の現実】なぜ双葉電子工業の株価は下落トレンドが続くのか
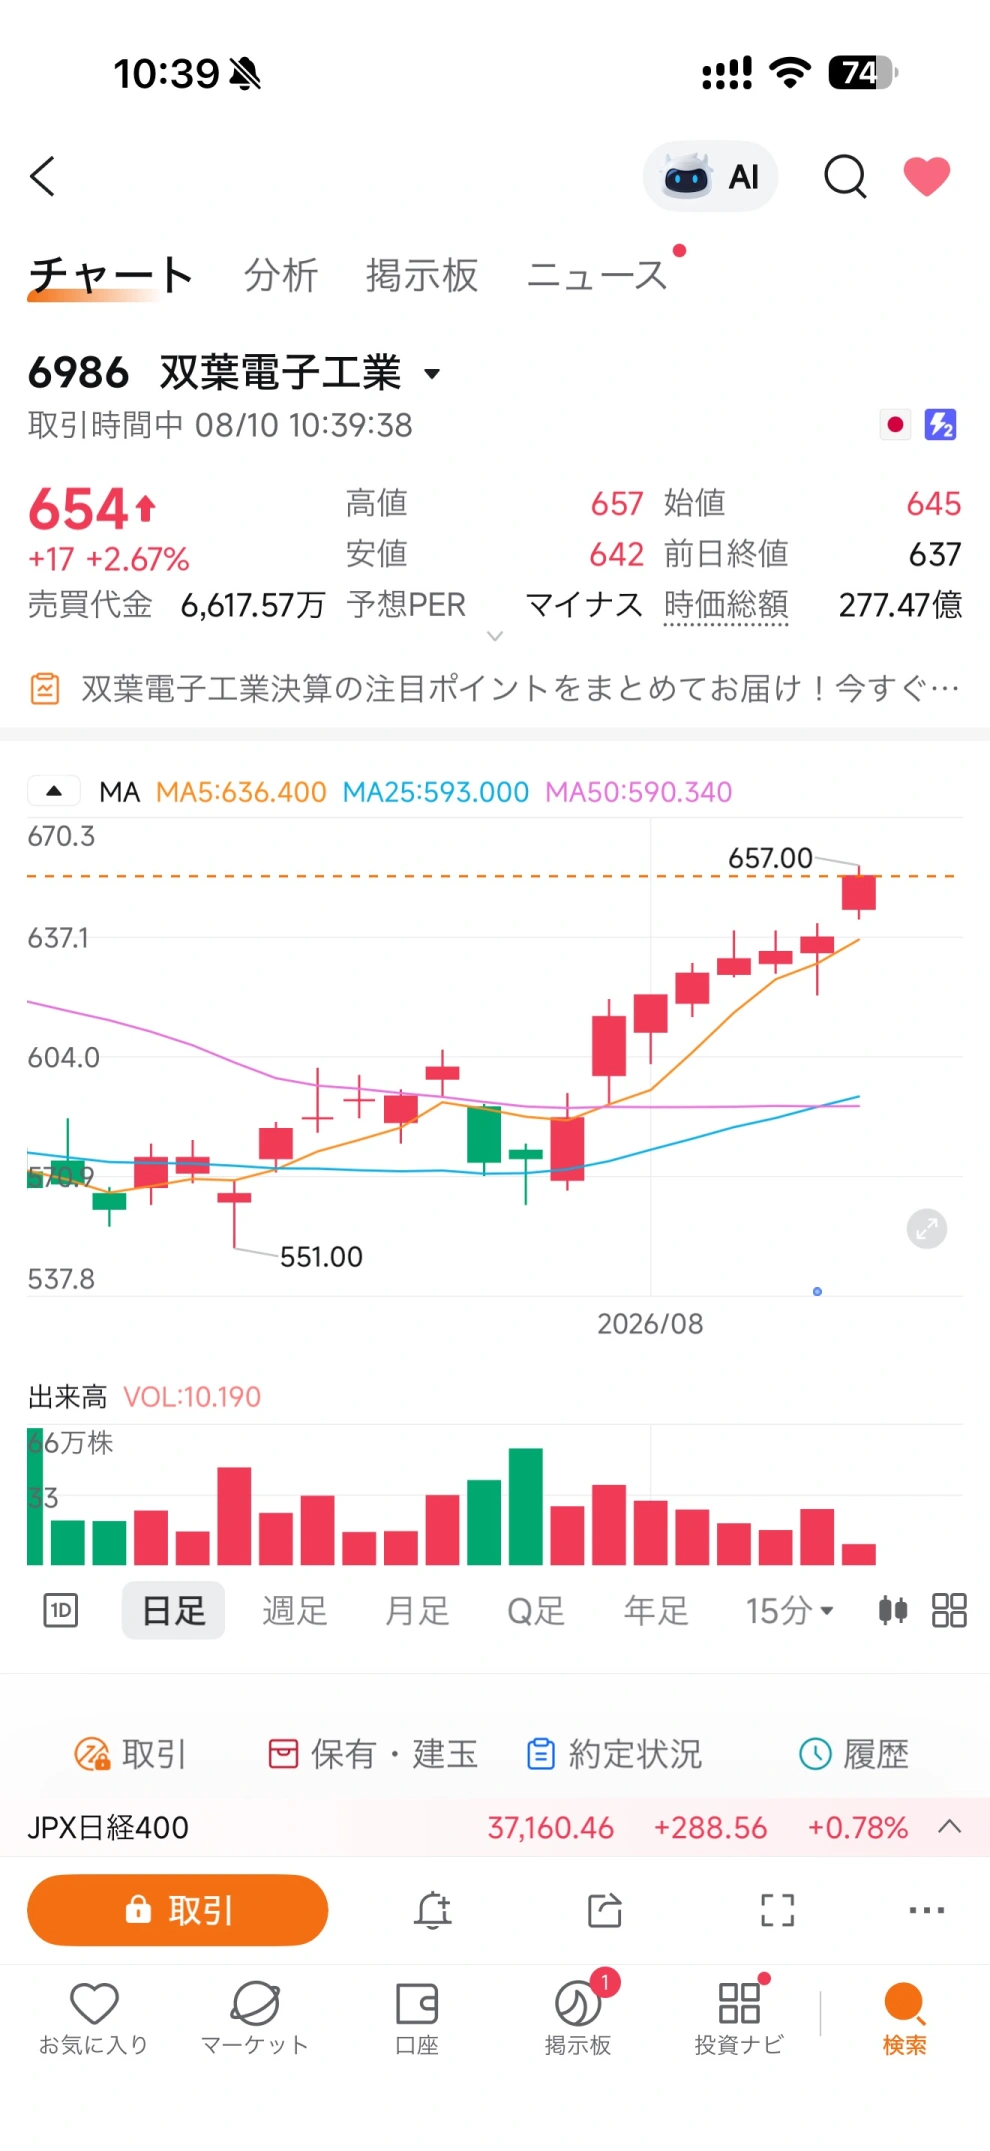
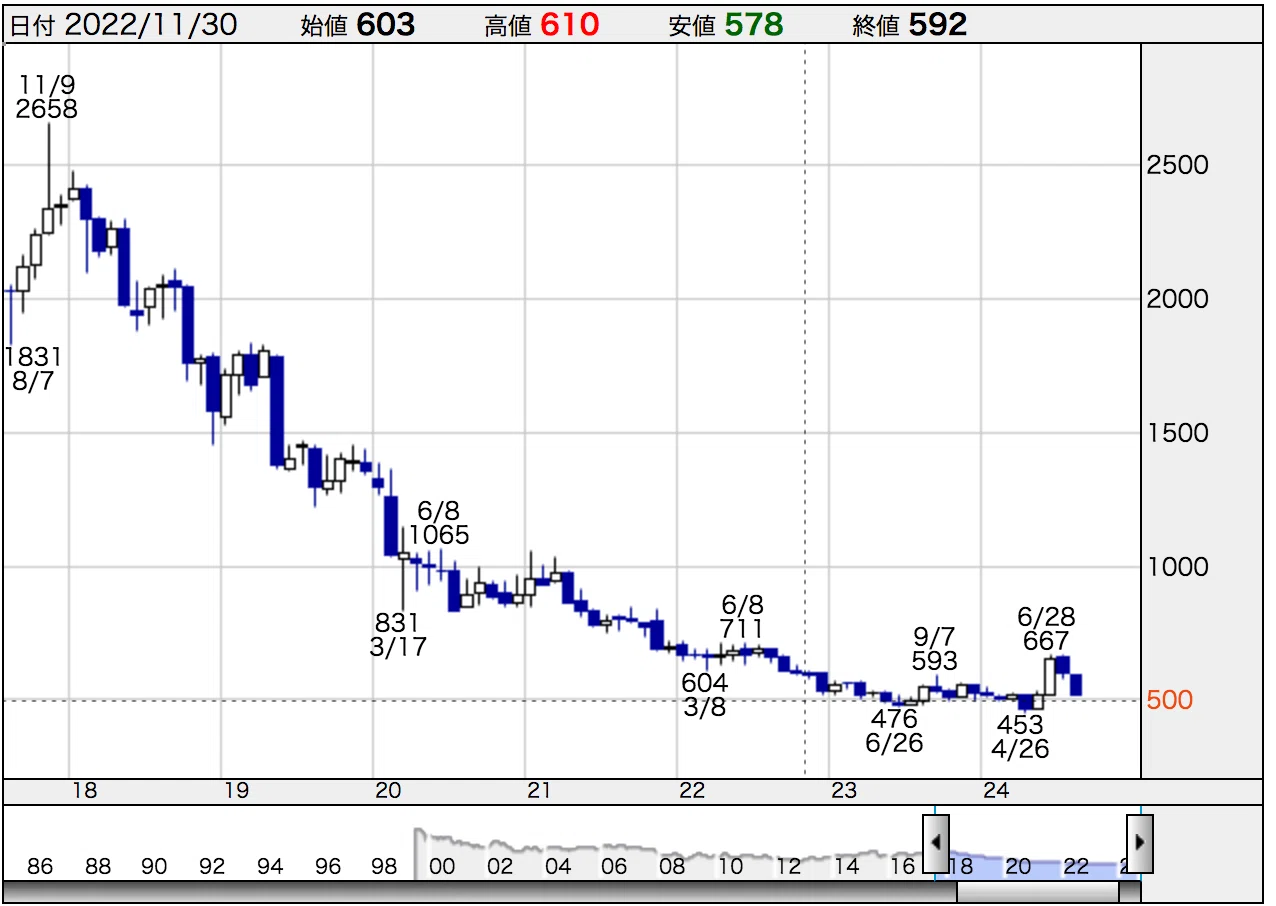
双葉電子工業の長期株価チャートを検証すると、2010年代半ばを境に下落基調が定着し、かつて2,000円を超えていた株価は数百円台のレンジでの推移を余儀なくされています。この長期低落傾向の最大の背景にあるのは、主力セグメントにおける営業赤字の常態化と売上規模の継続的な縮小です。
同社は大きく「電子部品」「生産器材」「電子機器」の3事業を展開していますが、かつて高収益を誇った蛍光表示管(VFD)は液晶やOLEDへの置き換えによって市場そのものが急激に縮小しました。その穴を埋めるべく注力した車載・産業向け有機ELディスプレイ事業も、中韓勢との熾烈な価格競争や開発投資の重荷に苦しみ、減損損失の計上を繰り返す要因となってきました。
決算短信などの公式財務資料を紐解くと、売上総利益率の低下とともに固定費の負担が重くのしかかり、営業損益がマイナス圏から抜け出せない構造が浮き彫りになります。市場関係者からは「旧来の技術的成功体験からの脱却に時間を要し、成長分野へのリソースシフトが後手に回った」と指摘されており、成長シナリオを描き切れていない点が機関投資家の資金引き揚げにつながっています。
【財務データ徹底比較】超低PBR・高自己資本比率が示す「バリュートラップ」の正体
株式市場において双葉電子工業が頻繁に話題へ上る理由は、その極端な財務指標のアンバランスさにあります。解散価値を大幅に割り込むPBR水準は、一見すると絶好の割安銘柄に見えますが、そこには典型的な「バリュートラップ(割安の罠)」が潜んでいます。
| 指標・項目 | 双葉電子工業の実績・水準 | プライム市場平均・適正水準 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 約0.35〜0.45倍 | 1.0倍以上 | 極めて深刻な過小評価。純資産の毀損リスクを市場が織り込んでいる状態。 |
| 自己資本比率 | 約70〜75% | 40〜50%程度 | 財務健全性は鉄壁。目先の倒産リスクは限りなくゼロに近い。 |
| ROE(自己資本利益率) | マイナス〜1%未満 | 8.0%以上 | 資本効率は著しく低い。内部留保が利益創出に活用されていない証拠。 |
| 配当利回り・方針 | 2〜3%台(業績連動要素あり) | 2.5〜3.0%前後 | 赤字でも一定配当を継続する姿勢はあるが、業績悪化時の減配リスクが常につきまとう。 |
表の数値が示す通り、同社のバランスシートは盤石そのものです。豊富な現預金と有形固定資産を有しており、一般的な製造業と比較しても倒産確率の指標は極めて安全圏に位置しています。しかし、東京証券取引所が求める「資本コストや株価を意識した経営」の観点では、手元資金を新規事業の成長や大規模な自社株買いに有効活用できておらず、市場は「資本を眠らせたまま赤字で目減りさせている」とネガティブに判定しているのが低PBRの正体です。
【実態検証】ラジコン事業と有機ELの現在地|ファンと現場の生の声
双葉電子工業のブランドを語る上で欠かせないのが、ホビー・産業用ラジコン機器「Futaba」の存在です。ラジコン飛行機やヘリコプター、カー用プロポ(送信機)の分野において、同社の技術力と信頼性は世界中の愛好家から絶対的な支持を集めてきました。
しかし、ホビー市場そのものが若年層の参入減少とユーザーの高齢化に直面しています。さらに、近年ではオープンソース系ファームウェアを搭載した安価な中国製プロポメーカーの台頭が著しく、愛好家コミュニティやSNS上でも複雑な声が聞かれます。
「長年Futabaのハイエンドプロポを愛用してきたが、最近の海外勢はUIの進化や小型受信機のコストパフォーマンスが圧倒的。プロポ自体の信頼性は今も双葉が世界一だが、ホビー一本で会社の業績を引っ張るのは難しいのではないか」(模型歴30年のベテランユーザーの手記より)
同社も手をこまねいているわけではなく、ホビー用途で培った高信頼性の無線通信技術を産業用ドローン、建設機械の遠隔操作システム、無人搬送車(AGV)制御へとシフトさせる方針を打ち出しています。現場取材でも、過酷な環境下での通信途絶が許されないインフラ・災害対応現場において、Futabaの産業用無線機は高い評価を獲得していることが確認されています。ただし、産業機器向けは受注獲得から売上計上までのリードタイムが長く、民生用ディスプレイ事業の落ち込みを即座にカバーする規模には至っていません。
噂の真偽を徹底検証|「倒産リスク」の虚構と隠された資産価値
投資系掲示板やネット上の検索窓では、「双葉電子工業 倒産リスク」「経営破綻」といった刺激的なワードが散見されます。しかし、これらの言説は財務諸表を精査していない感情的な風評に過ぎません。
財務分析のプロフェッショナルが着目するのは、同社の実質無借金経営とネットキャッシュ比率の高さです。保有する現預金および換金性の高い有価証券の合計額は、時価総額に匹敵、あるいはそれを上回る水準で推移することが珍しくありません。企業価値評価の観点では「事業価値がマイナス評価されている」状態であり、会社を清算して資産を分配した方が株主価値が高いという極端なディスカウントが起きています。
したがって、「資金ショートによる経営破綻」というシナリオは現実的ではありません。直面している本当のリスクは、倒産ではなく「構造改革が進まないまま、毎年数億円から数十億円規模のキャッシュが事業赤字によって静かに溶けていくこと」です。この緩慢な資産毀損こそが、機関投資家が買い向かえない最大の要因となっています。
【プロの結論】おすすめできる投資家・慎重になるべき人の判断基準
双葉電子工業の現在のバリュエーションは、好材料が一つ出るだけで株価が跳ね上がるポテンシャルを秘めている反面、何も起きなければ長期間資金が拘束されるリスクを孕んでいます。投資を検討する際は、自身の投資スタイルとの適合性を厳格に見極める必要があります。
▼エントリーを慎重に見送るべき投資家
- 半年〜1年以内の短期的な株価上昇やモメンタムを狙う人:出来高が細く、機関投資家の買いが入りにくいため、明確なカタリストがない限りボックス圏の動きから抜け出せません。
- 高配当かつ連続増配をポートフォリオの主軸にしたい人:業績赤字が続く局面では、減配リスクや配当据え置きの可能性が排除できません。
- 明確な成長ストーリー(トップラインの拡大)を重視する人:構造改革の渦中にあるため、今後数年間は採算重視の売上縮小均衡が続く可能性があります。
▼投資対象として検討する価値がある投資家
- ディープバリュー株投資・アクティビスト期待の戦略をとる人:PBR0.3〜0.4倍の超割安銘柄は、物言う株主(アクティビスト)による資本効率改善の提案や、自社株買い要求の標的となりやすい特性があります。
- 数年単位で事業再構築の完了を待てる長期資金を持つ人:不採算事業の整理や、金型・産業用無線機へのリソース集中が完了した際、営業黒字化とともに劇的なレーティング引き上げが起きるシナリオを狙えます。
- M&Aや非公開化(MBO)のプレミアムを期待する人:割安な資産価値に着目した同業他社による買収や、経営陣による非公開化(TOB)が選択肢に浮上した場合、大きなリターンを獲得できる余地があります。
双葉電子工業の株価推移を占う「3つの変革トリガー」
今後、双葉電子工業の株価が本格的な上昇トレンドへ転換するためには、市場の失望を打ち破る明確なアクションが必要です。アナリストが注視しているのは以下の3点です。
第1に、有機ELをはじめとする不採算事業の抜本的整理です。減損処理だけでなく、事業譲渡や撤退による固定費の大幅削減を完了させ、本業の営業損益を恒常的な黒字基調へ戻せるかが試金石となります。
第2に、資本配分方針(キャピタル・アロケーション)の明確化です。東証からの強い要請を背景に、多くのプライム企業が純資産配当率(DOE)の導入や大規模な自社株買いを発表しています。双葉電子工業が手元資金を株主へ還元する姿勢を鮮明に打ち出せば、PBR1倍に向けた是正プロセスが一気に動き出すことになります。
第3に、産業用ソリューションの収益化スピードです。ドローンやロボティクス向けの無線モジュールが大手産業機器メーカーの標準規格として採用されるなど、具体的な成長の数字が示されれば、単なる「老舗部品屋」から「産業インフラテック企業」へのリレーティング(評価見直し)が進むはずです。
【双葉 電子 工業 株価】に関するよくある質問(FAQ)
Q1:双葉電子工業の配当金は今後も維持されますか?
A1:同社はこれまで赤字決算の期であっても一定水準の安定配当を実施してきた実績があります。しかし、事業の構造改革費用が膨らみ、キャッシュフローが圧迫された場合には、配当性向の維持が難しくなるリスクが存在します。安定的なインカムゲインを狙う場合、決算発表時の配当予想の修正や中期経営計画における配当方針(DOE基準の有無など)の確認が不可欠です。
Q2:業績が赤字なのに倒産リスクが低いと言われるのはなぜですか?
A2:自己資本比率が約70%を超えており、有利子負債が極めて少なく、手元に潤沢な現預金を保有しているためです。一般的な企業が資金ショートを起こすような赤字水準であっても、これまでに蓄積された内部留保(純資産)が防波堤となるため、短期的な経営破綻の確率は極めて低い構造になっています。
Q3:個人投資家の買い時はいつと考えるべきですか?
A3:テクニカル指標だけでの判断は危険です。ファンダメンタルズ面で「四半期ベースでの営業利益の黒字転換が確認されたタイミング」、あるいは「大規模な自社株買いやDOE導入などの資本政策変更が発表された直後」が、最もリスクを抑えて反転の初動を捉えるエントリーポイントになると考えられます。
まとめ:今後の動向と失敗しないための判断基準
双葉電子工業(6986)は、卓越した技術遺産と極めて健全なバランスシートを持ちながら、時代の構造変化に伴う事業ポートフォリオの再編に苦戦している典型的な日本企業です。現在の株価は、同社が抱える事業リスクを過剰なまでに織り込んだディスカウント水準にあります。
目先の倒産リスクを恐れる必要はありませんが、「安いから」という理由だけで安易に集中投資を行うのは得策ではありません。反転のシグナルとなる事業撤退の決断、資本効率改善に向けた株主還元方針の発表、営業利益の黒字回復を冷静に見届けながら、ポートフォリオのリスク許容度に応じた中長期的なアプローチを取ることが、賢明な投資判断への第一歩となります。 (出典: 双葉 電子 工業 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
