従たる給与についての扶養控除等申告書とは?副業で損しない条件と書き方
副業やアルバイトの掛け持ちが当たり前のワークスタイルとして定着した2026年現在、年末調整の時期や新たな雇用契約を結ぶタイミングで、多くの人が目にして困惑する税務書類がある。それが「従たる給与についての扶養控除等申告書」だ。文字通りの堅苦しい名称もさることながら、ネット上では「提出しないと手取りが減って大損する」「適当に出すと本業の会社に副業がバレる」といった真偽不明の情報が氾濫している。
国税庁の規定や税務現場の実態を取材すると、この申告書は誰もが必要とするものではなく、極めて限られた条件下でのみ効力を発揮する特殊な仕組みであることが見えてくる。主たる給与との決定的な違い、毎月の手取りに直結する「甲欄・乙欄」のカラクリ、そして本当に提出すべき対象者の条件について、現場の税理士や企業の給与計算担当者の証言を交えながら深層を解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:「従たる給与についての扶養控除等申告書」は、本業(主たる給与)で所得控除を引ききれない場合に限り、副業先(従たる給与)に提出して扶養親族の控除を分散させる書類である。
- 要点2:提出しない場合、副業先では高税率の「乙欄」で源泉徴収されるが、翌春の確定申告で過不足を精算できるため、最終的に税金面で損をすることはない。
- 要点3:大半の副業ワーカーは本業側で全額控除を受けられるため提出不要であり、無理に提出するよりも確定申告で一括精算する方が事務リスクも圧倒的に低い。
【2026年最新】副業で耳にする「従たる給与についての扶養控除等申告書」とは何か?
2か所以上の給与支払者から収入を得ている場合、税制上はどちらか一方を「主たる給与」、もう一方を「従たる給与」として明確に区分しなければならない。国税庁タックスアンサーNo.2520の基準によれば、一般に「給与所得者の扶養控除等申告書」を提出している勤務先から受け取る給料が「主たる給与」であり、それ以外の勤務先から受け取る給料はすべて「従たる給与」と定義される。
給与計算の現場において、この2つを分ける決定的な要素が源泉徴収税額表の「甲欄」と「乙欄」だ。本業先には通常の申告書を出すため、基礎控除や各種扶養控除が考慮された優遇税率である甲欄が適用される。一方で、副業先には申告書を出せないため、控除が一切考慮されない高税率の乙欄で機械的に所得税が天引きされる仕組みになっている。
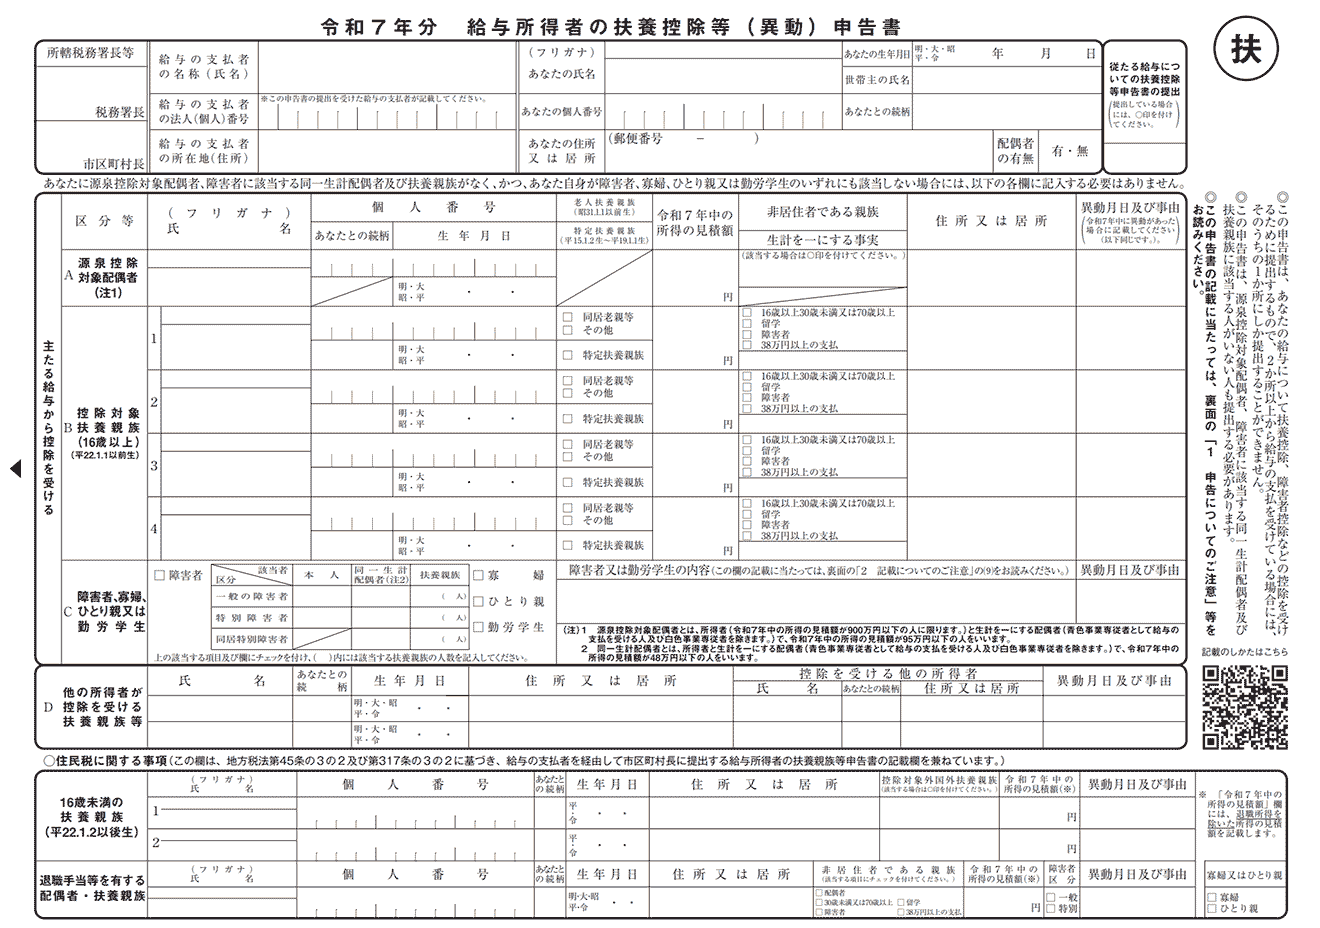
ここで登場するのが「従たる給与についての扶養控除等申告書」だ。この書類は、副業先(従たる給与の支払者)に対して提出することで、本来は甲欄でしか適用できない配偶者控除や扶養親族の控除を、従たる給与の税額計算(乙欄の控除枠)に反映させるための特例的な届出書である。
昭和から続く日本の源泉徴収制度は、「1人が1社のみで終身雇用される」モデルを前提に精緻に組み立てられてきた。しかし、ギグワークやダブルワークが一般化した昨今、本業の収入だけでは家族の控除枠を使い切れないケースや、複数のパート先で生活費を稼ぎ分ける世帯が増加している。そうした制度の隙間を埋める安全弁として用意されているのが、この申告書の実態である。
噂の真偽を徹底検証|「提出しないと損をする」ネット情報の嘘と本当
SNSや知恵袋などのコミュニティでは、「副業先でこの申告書を出さなかったせいで手取りが激減した、大損だ」という嘆きが定期的にバズを起こしている。しかし、税務取材を重ねる報道関係者や税理士の見解は一貫している。結論から言えば、「毎月のキャッシュフローは一時的に減るが、最終的に1円も損をすることはない」というのが制度の冷徹な事実だ。
副業先で申告書を提出しない場合、給料は一律で「乙欄」が適用される。例えば、副業の月収が5万円であっても、甲欄なら0円で済む源泉所得税が、乙欄では月額で約1,500円〜数千円ほど天引きされる。手取り額だけを見れば「引かれすぎている」と感じるのは当然の心理だろう。
だが、所得税は「その年の1月1日から12月31日までのすべての所得」を合算して最終計算するルールだ。副業先から交付される源泉徴収票と本業の源泉徴収票を束ね、翌年の2月16日から3月15日までの間に確定申告を行えば、乙欄で過剰に天引きされていた源泉徴収税は、指定口座に全額きれいに還付される。
「提出しないと損をする」という情報の正体は、確定申告の手続きを知らない層が、手取り額の一時的な目減りを恒久的な損失と誤認した結果に過ぎない。むしろ、後述するように要件を満たさないまま無理に提出することによる是正ペナルティの方が、実務上は遥かに厄介な火種となる。
【データ徹底比較】「主たる給与」と「従たる給与」における税務処理の違い
給与所得者が混乱しやすい税務処理の境界線を、現場の実務データと公的基準に基づいて整理した。制度の全体像を俯瞰すると、なぜ従たる給与の扱いがこれほど厳格に設計されているのかが浮き彫りになる。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 提出する申告書 | 給与所得者の扶養控除等申告書(原則1人1社のみ) | 従たる給与についての扶養控除等申告書(要件該当年のみ) | 名称は酷似しているが、提出先も法的性質も全く別物である。 |
| 源泉徴収の税額表 | 甲欄(基礎控除等を反映した標準税額表) | 乙欄(約3.063%〜の割高な暫定税額表) | 乙欄は取りっぱぐれを防ぐための国の安全設計。最終税額ではない。 |
| 年末調整の実施 | 会社側が12月に実施し、税金を過不足精算 | 実施不可(法律上、年末調整は主たる勤務先のみ) | 従たる給与を合算するには確定申告が不可避となる。 |
| 対象者の実態割合 | 給与所得者全体の約99%以上 | 副業・兼業者全体の0.1%未満(実務推計) | 該当するケースは極めて稀。多くの人は存在を気にする必要がない。 |
誰が出すべきなのか?国税庁が定める「厳格な提出要件」と該当パターンの盲点
では、一体どのような人が「従たる給与についての扶養控除等申告書」を提出できるのか。国税庁の手続き案内(A2-5)には、明確かつ極めて限定的な要件が記されている。
申告書の提出対象者となるのは、「2か所以上の給与の支払者から給与の支払を受ける人で、主たる給与の支払者から支給される年間の給与等の金額(給与所得控除後)が、障害者控除や配偶者控除、扶養控除などの所得控除の合計額に満たないと見込まれる場合」である。
具体的な数字でシミュレーションしてみよう。 例えば、妻と子ども2人(特定扶養親族など)を養っており、配偶者控除や扶養控除、基礎控除などの合計が「年250万円」ある納税者がいたとする。 もしこの人の本業(主たる給与)での年間給与収入が180万円(給与所得控除後で約115万円)程度しかなく、副業(従たる給与)で年200万円を稼いでいるとしよう。この場合、本業の収入からでは250万円の控除枠を引ききれず、約135万円分の控除枠が余ってしまう。
このように、「本業の給料が少なすぎて控除枠が余り、かつ副業の給料からその余った扶養控除を引きたい」という特定のシチュエーションにおいてのみ、副業先に申告書を提出して控除を適用させることができるのだ。
一般的な会社員で「本業の年収が400万〜600万円あり、スキマ時間で月3万〜5万円の副業をしている」というケースでは、本業の給与だけで扶養控除などの枠を完全に消化できる。したがって、国税庁の定める要件自体に該当せず、この書類を提出する資格も必要性も端から存在しない。
【書き方と提出先】迷わず書ける記入ポイントと実務上の注意点
万が一、自身が前述の要件に該当し、毎月の手取りを少しでも増やしたいと判断した場合は、書類を正しく作成して提出する必要がある。実務上の提出先と記入の手順を整理した。
【提出先】:「従たる給与」を支払っている勤務先(副業先・アルバイト先の経理・人事担当部署)。税務署に直接提出するのではなく、勤務先を経由して保管される形式をとる。
【書類の入手】:国税庁の公式サイト内「A2-5 従たる給与についての扶養控除等の(異動)申告」のページから最新のPDFをダウンロードして印刷するのが最も確実だ。
書類の記入における最大の急所は、「扶養親族の重複登録の防止」である。 主たる給与の申告書に書いた同一の扶養親族(例えば長男)を、従たる給与の申告書にも重複して書いてはならない。1人の人間を2重に控除対象にすることは脱税行為とみなされるためだ。 「長男は本業の会社で控除を受け、妻と次男は副業先の申告書に記入して控除を受ける」というように、扶養家族を勤務先ごとにきれいに割り振って記載しなければならない。
また、昨今のマイナンバー管理の厳格化に伴い、副業先にも自身や扶養親族の個人番号を提出する必要が生じる。副業を秘密にしておきたい層にとっては、この書類のやり取り自体が会社側との不要な摩擦や情報流出の契機になりかねない点には細心の警戒が必要だ。

【実態検証】利用者の生の声と現場目線で見えたリアル
給与計算を担う中堅企業の労務担当者や、現場の税理士を取材すると、この書類に対する生々しい本音が次々と語られる。
「中途採用者やパートタイマーから『ダブルワークをしているから従たる給与の申告書を出したい』と相談されることが年に数回あります。しかし、詳しくヒアリングすると99%は要件を理解しておらず、ネットの聞きかじりで『出さないと損するんでしょ?』と思い込んでいるだけです。結局、毎年の確定申告を案内して終わります」(都内IT企業・労務マネージャー談)
大手税理士法人のシニアアソシエイトも、制度の形骸化を指摘する。 「従たる給与の申告書を受理すると、給与計算ソフトの設定変更や扶養の分散管理など、副業先の企業にとっては事務負担が激増します。その上、本業の収入見積もりが狂って年末に控除枠が逆転すると、税務署から『扶養是正の通知』が届き、追徴課税の手続きが発生するリスクさえある。実務家としては、副業分はおとなしく乙欄で天引きしておき、確定申告で一括精算してもらうのが納税者・企業双方にとって最も安全でミスがない選択肢だと助言しています」
知恵袋やSNS上でも、「店長に書類を渡したら『うちでは前例がないから分からない』と突き返された」「自分で確定申告したらあっさり数万円戻ってきたので、わざわざ面倒な書類を出さなくて正解だった」という体験談が目立つ。現場のオペレーションと制度の建前との間には、依然として深い溝が存在している。
一般に知られていない盲点とネットの誤解
「従たる給与についての扶養控除等申告書」を取り巻く言説には、税法上の根拠を欠いた誤解がいくつも定着している。その代表的な3つの盲点を正しく把握しておきたい。
誤解①:「この申告書を出せば、副業先でも年末調整をしてもらえる」
これは完全な虚偽だ。所得税法上、年末調整を行えるのは「主たる給与の支払者」ただ1社のみである。従たる給与の申告書を出したところで、行われるのは「毎月の乙欄の源泉徴収税額を少し軽くする」ことだけであり、副業先で年末調整が行われることは法的にあり得ない。どちらにせよ確定申告は必須となる。
誤解②:「提出すれば副業が会社にバレるのを防げる」
これも因果関係が逆だ。副業が本業に発覚する最大のルートは、申告書の有無ではなく、翌年5月〜6月に本業の会社に届く「住民税の決定通知書」の税額差異である。従たる給与の申告書を出したからといって住民税の通知ルートが変わるわけではなく、副業バレの対策としては何の意味も持たない。
誤解③:「副業収入が20万円以下なら何もしなくていい」
所得税の確定申告においては「給与所得以外の所得が20万円以下」等の申告不要制度が存在するが、副業がパートやアルバイトのような「給与所得」である場合は、主たる給与以外の給与収入が20万円を超えれば確定申告が義務付けられる。また、住民税に関しては金額の多寡にかかわらず全額申告が必要となるため、「20万円ルール」を曲解して放置すると無申告加算税のリスクを背負うことになる。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税理士や労務の専門家が提示する客観的な判断基準に基づき、自身がこの申告書とどう向き合うべきかのロードマップを策定した。
【提出を検討してもよい人】: 1. 扶養親族(配偶者、子ども、高齢の両親など)が複数人おり、控除枠が極めて大きい。 2. 本業の年収が100万円台前半など極端に低く、副業先の方が稼ぎが多い逆転状態にある。 3. 毎月の生活資金が極めてシビアで、確定申告による春の還付まで待てず、月々の手取りを千円単位で最大化したい。
【提出をおすすめできない人(提出不要な人)】: 1. 本業で年収300万円以上を得ており、扶養控除枠を本業側で無理なく消化できる通常ワーカー。 2. 副業先の人事や店長に無用な事務作業を強いて関係性を悪化させたくない人。 3. 扶養親族の二重控除による税務署からの是正指導リスクをゼロに抑えたい人。 4. そもそも春に確定申告を行う予定がある人(確定申告をすれば結果は1円の狂いもなく同一になる)。
【従たる給与についての扶養控除等申告書】に関するよくある質問(FAQ)
Q1:副業先から「扶養控除等申告書」を提出するように言われましたが、どうすればいいですか?
A1:副業先の担当者が、通常の「主たる給与用の申告書」をルーティンで渡しているケースが大半です。すでに本業の会社へ提出している場合は、副業先には「他社へ提出しているため提出できません(乙欄での処理をお願いします)」と伝えてください。2社に主たる申告書を重複提出すると税務署から是正通知が届きます。「従たる給与用」を求められている場合でも、本業の給料で控除を引ききれるなら提出不要です。
Q2:申告書を出さずに乙欄で引かれた税金は、本当に全額戻ってきますか?
A2:副業先から交付される「源泉徴収票」と本業の源泉徴収票を用意し、年明けに確定申告を行えば、払いすぎていた源泉所得税は指定口座に還付されます。ただし、本業と副業の合算所得に対して本来支払うべき年税額が計算されるため、副業の稼ぎが大きく本業で税率が上がりそうな場合は、還付ではなく追加納税になるケースもあります。いずれにしても「本来納めるべき適正な税額」に精算されるため、損をすることはありません。
Q3:従たる給与についての扶養控除等申告書を提出した場合、副業先で年末調整はしてもらえますか?
A3:副業先で年末調整を受けることはできません。年末調整は主たる給与の支払者(本業)のみが行える手続きです。従たる給与についての申告書を提出していても、1年間のトータルの所得税を確定させるためには、副業先から源泉徴収票を受け取って自身で確定申告を行う必要があります。
Q4:副業を本業の会社に知られたくないのですが、この書類を出すとバレますか?
A4:この書類を副業先に提出したこと自体が直接本業に通知されるわけではありません。しかし、副業が発覚する主因は、5月以降に市区町村から本業の会社へ届く「住民税決定通知書」に記載された副業分の合算所得です。副業バレを防ぎたい場合は、確定申告書の第二表で住民税の徴収方法を「自分で納付(普通徴収)」に選択するなどの対策が本質的であり、従たる給与の申告書でバレを防ぐことは不可能です。
まとめ:今後の動向と失敗しないための判断基準
働き方の多様化が急速に進展した結果、昭和型の単一雇用を前提とした税務書類の名称や手続きは、現代の働く人々にとって不要な混乱を招く要因となっている。「従たる給与についての扶養控除等申告書」もその典型例であり、名前のインパクトとは裏腹に、大半の副業ワーカーにとっては「関わる必要のない例外規定」に過ぎない。
本業でしっかりとした収入基盤があるならば、副業先では淡々と「乙欄」で源泉徴収を受け止め、年が明けたタイミングでスマートフォンからマイナポータル連携を使って確定申告を行うのが、最もミスがなく事務コストも低い賢明な選択だ。ネット上の「出さないと損をする」という断片的な言葉に惑わされることなく、制度の構造的な本質を見極めた上で、スマートな副業ライフを送っていただきたい。 (出典: 従 たる 給与 について の 扶養 控除 等 申告 書(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
