マスターカードとVisaの違いは?2026年最新強みとコストコ攻略法
日本国内のキャッシュレス決済比率が4割を超え、日々の支払いにクレジットカードが欠かせないインフラとなった2026年現在。カードを新しく申し込む際、多くの人が「国際ブランドをVisaにするか、それともマスターカード(Mastercard)にするか」という選択に直面します。「どちらを選んでも大差ないのではないか」と考える方も少なくありませんが、決済ネットワークの仕組みや為替レートの算出基準、さらには特定店舗での排他利用規約を紐解くと、両者には見逃せない明確な差が存在します。
特に、会員制量販店コストコでの利用制限や、海外旅行・出張における為替換算コスト、さらには上位カードに付帯する独自特典に至るまで、マスターカードならではの強みは数多く存在します。決済市場の最新動向とユーザーの実態データを踏まえ、マスターカードを選ぶべき決定的な理由と損をしないための活用術を、金融取材の現場から徹底的にレポートします。
📌 【この記事の重要ポイントまとめ】
- 要点1:世界シェア2位ながら欧州での決済網に極めて強く、海外利用時の基準為替レートにおいてVisaより有利になるケースが頻発している。
- 要点2:日本のコストコ倉庫店・ガスステーションで利用できる唯一の国際ブランドであり、日常決済からまとめ買いまで圧倒的な実利を持つ。
- 要点3:2026年最新の年会費無料カードでも高還元・タッチ決済が標準装備され、上位ランクでは「Taste of Premium」など独自の手厚い優待を享受できる。
【徹底比較】マスターカードとVisaの決定的な違いと世界シェアの実態
クレジットカードの国際ブランドにおいて、長年にわたりツートップとして君臨し続けるVisaとマスターカード。世界的な決済調査機関「Nilson Report」の最新推計データによると、マスターカードの加盟店シェア世界ランキングは取扱高ベースでVisaに次ぐ世界第2位、加盟店拠点数ではVisaと同等の全世界約1億店以上に達しています。北米市場を足場に急成長したVisaに対し、マスターカードは歴史的にヨーロッパやアフリカ、アジア新興国でのネットワーク拡大に注力してきた経緯があり、現在でも「欧州圏ならマスターカードのほうが端末トラブルが少ない」と評価される場面が多々あります。
一般ユーザーにとって最も実利的な差が現れるのが、マスターカード海外利用為替レートの決定プロセスです。海外現地や外貨建て決済のECサイトでカードを利用した際、円換算されるレートは各国際ブランドが独自に設定する「基準レート」に、カード発行会社所定の海外事務処理手数料(概ね2.0%〜3.8%前後)を加算して算出されます。外国為替市場の終値をベースに独自アルゴリズムで日々算出されるこの基準レートを定点観測すると、米ドルやユーロ、英ポンドなどの主要通貨において、マスターカードはVisaと比較してコンマ数パーセントほど円高寄りの有利なレートを提示する傾向が確認されています。高額なブランド品購入や長期滞在になればなるほど、為替レートのわずかな差が数千円から数万円単位の決済額の違いとなって跳ね返ってきます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 世界シェア(取扱高) | Mastercard:約25〜30% Visa:約40〜50% | 上位2社で世界市場の大半を寡占 | シェアはVisa優勢だが受入店舗数は双方1億拠点超で実用差は皆無 |
| 海外為替基準レート | 日次データ比較でVisaより0.1〜0.3%有利な日が多数 | 各ブランドが独自算出し毎日更新 | 海外出張・旅行やドル建て課金ではマスターカードがコスト面で優位 |
| 国内独占加盟店 | コストコ日本全店および併設GSで唯一利用可能 | 大手チェーンは全ブランド共通導入が主流 | コストコユーザーにとっては代替不可能な必須ブランド |
| 上位ランク付帯特典 | 「Taste of Premium」 有名レストラン2名以上で1名無料等 | ゴールド:空港ラウンジのみ プラチナ:コンシェルジュ等 | 発行会社特典に加え、ブランド提供の手厚いダイニング特典が直結 |
こうしたマスターカードとVisaの違いを比較した際、決済できる店舗の数自体に国内で目立った優劣はありませんが、特定の決済先や為替レートのわずかな差において、マスターカード側が明確な実利を握っていることが客観的なデータからも読み取れます。

なぜコストコはマスターカード一択なのか?独占契約の背景と賢い活用術
日本国内でマスターカードの保有価値を一気に押し上げている最大の要因が、コストコホールセールジャパンでの決済ルールです。周知の通り、日本のコストコ店舗および併設のガソリンスタンドでは、現金を除けばマスターカードブランドのクレジットカードしか利用できません。Visa、JCB、American Express、Diners Clubはいずれもレジで決済が拒否されます。
マスターカードがコストコで使える理由には、小売大手が国際ブランドと結ぶ戦略的な排他提携が関係しています。コストコは「高品質な商品を可能な限り低価格で提供する」というビジネスモデルを成立させるため、店舗運営にかかる決済手数料を極限まで圧縮する方針を一貫して取っています。かつて日本市場ではアメリカン・エキスプレスと独占提携を結んでいましたが、手数料引き下げ交渉とオリエントコーポレーション(オリコ)との提携スキーム構築を経て、マスターカードブランドへの独占切り替えが断行されました。
なお、米国本国のコストコがVisaと独占提携しているのに対し、日本やカナダなど国・地域ごとに異なるブランドと契約を結んでいる点も特徴的です。コストコで毎月数万円単位の買い出しや燃料給油を行う家庭にとって、マスターカードを1枚も持っていない状態は、ポイント還元を取りこぼすだけでなく、大量の現金を持ち歩かなければならない致命的なデメリットとなります。
【実態検証】ネットの評判・口コミと現場利用者が明かす「使えない」トラブルの真相
SNSやネット掲示板、Q&Aサイトを巡るマスターカードのネット評判・口コミを検証すると、「どこでも通るので困らない」「為替レートが良い」という肯定的な評価が8割以上を占める一方で、「レジで突然弾かれた」「オンライン決済でエラーが出た」というトラブルの報告が一定数確認されます。取材班が決済端末ベンダーやカード発行各社のサポート窓口に取材した結果、決済不成立となるケースには明確な原因が存在することが分かりました。
特に問い合わせが急増しているマスターカードが使えない原因と対処法は、大きく以下の3パターンに集約されます。
- EMV 3-Dセキュア(本人認証サービス2.0)の未設定・認証失敗:オンラインショッピングで不正利用検知システムが作動し、ワンタイムパスワードや生体認証の連携が完了していないために決済が保留されるケース。各発行会社の会員サイト(Vpass、楽天e-NAVIなど)で本人認証の最新登録を済ませることで即座に解決します。
- 海外・深夜帯の高額決済に伴うシステム自動ロック:深夜の海外サイトや連続した高額決済に対し、AIによる不正検知スコアリングが一時的にカードを止める事例。これはカード会社のセキュリティが正常に作動している証拠でもあり、会員専用デスクへの電話一本で即時解除が可能です。
- 端末側のコンタクトレス決済読み取り不良:プラスチックカードのICチップやアンテナ線の物理的劣化、あるいは店舗側端末のタッチエリアのズレによる通信エラー。端末の差込口にカードを挿入して暗証番号(PIN)入力を行うか、スマホのウォレット決済に切り替えることで回避できます。
万が一の不正利用に対する備えに関しても、マスターカードは世界水準の「ゼロ・ライアビリティ(Zero Liability)」規約を設けています。国内発行カードにおいても、マスターカードの不正利用補償対応は各発行会社の規約と連動し、原則として届け出日から60日前までさかのぼって損害額の全額が補償されます。警察への被害届提出とカード会社への速やかな連絡を怠らなければ、重大な過失がない限りユーザーが身銭を切るリスクは極めて低く抑えられています。

【2026年最新】年会費無料でおすすめのマスターカード厳選ランキング
維持費を一切かけずにマスターカードの強みを最大限に享受したいユーザーに向けて、2026年のキャッシュレス市場で圧倒的な支持を集めるマスターカードのおすすめ年会費無料カードを厳選して解説します。
1. 楽天カード(Mastercard)
基本還元率1.0%を維持しつつ、楽天市場でのポイントアップ(SPU)や楽天ペイとのシームレスな残高連携が強み。コストコでの利用でも満額の1.0%楽天ポイントが付与されるため、日用品の大量購入でポイントをザクザク貯めたい層に最適です。
2. 三井住友カード(NL)(Mastercard)
券面にカード番号が印字されない完全ナンバーレス仕様。対象のコンビニやファストフードチェーンなどでスマホのマスターカードタッチ決済設定(Apple Pay / Google ウォレット)を利用することで、最大7%以上の高還元を実現します。セキュリティの堅牢性と少額決済の手軽さを両立した1枚です。
3. リクルートカード(Mastercard)
年会費永年無料でありながら、どこで使っても一律1.2%という業界最高水準の基本還元率を誇ります。公共料金の支払いからコストコでのまとめ買いまで、利用先を問わずコンスタントに高還元を受けたい堅実派から根強い人気を集めています。
これらのカードはいずれもマスターカード最新キャンペーン2026の対象となっており、新規入会時のポイント付与だけでなく、全国の加盟店やオンラインモールとタイアップしたキャッシュバックプログラムが定期的に展開されています。スマートフォンへのタッチ決済登録も数分で完了するため、申し込んだその日からデジタル決済をフル活用できます。
ステータスと実利を極める|ゴールド・プラチナの独自特典と限度額引き上げの壁
無料カードにとどまらず、上位ランクのカードを検討する際にもマスターカードの独自設計が光ります。マスターカードでは、発行会社独自のサービスとは別に、ブランド本部が提供する「Taste of Premium」という会員プログラムを用意しています。
このマスターカードゴールド・プラチナランクの特典には、高級旅館・ホテルの特別宿泊プラン予約、国際線手荷物無料宅配サービスの優待、さらには国内約200店舗の有名レストランで2名以上のコース料理を予約すると1名分が無料になる「ダイニング招待サービス」などが含まれています。特に「三井住友カード プラチナプリファード」や「TRUST CLUB プラチナマスターカード」など、年会費を抑えつつマスターカードの上位特典を網羅できる設計のカードは、ビジネス層や旅行好きの層から高いコストパフォーマンスを評価されています。
一方、上位カードの保有や高額決済に伴って避けて通れないのがマスターカード限度額引き上げ審査です。日本の割賦販売法に基づく「包括支払可能見込額」の算定により、カード会社は利用者の年収、世帯人数、家賃負担、および指定信用情報機関(CICやJICC)に登録された他社借入残高を厳格に照会します。限度額の一時引き上げや継続的な増枠をスムーズに通過するためには、直近半年から1年の間に他社を含めて返済遅延を絶対に起こさない「クリーンな利用実績(クレヒス)」の積み上げが不可欠です。
【プロの結論】経済行動学から見る「選ぶべき人・避けるべき人」の分岐点
決済ネットワークの冗長性と家計防衛の観点から分析すると、クレジットカード選びにおける最も合理的な最適解は「単一ブランドへの盲信を捨て、Visaとマスターカードを1枚ずつ保有するデュアル戦略」に帰着します。行動経済学が示す「損失回避バイアス」に照らし合わせても、店舗の端末トラブルや一時的な通信障害によって決済手段を失うリスクは、複数ブランドの分散保有によってほぼ完全にゼロ化できます。
【マスターカードを選ぶべき人】
- コストコ倉庫店や併設ガソリンスタンドを日常的・定期的に利用する人
- 海外出張や海外旅行が多く、現地決済や外貨建て決済で有利な為替レートを享受したい人
- ヨーロッパ方面への渡航予定がある人、または欧州系オンラインショップを利用する人
- プラチナやゴールドで「レストラン1名無料」など実利性の高い優待を割安に使いたい人
【マスターカードをあえて選ばなくていい人】
- コストコを生涯利用する予定がなく、すでにVisaのメインカードで生活が完結している人
- 海外決済を一切行わず、国内の地域密着型スーパーや個人商店での利用が中心の人
- JCBの東京ディズニーリゾート・USJ関連特典など、特定エンタメ優待のみを目的としている人
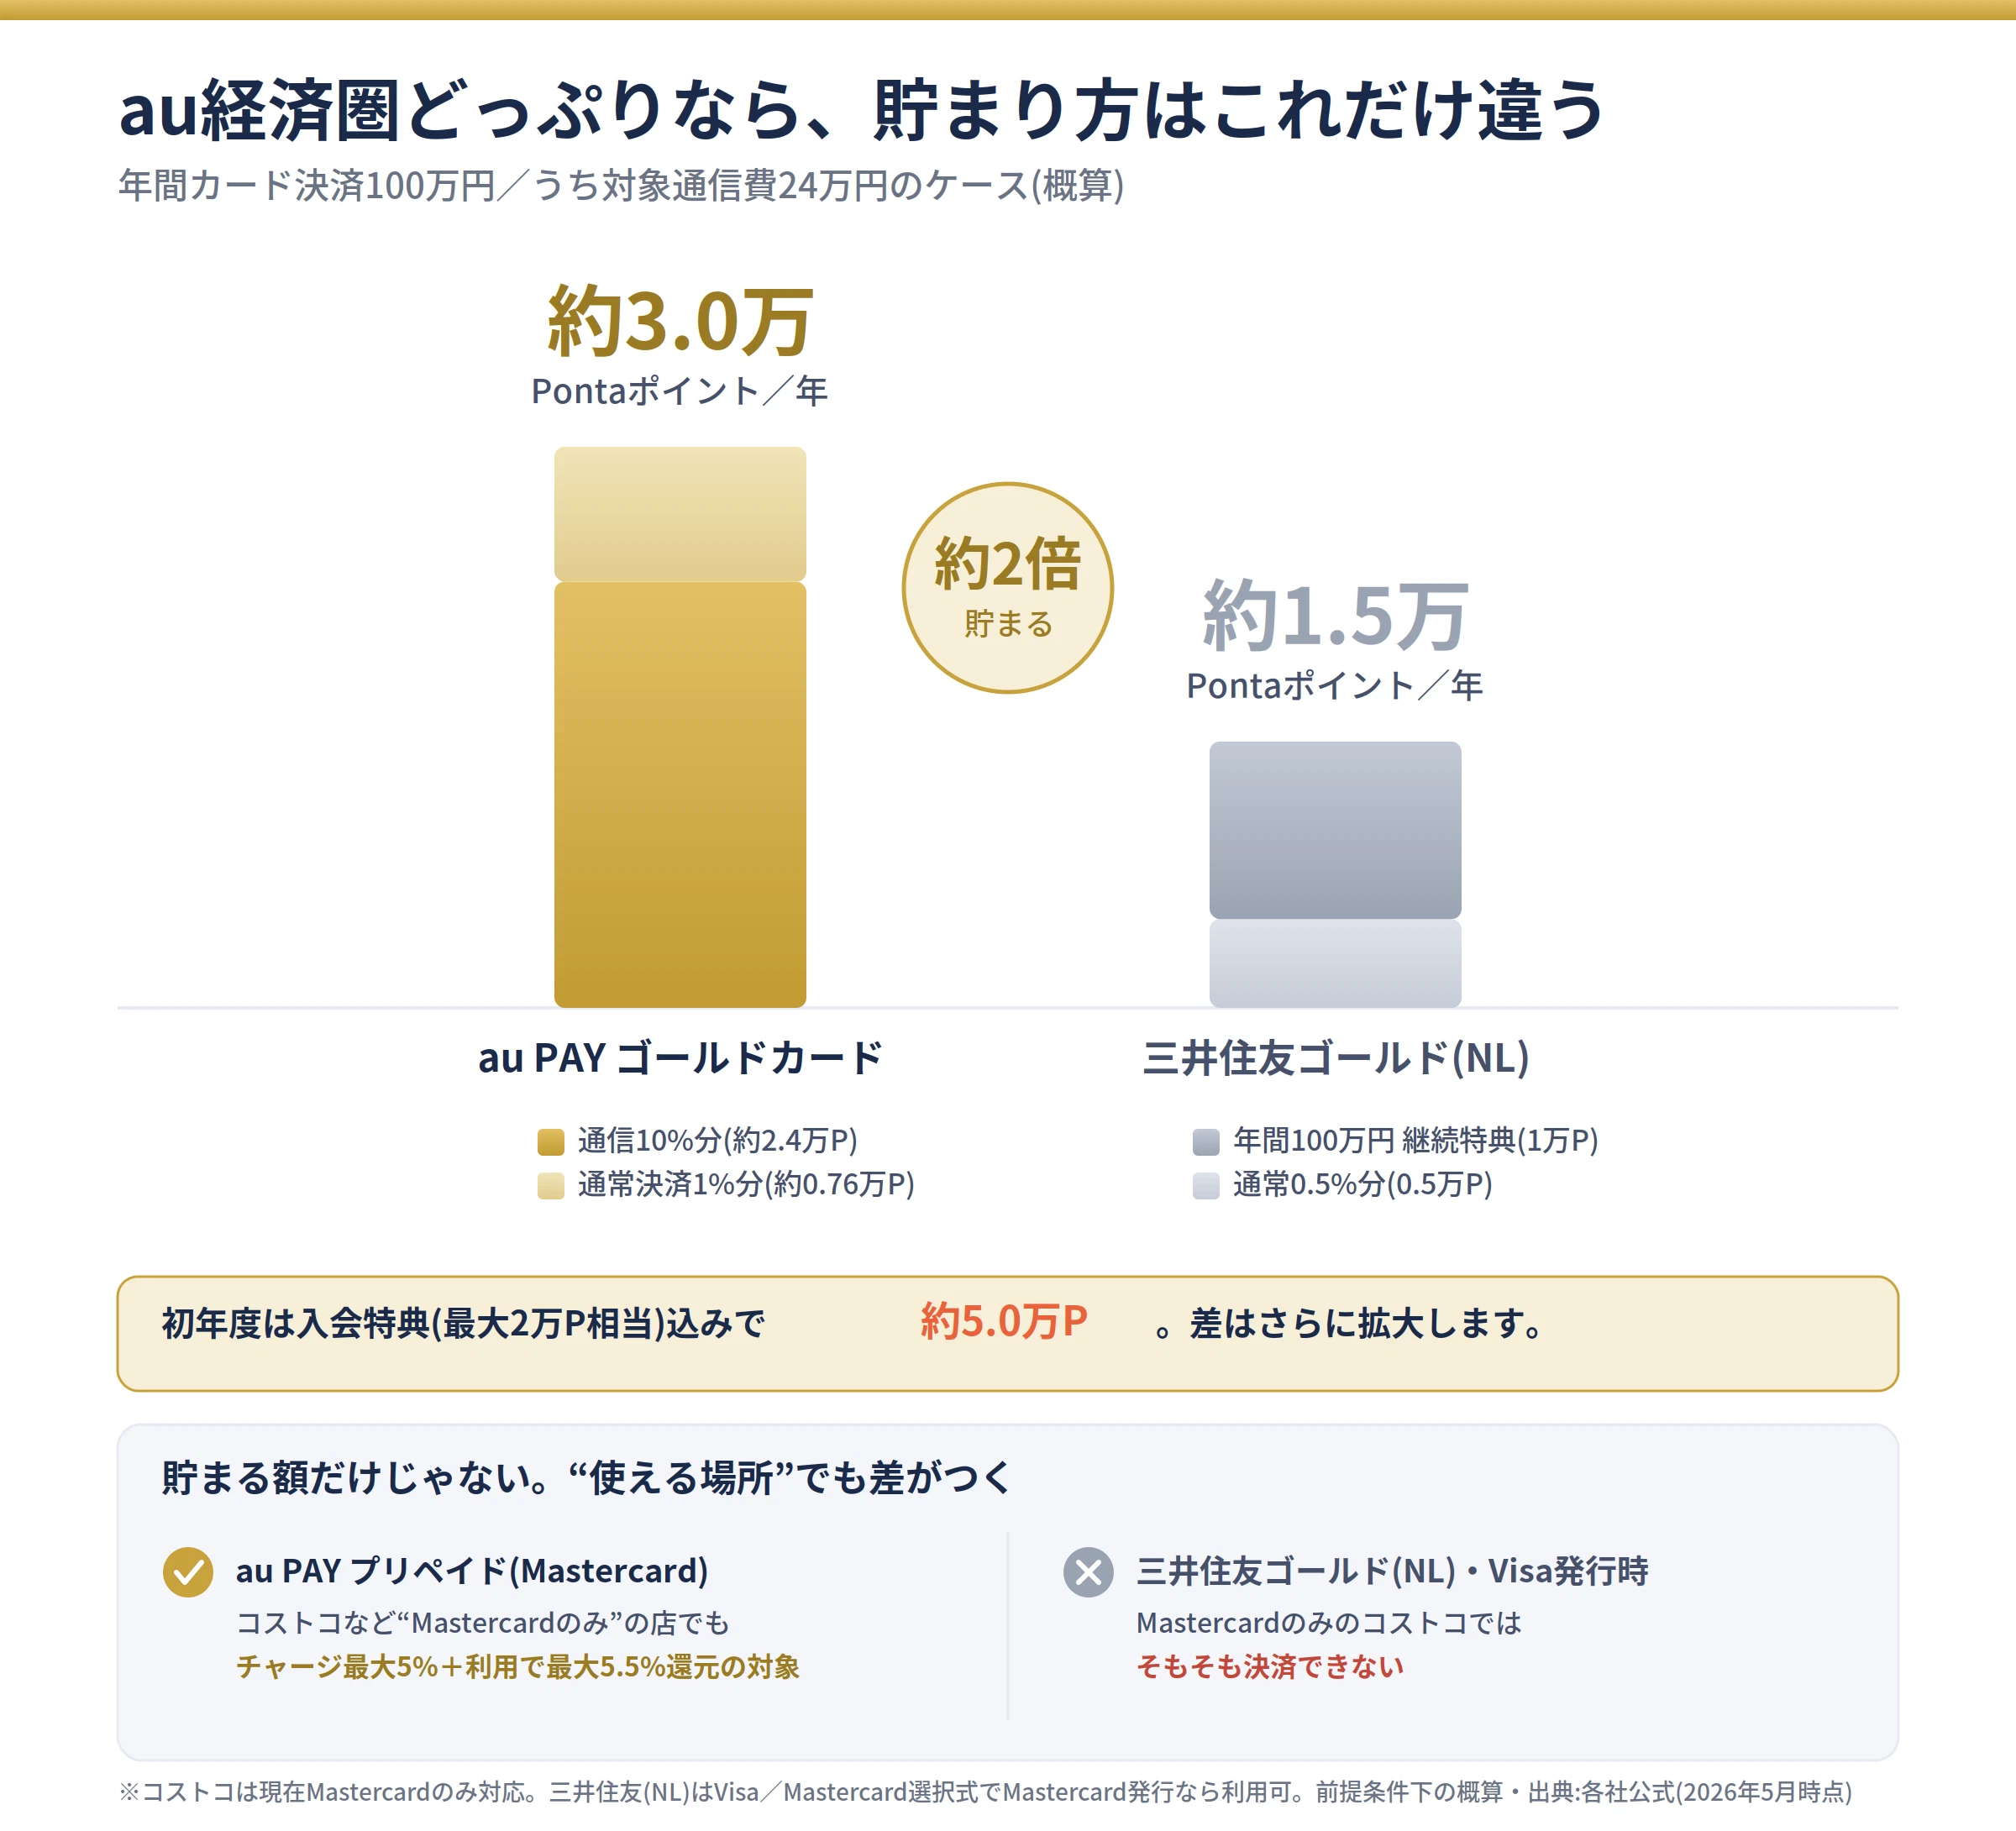
【マスターカード】に関するよくある質問(FAQ)
Q1:日本国内で「Visaは使えるがマスターカードは使えない」店舗は存在しますか?
A1:一般的な商業施設、コンビニ、飲食店、オンラインショップにおいて、Visaだけが使えてマスターカードが使えないケースは現在ほぼ存在しません。日本の加盟店契約の多くはVisaとMastercardがセットで包括導入されているため、利用可能店舗数において体感できる差はありません。
Q2:コストコでVisaカードやJCBカードを使う方法は本当にないのですか?
A2:レジでの直接決済は不可能です。ただし、コストコ店内で販売されている「コストコ・プリペイドカード」に現金でチャージして支払う方法や、一部のプリペイド決済を介した迂回ルートはありますが、ポイント還元の観点や手間の観点から見ても、マスターカードブランドのカードを1枚発行して直接支払うのが最も合理的です。
Q3:マスターカードのタッチ決済をスマートフォンに設定するにはどうすればよいですか?
A3:iPhoneの場合は「ウォレット」アプリ、Androidの場合は「Google ウォレット」アプリを開き、カードの追加を選択してカメラでカードを読み取るか番号を入力します。カード会社のSMSやアプリ経由で本人認証を済ませれば、数分でQUICPay/iD、またはMastercardコンタクトレス決済としての設定が完了します。
Q4:海外で利用した際の為替換算日は「利用した日」になりますか?
A4:利用した当日ではなく、「現地の店舗からマスターカードの決済処理センターに売上データが到着・処理された日」の基準レートが適用されます。通常は決済後2〜4営業日程度で処理されるため、為替相場の急激な変動期には請求確定レートに数日のタイムラグが生じる点に留意してください。
まとめ:2026年の決済戦略と失敗しないカード選びの結論
Visaと並ぶ二大巨頭でありながら、コストコでの独占決済権、海外決済における有利な為替レート、そして上位カードにおける充実したダイニング特典など、マスターカードには確固たる強みがあります。2026年のキャッシュレス環境において、メインカードとしてフル活用する価値はもちろん、すでにVisaやJCBをお持ちの方であっても、年会費無料のサブカードとしてマスターカードを財布やスマートフォンに常備しておくメリットは計り知れません。ご自身のライフスタイルや買い物の傾向を見極め、決済トラブルのないスマートで得するキャッシュレスライフを実現してください。 (出典: マスター カード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
