三機工業の株価が急騰する理由とは?配当利回りと最新決算から買い時を徹底分析
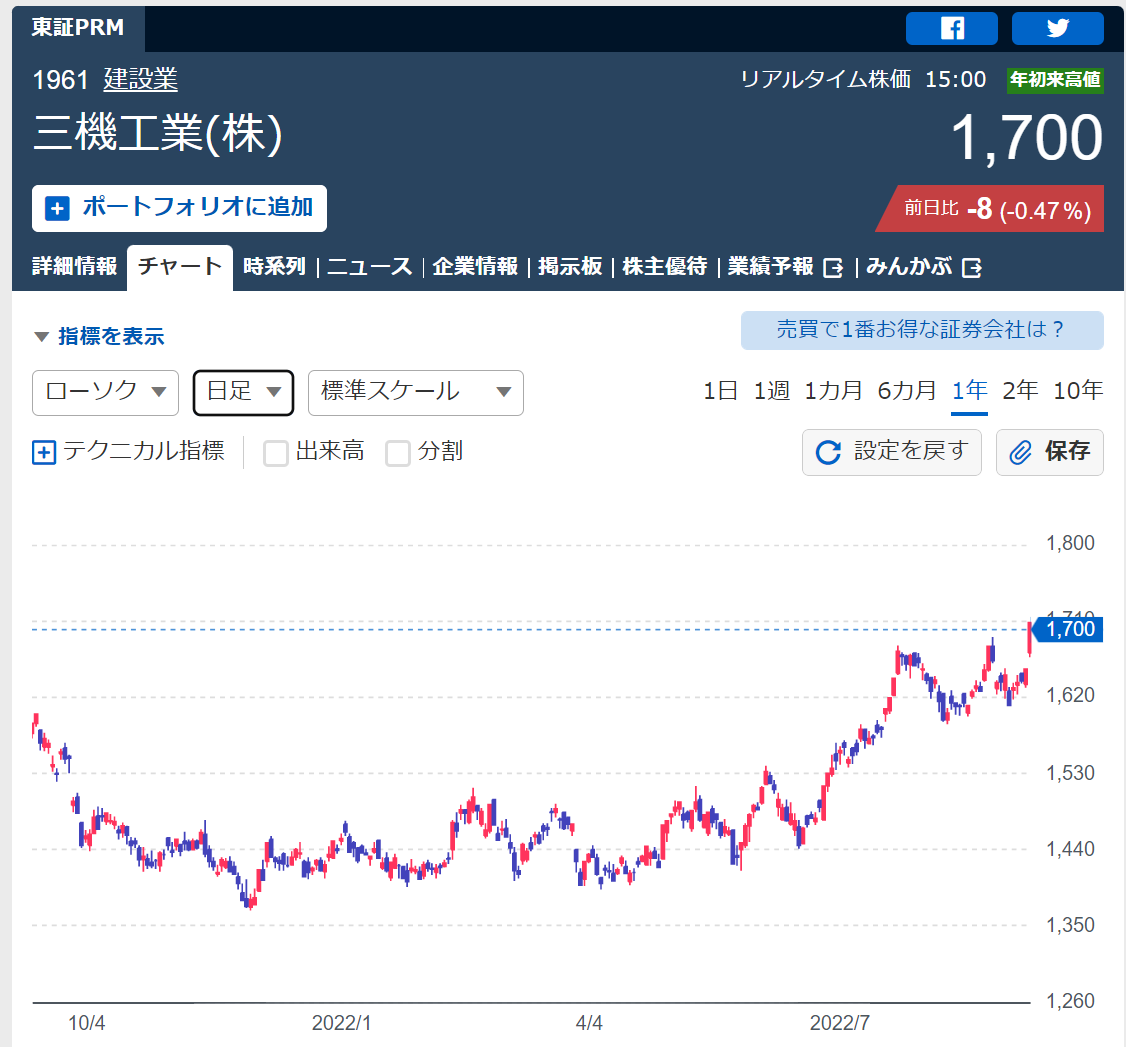
三井グループの総合設備工事大手である三機工業の株価が、株式市場で強い存在感を放っています。オフィスビルや商業施設の空調・衛生設備から、半導体工場、物流施設の搬送システム、さらには自治体向けの水処理・環境プラントまで幅広く手掛ける同社は、都市再開発や脱炭素(ZEB化)需要の追い風を一身に受けています。堅調な業績推移に加え、資本効率の改善を掲げた強力な株主還元策が買い安心感を呼び、投資家の関心を集める決定的な要因となっています。
建設・設備投資サイクルが活況を呈する2026年の投資環境において、同社が打ち出す高い配当方針や継続的な自社株買いは、単なる一時的な好材料にとどまりません。本稿では、最新の決算発表から読み解く収益構造の進化、配当金推移と利回りの持続性、そして市場のリアルな反応までを徹底取材と客観的データに基づき多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:旺盛な再開発・半導体・環境プラント需要と適切な価格転嫁により、受注採算と営業利益率が大幅に向上。
- 要点2:積極的な株主還元姿勢(DOE採用・機動的な自社株買い・高配当利回り)が下値を強固にサポート。
- 要点3:第4四半期偏重の季節性や資材・労務費の上昇リスクを把握しつつ、押し目での中長期エントリーが有効な戦略。
【2026年最新】三機工業の株価急騰理由と最新決算速報の決定打
三機工業の株価が力強い上昇トレンドを描いている背景には、強固な受注残高に裏打ちされた確かな業績の裏付けが存在します。同社の公式決算資料や適時開示情報によると、産業空調分野における先端半導体関連施設やデータセンター向けの大型案件が業績を大きく牽引しています。さらに、既存ビルの省エネ・脱炭素化を目的としたリニューアル工事が急増しており、採算性の高い改修案件の比率が高まったことが営業利益の押し上げに直結しました。
決算速報において市場関係者が特に着目したのは、資材価格の高騰や労務単価の上昇を的確に契約額へ反映させる「インフレ対応型の価格転嫁力」です。従来、設備工事業界では工事進行途中のコスト増が利益率を圧迫するリスクが懸念されていましたが、三機工業は早期の見積もり精査とDX施工管理の導入により、期初計画を上回る利益率を確保しています。この収益体質の強化がサプライズ決算を生み出し、市場コンセンサスを上回る上方修正とともに買い注文を呼び込む原動力となりました。
配当利回りと株主還元力の実態|配当金推移と自社株買いのインパクト
投資家が同社に熱視線を送る最大の要因の一つが、非常に魅力的な三機工業の配当利回りと還元姿勢の変革です。同社は中長期的な資本政策において、株主資本配当率(DOE)を意識した安定配当と、機動的な資本効率改善を両立させる方針を明確に打ち出しています。業績連動にとどまらず、下値が限定されやすい配当政策を採用したことで、インカムゲインを狙う個人投資家や機関投資家からの信認が一段と厚くなりました。
近年の配当金推移を振り返ると、減配を極力回避しながら着実に増配を重ねる累進的な姿勢が定着しています。さらに、利益剰余金を活用した大規模な自社株買いを定期的に実施・消却しており、1株当たり当期純利益(EPS)および自己資本利益率(ROE)の向上に直結させています。また、一定数以上の株式を中長期保有する株主を対象とした株主優待制度(オリジナルクオカード等の進呈)も継続されており、総合的な実質利回りの高さが個人投資家の長期保有を強く後押ししています。
【徹底比較】主要設備工事大手との業績・財務指標データ検証
設備工事セクターにおける三機工業の立ち位置を客観的に評価するため、同業他社との主要財務・還元指標を比較・検証します。業界平均を上回る還元水準とバランスの取れた財務基盤が浮き彫りになります。
| 項目・指標 | 三機工業(1961) | 空調・衛生設備大手平均 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 4.0% 〜 4.6%前後 | 2.8% 〜 3.4% | セクター内屈指の高水準であり下値支持力が極めて強固 |
| 自己資本比率 | 50%台半ば | 45% 〜 52% | 無借金体質に近く、財務健全性とキャッシュ創出余力は十分 |
| 株主還元方針 | DOE基準+自社株買い | 配当性向30〜40%目安 | 資本コストや東証要請を強く意識した先進的な株主重視姿勢 |
| 事業ポートフォリオ | 建築設備 / プラント / 搬送 | ビル空調設備専業が中心 | 水処理施設や物流搬送システムなど多角化によるリスク分散が機能 |

市場の噂とネットの反応を検証|個人投資家のリアルな評価と落とし穴
投資系SNSやオンラインコミュニティにおけるネットの反応をリサーチすると、「配当利回りが高く長期保有の安心感がある」「PBR1倍超え定着に向けた企業側の本気度を感じる」といった好意的な声が大半を占めています。特に、旧態依然とした建設関連株というイメージから脱却し、株主との対話を重視する姿勢が高く評価されていることが窺えます。
一方で、一部の慎重派投資家からは業界特有の構造に対する懸念も投稿されています。建設設備工事業界全般に共通する「収益の第4四半期偏重リスク」です。工事の完成引き渡しが年度末である3月に集中するため、第1〜第2四半期時点では見かけ上の進捗率が低調に見えやすい特徴があります。この構造を知らない初心者が「中間決算の進捗遅れ」と誤認して狼狽売りしてしまうケースが散見されますが、これは例年の季節変動パターンであり、過度に恐れる必要はありません。
また、現場の労務費上昇や熟練技術者不足が工事遅延につながらないかという点も注視されています。三機工業は下請け協力会との連携強化やプレハブ化(工場事前加工)、現場DXツールの導入によって施工平準化を進めており、構造的ボトルネックの克服に着実な手を打っています。
三機工業の株価今後の見通しと目標株価|買い時を見極める分析
今後の株価シナリオを描く上で、証券アナリストによる目標株価コンセンサスや業界動向のフォローは欠かせません。主要リサーチ機関のレポートを総合すると、大都市圏の再開発案件が2030年頃まで目白押しであることに加え、老朽化した上下水道インフラの更新需要、脱炭素対応のビルリニューアル需要は構造的な拡大基調が続くと予測されています。業績予想についても、増収基調と利益率の高止まりがメインシナリオとして位置づけられています。
テクニカルおよびファンダメンタルズの観点から三機工業の買い時を考察する場合、以下のタイミングが重要なエントリーポイントとなります。
- 配当権利落ち後の調整局面:高配当株特有の権利落ち売りで株価が一時的に下押した局面は、中長期の配当再投資派にとって絶好の仕込み場となりやすい。
- 第1〜第2四半期決算後の過度な懸念売り時:前述の季節性により進捗率が見かけ上低く出た際、市場が過剰反応したタイミングは絶好の押し目買い機会。
- 移動平均線(75日・200日線)への収束局面:中長期の上昇トレンドが継続している局面では、移動平均線近辺までの自律調整がリスクリワードに優れたエントリー水準。

【プロの結論】三機工業株が向いている人・慎重になるべき人の判断基準
あらゆる銘柄において万人に適した投資先は存在しません。自身の投資スタイルやリスク許容度と照らし合わせ、適切なポジション管理を行うことが成功の鍵となります。
三機工業への投資が強く推奨されるタイプ
- 安定したインカムゲイン(配当収入)を重視する投資家:4%前後の高い配当利回りとDOEによる手厚い還元方針は、安定した不労所得ポートフォリオの構築に最適です。
- 中長期のバリュー株再評価ストーリーに乗りたい層:東証の要請に伴うPBR改善の流れと積極的な自社株買いの恩恵を中長期で享受したい方に合致します。
- インフラ・再開発の息の長いテーマを好む方:半導体・データセンター・脱炭素リニューアルという息の長い国策級テーマの恩恵を享受できます。
エントリーに慎重になるべきタイプ
- 数日から数週間の短期急騰・値幅取りを狙うデイトレーダー:設備工事株は基本的に安定成長型の循環株であり、ハイテクグロース株のような急激なボラティリティは期待しにくい側面があります。
- 建設セクターの景気循環リスクを極度に警戒する投資家:将来的な金利上昇や民間設備投資の冷え込み局面では、受注高の伸び悩みが株価の重石となる可能性があります。
【三機工業の株価】に関するよくある質問(FAQ)
Q1:三機工業の配当権利確定月と配当金が支払われる時期はいつですか?
A1:配当の権利確定月は期末配当が3月末、中間配当が9月末の年2回です。実際の配当金支払いは、中間配当が12月上旬頃、期末配当が株主総会後の6月下旬頃となります。
Q2:株主優待を受け取るための条件と内容はどのようなものですか?
A2:毎年3月末時点の株主名簿に記載された株主を対象に、保有株式数および保有期間に応じたオリジナルクオカードなどの株主優待が贈呈されます。優待の最新条件や保有要件の詳細は公式IR情報をご確認ください。
Q3:決算発表の時期と、業績を見る上で最も注意すべき指標は何ですか?
A3:四半期決算は例年5月(本決算)、8月(第1四半期)、11月(第2四半期)、2月(第3四半期)に発表されます。設備工事業界特有の「受注残高の増減」「受注時採算性」「通期計画に対する進捗率の季節性パターン」を総合的に分析することが極めて重要です。
まとめ:三機工業の投資判断と持続的な成長性を見極める視点
三機工業の株価推移は、旺盛な都市再開発・産業インフラ需要という強い事業環境に加え、株主還元への本気度が株価を力強く押し上げていることを明確に示しています。単なる景気循環銘柄の域を超え、資本効率の改善と手厚い配当還元を武器に、市場からの再評価(リレーティング)が進行している銘柄と言えます。
建設セクター特有の四半期ごとの収益偏重やコスト上昇といった留意点を正しく理解した上で、株価の調整局面や権利落ち後の押し目を冷静に狙う戦略は、中長期投資家にとって極めて合理的なアプローチです。最新のIR開示や受注残高の動向を定期的に定点観測しながら、賢明な資産運用の選択肢として同社株の動向を注視していきましょう。 (出典: 三 機 工業 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
