厚生年金はいつまで払う?70歳以降の免除条件と損しない働き方
定年延長や再雇用制度の定着によって、60代や70代になっても会社で働き続けるシニア層が当たり前の時代になりました。しかし、給与明細を見るたびに「毎月引かれている厚生年金保険料は一体いつまで払い続けるのか」「定年後も払い続けるメリットはあるのか」と疑問を抱く方は少なくありません。
公的年金制度には明確な年齢制限が存在し、制度ごとのルールを正しく把握していないと、働き損や手取り減少といった思わぬ落とし穴にはまるリスクがあります。会社員や公務員が加入する厚生年金の支払い期限、70歳以降の免除ルール、そして保険料を納めることで得られる受給額アップの真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 支払期限の原則:厚生年金保険料の支払い義務は70歳未満(69歳まで)であり、70歳の誕生日前日に自動的に資格を喪失して給与天引きがストップします。
- 払い続けるメリット:65歳以降に保険料を納めると「在職定時改定」により、翌年10月から受け取る年金額が毎年ベースアップします。
- 注意すべき制度の罠:給与と年金の合計が基準額(月額50万円)を超えると年金が削られる「在職老齢年金制度」や雇用保険との併給調整に注意が必要です。
【支払期限の結論】厚生年金保険料はいつまで天引きされるのか?
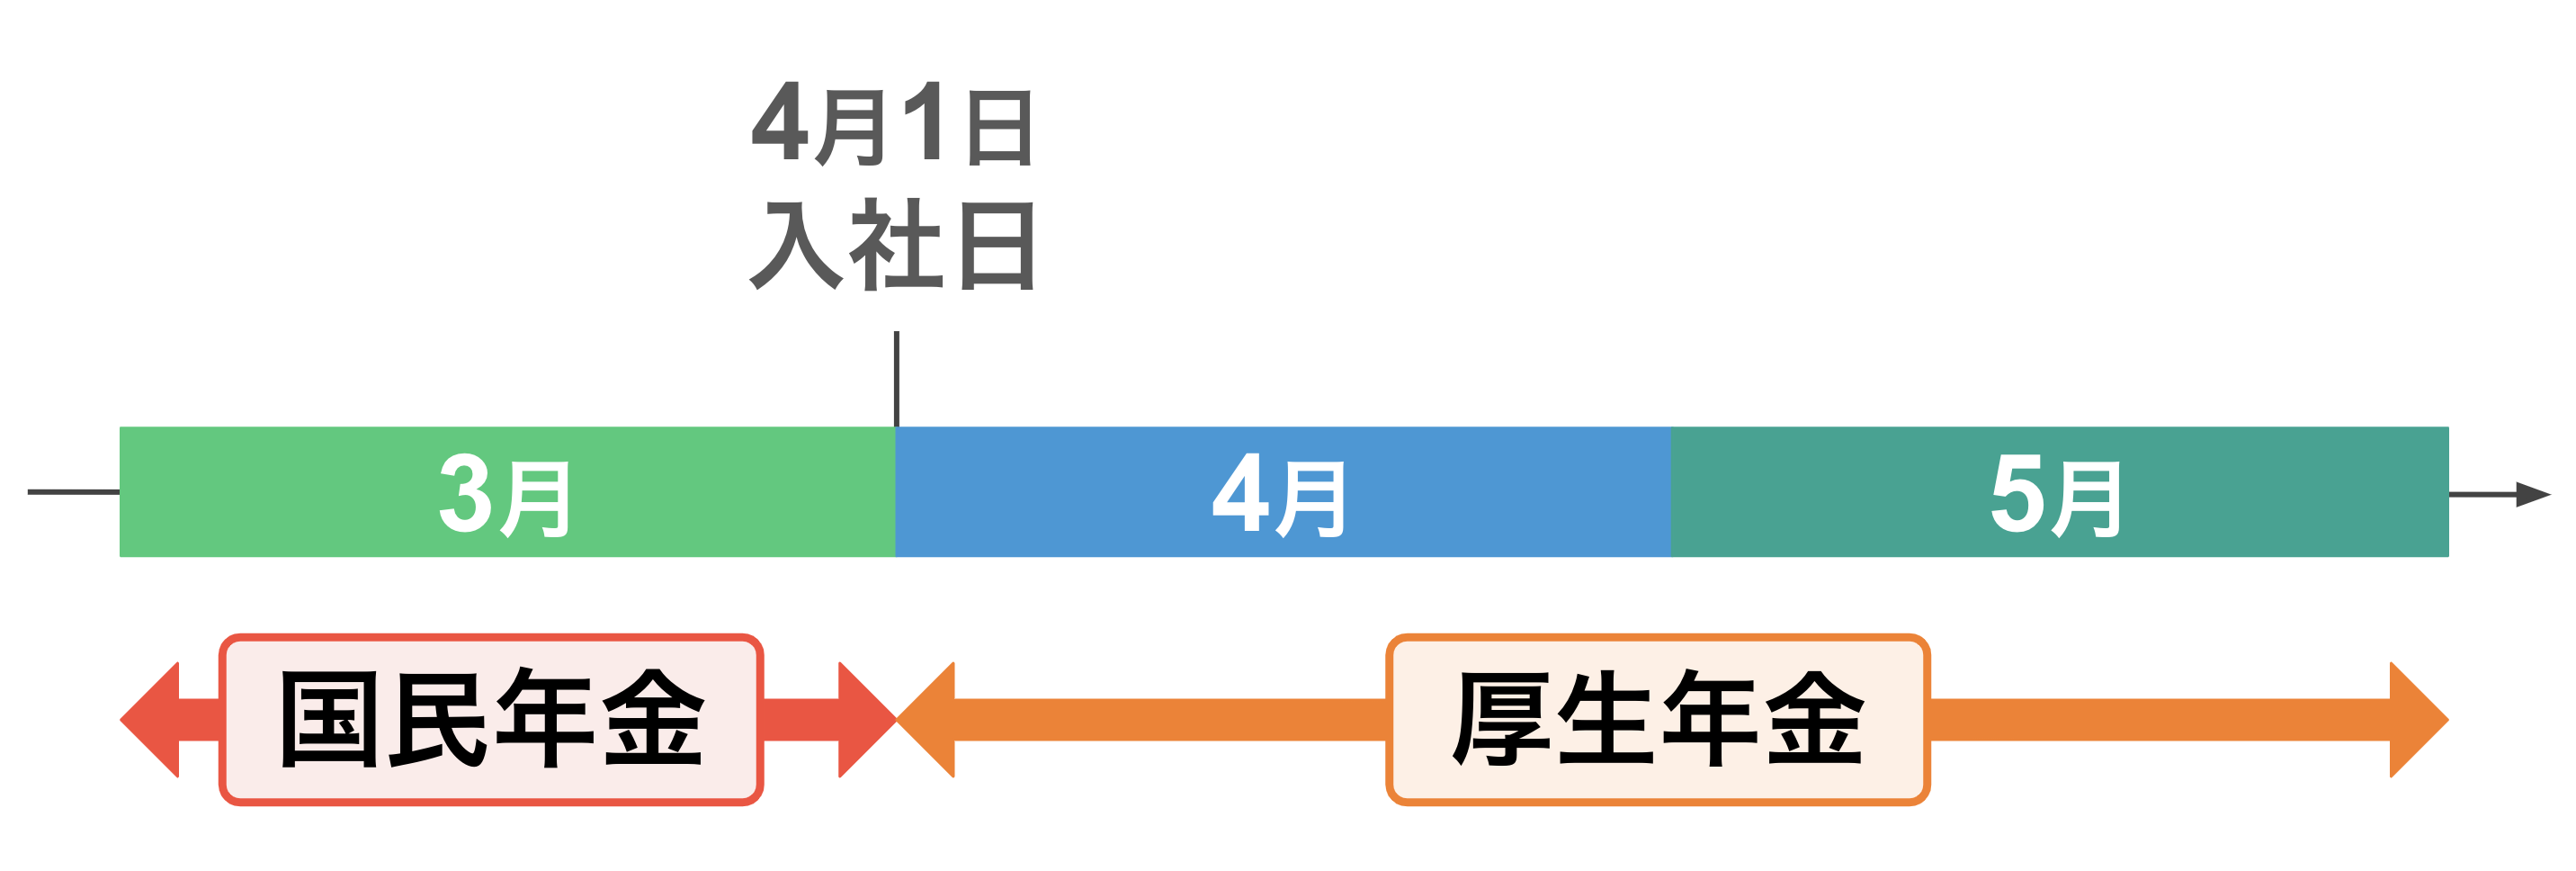
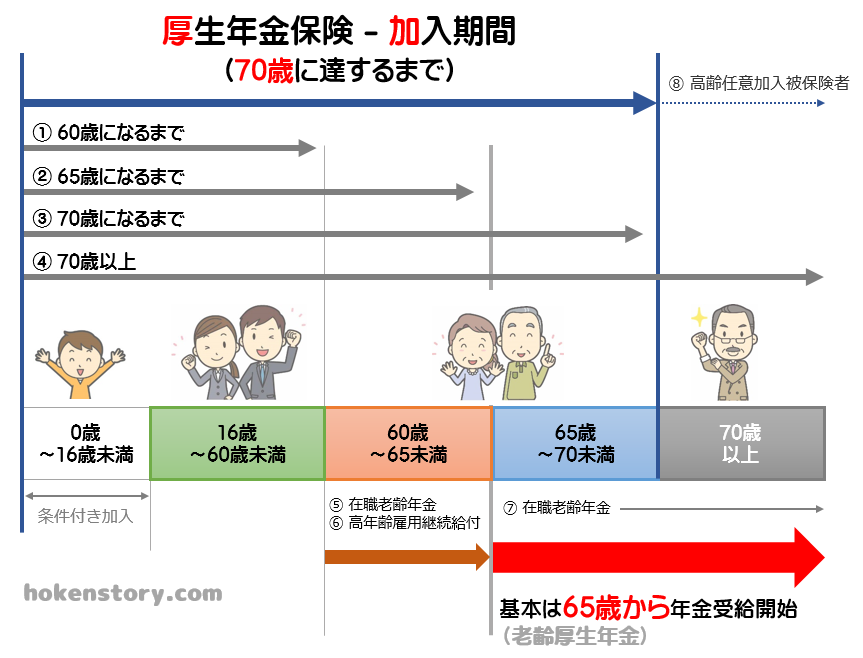
会社員が毎月の給与から天引きされている公的年金保険料には、制度ごとに異なる終了時期が定められています。自営業者やフリーランスが加入する国民年金(第1号被保険者)は原則60歳終了ですが、会社員や公務員が加入する厚生年金保険は、原則として70歳を迎えるまで加入義務が継続します。
法律上の厚生年金加入義務年齢は「70歳未満」と規定されています。具体的には、70歳の誕生日の前日が属する月をもって被保険者資格を喪失する仕組みです。例えば、9月15日生まれの方であれば、70歳の誕生日前日である「9月14日」に資格喪失となり、9月分の給与(通常は10月支給分)から厚生年金保険料の天引きが完全になくなります。
この際、会社側で日本年金機構へ厚生年金資格喪失手続きが行われるため、従業員本人が役所の窓口で特別な申請手続きを行う必要はありません。ただし、注意が必要なのは「健康保険料」です。厚生年金は70歳で終了しますが、健康保険は75歳で後期高齢者医療制度へ移行するまで加入が続くため、70歳以降も給与天引きは継続します。「70歳になったのに社会保険料が引かれている」と焦るケースの多くは、この健康保険料の引き去りによるものです。

【2026年最新データ】年齢別の年金保険料支払い義務と受給ルール比較
年齢階層ごとの年金保険料の支払い義務と、受給に関するルールを整理した比較表は以下の通りです。2026年現在の法制度に基づき、手取りや受給権に直結するポイントをまとめています。
| 年齢区分 | 厚生年金保険料の支払い | 年金受給と反映の仕組み | 編集部の見解・実務上の留意点 |
|---|---|---|---|
| 〜59歳 | 義務あり(労使折半 18.3%) | 原則受給なし(加入実績を蓄積) | 基礎年金・厚生年金ともに満額を目指して積み上げる基盤期間。 |
| 60歳〜64歳 | 勤務条件を満たせば義務あり | 特別支給の老齢厚生年金(対象者のみ)や繰上げ受給が可能 | 国民年金は終了するが、会社員勤務なら厚生年金を通じて基礎年金の経過加算が増加。 |
| 65歳〜69歳 | 勤務条件を満たせば義務あり | 本来支給の年金を受給しながら就労。「在職定時改定」で毎年増額 | 給料と年金の合計が月50万円を超えると支給停止が発生する分岐点。 |
| 70歳〜74歳 | 原則免除(保険料負担ゼロ) | 年金額は固定。受給を遅らせる繰り下げによる増額選択が可能 | 保険料は引かれないが、在職老齢年金の支給停止ルールは適用されるため注意。 |
| 75歳以上 | 原則免除 | 繰り下げ上限(最大84%増額)。以降は全額受給へ | 健康保険が後期高齢者医療制度に完全移行。手取り最適化が最重要課題。 |
実は払うほど得をする?「在職定時改定」で受給額が増える仕組み
「65歳を過ぎても保険料を天引きされるのは掛け捨てではないか」という不満の声は根強く存在します。しかし、現在の年金制度では、納めた保険料が即座に受給額へ反映される仕組みが整備されています。その中核が在職定時改定です。
以前の制度では、65歳以降に納めた保険料は「退職時」または「70歳到達時」にしか年金額に再計算されませんでした。そのため、何年も保険料を払い続けているのに受給額が増えないという不公平感を生んでいました。しかし法改正以降、毎年9月1日時点で在職中であれば、前年9月から当年8月までの納付実績が反映され、毎年10月分(12月振込分)から年金額が自動的に増額改定される運用に改められています。
例えば、65歳以降に標準報酬月額20万円(年収約240万円)で1年間働いた場合、年間の厚生年金保険料負担(本人分)は約22万円です。これにより、将来受け取る老齢厚生年金は生涯にわたって年額約1.3万円(月額約1,100円)底上げされます。長生きすればするほど、支払った保険料以上のリターンを受給総額として回収できる設計です。さらに、厚生年金に加入し続けることで、万が一の際の「障害厚生年金」や、遺族に遺す「遺族厚生年金」の手厚い保障が69歳まで維持される点も見逃せません。
【知らなきゃ大損】在職老齢年金の壁と高年齢雇用継続給付の落とし穴
定年後の就労において最大の障壁となるのが、在職老齢年金制度による年金の支給停止問題です。会社員として厚生年金に加入しながら給料と年金を両方受け取る場合、その合計額が一定基準を超えると、老齢厚生年金の一部または全額がカットされます。
年金制度改正2026年最新の枠組みにおいても、支給停止調整額(月額50万円基準)が適用されています。この判定に使われるのは「総報酬月額相当額(給与+直近1年の賞与÷12)」と「基本月額(老齢厚生年金の月額分)」の合計です。基礎年金部分はカットの対象外ですが、報酬が高いシニアは厚生年金が容赦なく削られるため、精密な年金手取り計算が欠かせません。
さらに警戒すべきは、雇用保険から支給される高年齢雇用継続給付との併給調整です。60歳以降の賃金が60歳到達時点と比べて75%未満に低下した場合、最高で賃金の10%(法改正により縮小傾向)相当が支給されますが、この給付金を受けると、連動して在職老齢年金がさらに最大で標準報酬月額の3.01%分カットされます。「給付金をもらって得をしたつもりが、年金が減額されて手取りがほとんど変わらなかった」という事態を防ぐため、受給シミュレーションを入念に行う必要があります。
また、短時間勤務であってもパート厚生年金加入条件の適用拡大が進んでおり、週20時間以上勤務などの要件を満たすと社会保険への加入が義務付けられます。手取りを最大化するためには、ただ労働時間を調整するだけでなく、天引き額と将来の年金増額分のバランスを見極める姿勢が不可欠です。
70歳以降の厚生年金はどうなる?「高齢任意加入」と75歳繰り下げ受給
70歳に到達すると厚生年金保険料の天引きは終了しますが、制度上はいくつかの重要な選択肢が残されています。
第一に、年金の受給資格期間である10年(120ヶ月)を満たしていない場合に利用できる高齢任意加入制度です。厚生年金の受給要件に満たないまま70歳を迎えたシニアは、70歳以降も事業主の同意を得て(または個人で全額負担して)厚生年金に加入し続けることで、受給権を確保する道が開かれています。
第二に、年金の受給開始時期を遅らせる75歳繰り下げ受給の活用です。年金は受給開始を1ヶ月遅らせるごとに「0.7%」受給額が増加します。70歳まで繰り下げれば42%増、上限の75歳まで繰り下げれば最大84%の恒久的な年金額アップが実現します。
ただし、ここで多くの人が誤解している盲点があります。70歳以降は厚生年金保険料を払わないため、「在職老齢年金制度の支給停止とは無関係になる」と思われがちですが、これは間違いです。70歳以降の厚生年金においても、厚生年金適用事業所で一定基準以上の給料を得て働いている限り、受給している年金(または繰り下げ待機中の年金)は在職老齢年金の計算対象となり、基準を超えた分は支給停止、繰り下げ増額の対象からも除外されます。
【実態検証】シニア就労者の生の声と「損得勘定」で見えたリアル
給与天引きと年金受給の狭間で揺れるシニア就労者の現場では、制度の複雑さゆえに様々な混乱や葛藤が起きています。大手企業を定年退職し、再雇用で働く60代後半の男性は次のように語ります。
「再雇用で給料が半分近くまで下がったにもかかわらず、毎月数万円の厚生年金と健康保険料が引かれているのを見たときは虚しさを覚えました。しかし、毎年10月に受取年金額が少しずつ増えていく通知書を見て、自分の労働が将来の終身年金として確実に積み立てられていることを実感し、納得して働き続けられています。」
一方で、制度への誤解から意図的に就労調整をして後悔するケースも後を絶ちません。SNSや相談窓口では、「年金を減らされたくないからと労働時間を週20時間未満に抑えていたが、社会保険料の控除による所得税・住民税の節税メリットや、傷病手当金の保障を失っていたことに後から気づいた」という声が頻繁に寄せられています。
【プロの結論】働き続けるべき人・セーブすべき人の判断基準
厚生年金に加入して働き続けるべきか、あるいは労働条件を調整すべきかは、個人の健康状態、資産状況、ライフプランによって明確に分かれます。
【厚生年金に加入して積極的に働くべき人】
- 生涯のキャッシュフローを最大化したい人:在職定時改定による増額分は終身で受け取れるため、長生きリスクへの最強の防壁になります。
- 健康状態に不安があり保障を確保したい人:傷病手当金や障害厚生年金の手厚いセーフティネットが維持されます。
- 配偶者を扶養に入れている人:自身が厚生年金に加入していれば、年下の配偶者の国民年金保険料(第3号被保険者)の自己負担が免除されます。
【労働時間を抑えてセーブを検討すべき人】
- 月収と年金の合計が50万円を大幅に超える高所得シニア:在職老齢年金によって年金が大幅に削られ、労働に対する手取り増の効率が極端に落ちます。
- 健康寿命を重視し、自由な時間を優先したい人:税・社会保険料の負担増に見合うだけの増額実感が得られない場合があります。
【厚生年金はいつまで払う?】に関するよくある質問(FAQ)
Q1:70歳になった月は、厚生年金保険料を支払う必要がありますか?
A1:誕生日の「前日」が資格喪失日となるため、誕生日が「1日」か「2日以降」かで異なります。例えば9月1日生まれの方は8月31日に資格を失うため8月分から引かれませんが、9月2日以降生まれの方は9月1日以降に資格を喪失するため、9月分(10月給与天引き分)まで支払いが必要です。
Q2:パート勤務ですが、70歳まで厚生年金に入らなければいけませんか?
A2:週の所定労働時間が20時間以上、月額賃金8.8万円以上など、法律上の加入要件を満たす事業所で働いている場合は、パートやアルバイトであっても70歳未満まで加入義務が生じます。
Q3:70歳を過ぎても健康保険料は給与から引かれますか?
A3:引かれます。厚生年金は70歳で終了しますが、健康保険は75歳で後期高齢者医療制度に切り替わるまで加入義務があるため、会社の健康保険料の支払いは75歳到達まで続きます。
Q4:65歳以降に厚生年金を払った分は、いつ年金額に反映されますか?
A4:「在職定時改定」により、毎年9月1日を基準日として納付実績が集計され、同年の10月分(12月支給の年金)から受給額が増額されます。
まとめ:2026年からの老後就労戦略と賢い選択
厚生年金保険料の支払いは原則として70歳未満(69歳まで)で終了し、70歳以降は給与天引きがなくなります。60代後半の就労期においては、天引きされる保険料を単なる「コスト」と捉えるのではなく、「在職定時改定によって終身年金を増額させるための投資」として捉え直す視点が重要です。
在職老齢年金による支給停止基準や健康保険料との兼ね合いを正しく計算し、自身の体力や生活設計に合致した働き方を選択することが、豊かなシニアライフを実現するための確実な一手となります。 (出典: 厚生 年金 いつまで 払う(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
