40代のぶっちゃけ貯金額は?平均と中央値の格差や貯蓄ゼロの実態を公開
職場の同僚やママ友、旧友との集まりで「ぶっちゃけ貯金いくらある?」と面と向かって聞くのは、大人のマナーとしてタブー視されています。40代は住宅ローンの返済、子どもの教育費負担がピークを迎え、同時に親の介護リスクや老後資金2000万円問題が現実味を帯びてくる過酷な世代です。「周りはもっと貯めているのではないか」「自分だけが取り残されているのではないか」という焦りを抱く人は少なくありません。
公的データが浮き彫りにするのは、世間で語られる「平均値」という幻想と、二極化が進むシビアな現実です。金融広報中央委員会の最新調査をもとに、40代の独身・既婚世帯が抱えるリアルな懐事情と資産形成の決定的な格差を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代の貯金額は「平均値」と「中央値」で数倍の開きがあり、より実態に近い中央値は単身で数十万円、既婚世帯でも200万〜300万円台にとどまる。
- 要点2:40代の約3割が「貯金なし(金融資産非保有)」という厳しい二極化が起きており、教育費や住宅ローンの重圧が資産形成を阻んでいる。
- 要点3:老後資金の不安を解消するには、手取り収入に応じた支出の最適化に加え、新NISAやiDeCoを活用した戦略的な資産運用へのシフトが急務となる。
【データで暴く】40代のぶっちゃけ貯金額|平均値と中央値に潜む「残酷な格差」
マネー雑誌やWeb記事で「40代の平均貯蓄額は800万円超」といった見出しを目にして、強い違和感を覚えた経験はないでしょうか。結論から言えば、その違和感は極めて正常な感覚です。
金融広報中央委員会が実施する「家計の金融行動に関する世論調査」のデータを精査すると、一部の超富裕層が数値を大きく吊り上げる「平均値」と、データを小さい順に並べてちょうど真ん中に位置する「中央値」の間には、目を見張るほどの乖離が存在します。
40代における資産分布の最大の特徴は、中間層が薄く、「1000万円以上の資産を順調に築いている層」と「貯金がほぼゼロの層」への極端な二極化です。平均値だけを眺めて安心したり絶望したりするのは、実態を見誤る最大の要因になります。

【単身・既婚別】40代のリアルな懐事情と保有資産の比較
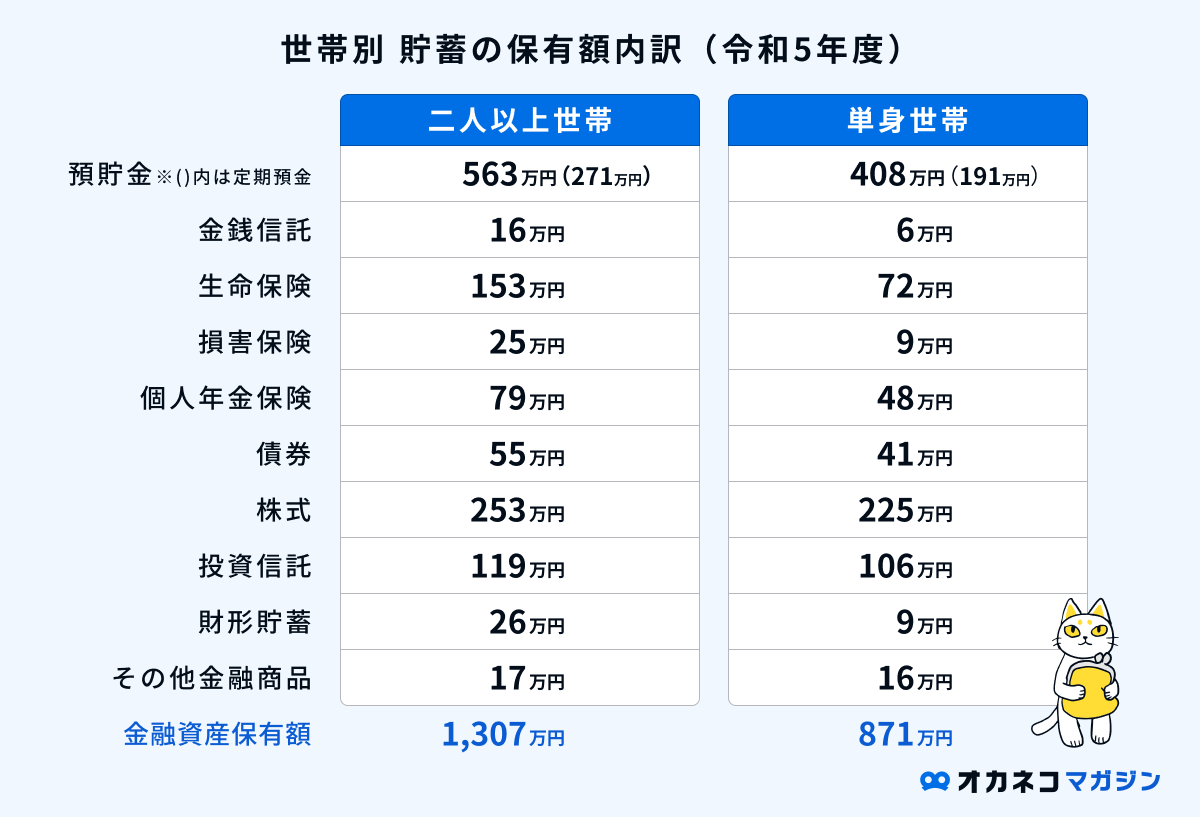
40代の家計事情は、独身(単身世帯)か既婚(二人以上世帯)かによって全く異なる構造を持っています。それぞれの実数値を比較整理したデータは以下の通りです。
| 項目 | 40代 独身(単身世帯) | 40代 既婚(二人以上世帯) | 編集部の見解・分析 |
|---|---|---|---|
| 貯金額 平均値 | 約600万〜700万円 | 約800万〜900万円 | 一部の高額資産保有者が全体の平均を約3〜4倍に引き上げている。 |
| 貯蓄 中央値 | 約50万〜100万円 | 約200万〜300万円 | この中央値こそが、周囲には言えない「リアルなボリュームゾーン」。 |
| 貯金なし(非保有)割合 | 約35%〜40% | 約22%〜26% | 単身者の3人に1人以上、ファミリー層でも4世帯に1世帯が金融資産ゼロ。 |
| 主な支出圧迫要因 | 趣味・交際費・家賃・自己投資 | 住宅ローン返済・子どもの教育費 | 既婚世帯は支出の固定化が進み、手元資金が残りづらい構造にある。 |
独身者の場合、収入をすべて自分の裁量で使える反面、家計管理が甘くなると全く貯蓄が残らない傾向が見られます。一方でファミリー世帯は、共働きによる世帯年収の高さがあるものの、マイホームのローン返済と大学進学などを控えた学費の積立が重なり、自由に動かせる流動資産が枯渇しやすいのが実態です。
【実態検証】SNSやコミュニティで見える「40代の生々しい声」
ネット上の掲示板やSNSでは、公的統計の裏にある生々しい葛藤が日々吐露されています。
「40代独身で貯金40万円。毎月カツカツで老後のことを考えると夜も眠れない」「世帯年収900万円あるのに、中学受験と住宅ローンで毎月の収支は赤字。ボーナスで補填している状態」「新NISAでオルカンに毎月10万円積み立てて資産1500万円に到達した」など、状況はまさに天と地ほど分かれています。
国税庁の「民間給与実態統計調査」によると、40代の平均年収は約480万〜520万円。額面年収500万円の場合、社会保険料や税金を差し引いた手取り月額は約28万〜32万円(ボーナス除く)です。この手取りから住居費、食費、光熱費、通信費、保険料を払い、さらに教育費を捻出すると、手元に残る現金は数万円程度という家庭が珍しくありません。

一般に知られていない盲点と誤解|「貯金ゼロ=即破綻」ではない真実
40代の資産形成を語る上で、世間一般で信じられている言説にはいくつかの大きな誤解が含まれています。
第一の誤解は、「金融資産非保有(貯金ゼロ)=生活困窮者」という短絡的な見方です。調査上の「金融資産」には、日常的な生活費決済用の口座残高や、不動産そのものの価値は含まれません。持ち家を購入して手持ちの現金を頭金に充て、住宅ローンを順調に返済している世帯は、一時的に「金融資産ゼロ」と回答していても、資産が不動産という形で積み上がっているケースがあります。
第二の誤解は、「現金で1000万円持っていれば安心」という思い込みです。長引くインフレ局面において、現金を銀行口座に寝かせたままにしておくことは、実質的な購買力の目減りを意味します。また、40代後半から50代前半にかけて訪れる「大学進学期」には、子ども1人あたり数百万円単位の現金が一気に流出するため、一時的な貯蓄額だけで将来の安全性を測ることはできません。
40代から資産を劇的に巻き返す具体策|新NISAとiDeCoを活用した資産形成
40代は定年退職まで約15〜20年の猶予が残されており、資産形成のリカバリーが十分に間に合う「最後の黄金期」です。貯金を効率的に増やすための戦略的アプローチを解説します。
まずは「固定費の徹底的な聖域なき見直し」が欠かせません。大手キャリアから格安SIMへの乗り換え、不要な民間保険の解約(高額療養費制度や遺族年金を考慮した適正化)、サブスクリプションの整理だけで、月2万〜4万円の余力を生み出すことは難しくありません。
浮いた資金は、非課税メリットを最大限に活かせる「新NISA(少額投資非課税制度)」や「iDeCo(個人型確定拠出年金)」へ自動積立設定を行います。例えば、月3万円を年利5%の想定利回りで15年間運用した場合、元本540万円に対して資産評価額は約800万円に達します。時間を味方につけた分散投資こそが、老後資金2000万円問題に対する最も合理的で再現性の高い対抗策です。
【プロの結論】40代で貯蓄を伸ばせる人・失速する人の判断基準
行動経済学や心理学の知見を踏まえると、40代で資産を築ける人とそうでない人には、お金に対する明確な思考パターンの違いが存在します。
【40代から資産を伸ばせる人の特徴】
・「見栄の消費」を手放し、他人のライフスタイルと比較しない。
・収入が入った瞬間に貯蓄・投資分を別口座に移す「先取り貯蓄」を仕組み化している。
・住宅や保険などの大きな買い物を、感情ではなくキャッシュフローの観点から計算できる。
【40代で資産形成が失速する人の特徴】
・昇給やボーナスが入るたびに、生活水準を上げてしまう(パーキンソンの法則)。
・「子どものため」を口実に、家計の許容量を超えた教育費や習い事代を投じる。
・投資を「ギャンブル」と決めつけ、インフレ下で現金のまま放置し続ける。
【ぶっちゃけ 貯金額 40代】に関するよくある質問(FAQ)
Q1:40代独身で貯金50万円はやはり危険水準でしょうか?
A1:統計的には単身世帯の中央値に近い水準ですが、病気や突然の失職といった不測の事態に備える「生活防衛資金」としては心もとない状態です。まずは手取り月収の3〜6ヶ月分(約100万〜150万円)を流動性の高い普通預金で確保することを最優先に目指してください。
Q2:40代ファミリーで貯金1000万円あれば老後は安泰ですか?
A2:退職金の見込み額や住宅ローンの残債、子どもの進路によって大きく異なります。高校・大学の学費ピークで貯蓄を取り崩す可能性が高いため、1000万円をキープしつつ、新NISAなどを活用して長期的に資産を増やし続ける仕組みが必要です。
Q3:40代から新NISAやiDeCoを始めても手遅れではないですか?
A3:決して手遅れではありません。定年退職を迎える60歳や65歳まで15年以上の運用期間が確保できるため、複利効果を十分に享受できます。少額(月1万円〜)からでも今すぐ始めることが、将来の資産形成における決定的な差を生みます。
まとめ:現実を直視し、今日からできる一歩を踏み出す
40代の貯金額における「ぶっちゃけ」の現実は、平均値の高さに惑わされることなく、中央値である数十万〜数百万円という等身大の数字を直視することから始まります。貯金ゼロ世帯が約3割存在する一方で、着実に1000万円以上の資産を形成している層がいるのも紛れもない事実です。
他人との比較で焦る必要はありません。大切なのは、現状の家計収支を正確に把握し、固定費の削減と新NISAなどを組み合わせた「自動的に資産が増える仕組み」を1日でも早く構築することです。40代の今下す決断とアクションが、50代・60代以降の人生のゆとりを大きく左右します。 (出典: ぶっちゃけ 貯金額 40代(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
