年金60歳受給は本当にお得?繰上げ減額率と損益分岐点を徹底検証
定年退職や役職定年を迎える60歳前後のビジネスパーソンにとって、最大の関心事の一つが「公的年金を何歳から受け取るべきか」という問題です。日本の公的年金制度は原則65歳からの支給開始ですが、希望すれば60歳から受給を早める「繰上げ受給」を選択できます。しかし、早くもらえる解放感がある一方で、一度選択すると一生涯にわたって年金額が減額される厳しいペナルティが課されます。
物価高や社会保険料の上昇が続く中、安易に繰上げ受給を選んだ結果、「80代になって毎月の生活費が足りなくなった」「障害年金が受け取れなくなった」と痛恨の後悔を抱くケースが現場のFP相談でも後を絶ちません。60歳から年金をもらうメリットとデメリット、生涯の損益分岐点、そして制度の盲点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2022年4月改正以降、60歳0か月で受給開始した場合の減額率は最大24%(月0.4%減)となり、この減額率は一生涯固定される。
- 要点2:60歳受給と65歳受給の生涯受給総額が逆転する「損益分岐点」は80歳10か月であり、平均寿命まで生きると受給総額で大幅に損をする。
- 要点3:減額だけでなく「障害年金の事後重症請求ができない」「寡婦年金の権利が消滅する」といった決定的な制度上の落とし穴が存在する。
【2026年最新】60歳繰上げ受給の基本ルールと減額率の仕組み
日本の年金制度における「繰上げ受給」は、1か月単位で受給開始時期を早めることができる制度です。現行法規において、1962年(昭和37年)4月2日以降に生まれた方の減額率は1か月あたり0.4%と定められています。したがって、最も早い60歳0か月時点で請求を行った場合、減額率は「0.4% × 60か月 = 24.0%」となります。
ここで極めて重要なのは、国民年金(老齢基礎年金)と厚生年金(老齢厚生年金)は原則として同時に繰上げ請求しなければならないという点です。「厚生年金だけを先に受給して、基礎年金は65歳まで待つ」といった個別対応は認められていません。両方の年金が一律に24%削られた状態で生涯支給され続ける仕組みとなっています。
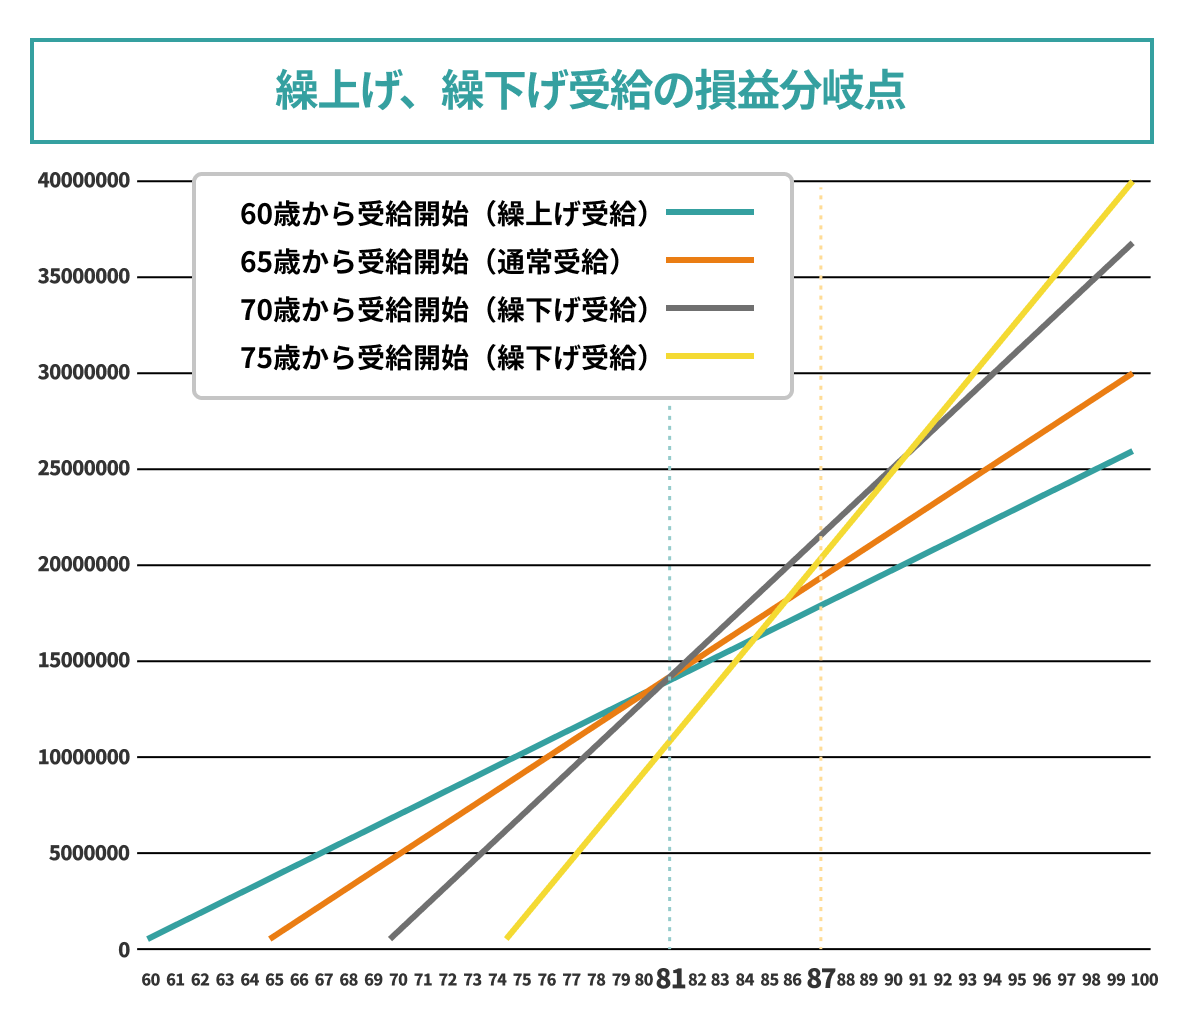
損益分岐点は何歳?60歳受給と65歳受給の生涯総額シミュレーション
繰上げ受給を検討する際、最も多くの方が気にするのが「結局、何歳まで生きれば65歳受給の方が得になるのか」という損益分岐点です。結論から言えば、60歳0か月で繰り上げた場合と原則の65歳から受給した場合の損益分岐点は「80歳10か月」となります。
厚生労働省の「簡易生命表」によると、日本人男性の平均寿命は約81歳、女性は約87歳に達しています。つまり、統計上の平均寿命まで生存した場合、男女ともに65歳から受け取った方が生涯の総受給額は確実に多くなる計算です。
| 受給開始年齢 | 減額率・増額率 | 65歳受給との損益分岐点 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 60歳0か月 | -24.0%(減額) | 80歳10か月 | 平均寿命まで生きると総額で大幅なマイナス。長寿リスクに極めて脆弱。 |
| 62歳0か月 | -14.4%(減額) | 82歳10か月 | 退職金の補填や一時的収入減には役立つが、生涯手取り低下は不可避。 |
| 65歳0か月(基準) | ±0.0%(基準額) | ー | 国の制度設計の標準。公的医療・介護保険料とのバランスも最も安定的。 |
| 70歳0か月(繰下げ) | +42.0%(増額) | 81歳11か月 | 就労収入がある場合は最適解になりやすい。高齢期のインフレ耐性が最強。 |
【具体試算】厚生年金・国民年金を60歳からもらうといくらになるのか?
では、具体的に毎月の受給額はどれくらい変わるのでしょうか。標準的な会社員(平均年収500万円前後で40年勤務)と国民年金満額加入者を想定したモデルケースで比較します。
まず、国民年金(老齢基礎年金)の満額が年間約81万6000円(月額約6万8000円)の場合、60歳繰上げを行うと24%減額され、老齢基礎年金の受給額は年額約62万円(月額約5万1680円)へと減少します。
次に、厚生年金の受給額を含めた全体像を見てみましょう。65歳時点での年金受給見込み額が「月額16万円(基礎年金6.8万円+厚生年金9.2万円)」だった会社員の場合、60歳から受給開始すると次のようになります。
・60歳受給時の月額合計:約12万1600円(マイナス約3万8400円/月)
・年間手取り額の差:年間で約46万円以上の減額
現役時代の感覚からすると「月12万円でも早くもらえるなら助かる」と感じるかもしれませんが、この月3万8000円の差額が70代、80代、90代と亡くなるまで永遠に続く重みを冷静に受け止める必要があります。

知っておくべき年金繰上げ受給の「決定的な落とし穴」とデメリット
繰上げ受給の怖さは、単に「受給額が24%減る」ことだけに留まりません。公的年金制度の複雑なセーフティネット機能が大幅に制限される点こそ、プロが安易な繰上げに警鐘を鳴らす最大の理由です。
1. 障害年金の事後重症請求ができなくなる
年金の最大の隠れたメリットは、万が一の病気や大怪我で重い障害が残った際に支給される「障害年金」です。本来、65歳未満の期間に症状が悪化した場合は「事後重症」による障害年金請求が可能です。しかし、老齢年金を繰上げ受給した時点で、原則として事後重症請求を行う権利が失われます。60代前半で脳卒中や心筋梗塞、がんの重度化などに直面した際、本来なら受け取れたはずの非課税で手厚い障害基礎年金を受け取れなくなる致命的なリスクを背負うことになります。
2. 寡婦年金の権利が消滅する
自営業者などの第1号被保険者の夫が亡くなった際、残された妻に60歳から65歳になるまでの間支給される「寡婦年金」という制度があります。妻が自身の老齢基礎年金を繰上げ請求してしまうと、その時点で寡婦年金の受給権は完全に消滅します。受給額のシミュレーションを怠り、もらえるはずの遺族給付を自ら放棄してしまうミスが散見されます。
3. 在職老齢年金の支給停止に巻き込まれる
60歳以降も再雇用や嘱託として働く場合、給与と年金の合計額が基準額(月額50万円)を超えると、厚生年金の一部または全額が支給停止となる「在職老齢年金」の仕組みが適用されます。繰上げによって受給額を24%減額された上に、給与が高いために年金の一部がカットされるという二重のロスが生じる危険があります。
【実態検証】60歳から年金をもらって後悔した人・満足した人の生の声
リタイア世代の取材やシミュレーション相談の現場から見えてくるのは、繰上げ受給に対する「明確な明暗」です。
後悔している人の典型例(70代後半・元会社員男性の証言):
「60歳の定年時、再雇用での給料激減にショックを受け、生活補填のつもりですぐに年金を繰り上げました。当時は『早期リタイアの足しになる』と満足していましたが、75歳を過ぎて妻が要介護になり、医療・介護費がかさむようになった今、月3万円以上の減額がボディブローのように家計を圧迫しています。周囲の友人が65歳受給で悠々自適に暮らしているのを見ると、本当に浅はかな判断だったと痛感します」
満足している人の典型例(60代後半・自営業男性の証言):
「もともと身体が丈夫ではなく、家系的に短命傾向でした。60歳でスパッと仕事を畳み、減額を承知で受給を開始。おかげで気力も体力もある60代前半のうちに国内外の旅行や趣味を満喫できました。将来の損得勘定よりも『元気なうちにお金を使う』という目的が明確だったので、一切の後悔はありません」
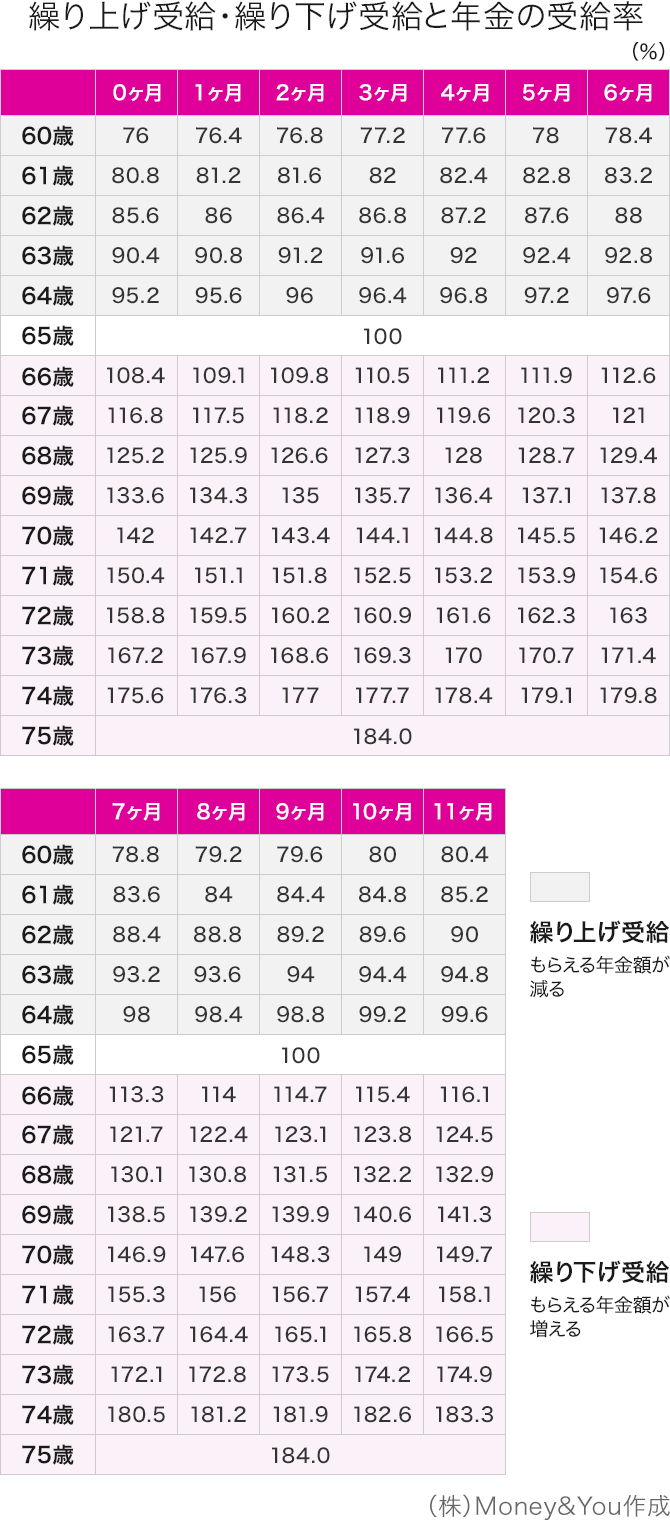
【プロの結論】繰上げ受給を選ぶべき人・絶対に避けるべき人の判断基準
公的年金は単なる金融商品ではなく、「長生きリスクに対する終身保険」です。この本質を踏まえた上で、繰上げ受給が適している人と避けるべき人の境界線を明確に整理します。
繰上げ受給を選んでも良い人の条件
- 健康状態に明確な不安がある方:持病等があり、平均寿命まで生きる見込みが低いと主治医の診断などから合理的に判断できる場合。
- 60代前半でしかできない明確な資金使途がある方:体力があるうちに起業したい、世界一周旅行に行きたいなど、早期にお金を使う明確な人生設計がある場合。
- 自営業などで厚生年金がなく、生活資金が完全に枯渇している方:高金利なカードローンや借金に頼るくらいであれば、繰上げ受給で生活基盤を維持する方が合理的です。
繰上げ受給を絶対に避けるべき人の条件
- 60歳以降も再雇用等で安定した給与収入がある方:生活費が給与で賄えるなら、あえて24%減額して受給を開始する経済的メリットは皆無です。
- 平均寿命が長い女性(特に単身女性):女性の半数以上が90歳近くまで生きる現代において、終身減額は晩年の老後破綻リスクを極端に高めます。
- 将来の健康・障害リスクに備えたい方:万が一の障害年金の権利を保持するためにも、65歳までは繰上げを控えるのが鉄則です。
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:60歳から年金を繰上げ受給するための手続きはどこで行いますか?
A1:お近くの「年金事務所」または「街角の年金相談センター」で「老齢年金請求書」を提出して手続きを行います。手続きには戸籍謄本や預金通帳、年金手帳(または基礎年金番号通知書)が必要です。なお、一度請求書を受理されると、いかなる理由があっても繰上げ請求を取り消す(キャンセルする)ことはできません。
Q2:繰上げ受給を開始した後、65歳になったら減額率は元に戻りますか?
A2:元には戻りません。繰上げ受給による減額率(最大24%減)は、65歳以降も、70歳・80歳・90歳になっても一生涯そのまま適用され続けます。制度の改定がない限り、途中で通常の支給額に戻す救済措置は存在しません。
Q3:国民年金だけを繰り上げて、厚生年金は65歳まで待つことはできますか?
A3:原則としてできません。老齢基礎年金と老齢厚生年金の受給権を同時に持っている場合、両方を同一のタイミングで繰上げ請求しなければならない法律上のルールになっています。
まとめ:目先のキャッシュフローと長寿リスクを見極める選択を
年金を60歳から受給する選択は、決して「全員にとっての悪手」ではありません。しかし、「早くもらえるからお得」という単純な損得勘定だけで決断すると、取り返しのつかない制度上のペナルティと晩年の資金難に直面します。
損益分岐点である「80歳10か月」という年齢、そして万が一の障害年金受給権を失うリスクを深く理解した上で、ご自身の健康状態、60歳以降の就労計画、預貯金残高と照らし合わせ、後悔のない人生設計を組み立ててください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
