自転車保険は安いコンビニで即日加入!大手3社比較と落とし穴【2026】
全国各地の自治体で加入義務化の条例が制定され、日常の移動手段として自転車を利用するすべての人にとって、損害賠償への備えはもはや避けて通れない義務となりました。通勤・通学やデリバリー業務、子どもの送り迎えなど、思い立ったその日に手軽に加入できる手段として支持を集めているのが、大手コンビニエンスストア店頭のマルチメディア端末を活用した自転車保険です。
しかし、セブン-イレブン、ローソン、ファミリーマートが展開するプランは、一見似通っているように見えて、引受幹事保険会社の違いや個人賠償責任補償の上限額、さらには家族プランの設計において決定的な違いが存在します。2026年現在の最新データをもとに、各社の特徴や保険料、加入手続きのリアルな注意点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ自転車保険は店内のマルチ端末から24時間いつでも即日加入が可能で、レジ決済完了直後から補償がスタートする。
- 要点2:年間保険料の最安値水準は約3,000円台後半から。各社で引受保険会社(三井住友海上・東京海上日動・損保ジャパン)と補償上限額(1億〜3億円・無制限)が異なる。
- 要点3:クレジットカードや火災保険の「個人賠償責任特約」との重複を避けつつ、示談交渉サービスの有無を確認して選ぶのが失敗を防ぐ鉄則。
【2026年最新比較】コンビニ自転車保険大手3社の保険料と補償内容
コンビニで加入できる自転車保険は、専用のマルチメディア端末を操作して申込券を発券し、レジで保険料を支払うだけで手続きが完了する手軽さが最大の強みです。2026年現在、大手3社が提供している主要プランのスペックを比較すると、ターゲット層や強みに明確な違いが見えてきます。
| 項目 | セブン-イレブン | ローソン | ファミリーマート |
|---|---|---|---|
| 引受保険会社 | 三井住友海上火災保険 | 東京海上日動火災保険 | 損害保険ジャパン |
| 本人プラン(年額) | 約4,380円〜(安心プラン等) | 約3,990円〜(お手軽コース) | 約3,600円〜(シンプルプラン) |
| 月額払い対応 | なし(1年一括) | あり(月額約410円〜) | なし(1年一括) |
| 個人賠償責任補償 | 最高3億円 | 最高1億円〜3億円 | 最高3億円 |
| 示談交渉サービス | あり(国内事故) | あり(国内事故) | あり(国内事故) |
| 家族プラン設定 | あり(夫婦・家族型) | あり(家族型プラン) | あり(家族コース) |
| 申込端末 | マルチコピー機 | Loppi(ロッピー) | マルチコピー機(Famiポート機能) |
自転車保険のコンビニ比較において最も注目すべき点は、自転車保険年間保険料の単体コストだけでなく、「自身のケガに対する入院・通院一時金」と「相手への賠償限度額」のバランスです。最安値を追求する場合はファミリーマートが優位に立つ一方、月々の支払いに分散したいユーザーにはローソンの月払い選択肢が強みとなります。

セブン・ローソン・ファミマの違いを徹底分析|即日加入の現場フロー
コンビニ各社で取り扱う自転車保険は、いずれも自転車保険即日加入に対応しています。しかし、店頭端末の操作性や事前ネット予約の連携手順には各社独自の特徴があります。
セブンイレブン自転車保険:三井住友海上の手厚い補償とスムーズな連携
セブンイレブン自転車保険は、三井住友海上火災保険が引き受けを担当しています。店内のマルチコピー機画面から「保険」メニューを選択し、タッチパネルで氏名や住所、被保険者情報を入力します。WEBサイト上で事前予約をしてから店頭で予約番号を入力する方式を利用すれば、店頭での滞在時間を2〜3分に短縮できます。レジで代金を支払った瞬間から保険責任が開始されるため、急な登校・通勤の指定期日にも即座に対応可能です。
ローソン自転車保険:Loppi操作と柔軟な月払いプラン
ローソン自転車保険は東京海上日動火災保険が引受会社です。店内の情報端末「Loppi」に直接入力するか、スマートフォンから事前にQRコードを発行してLoppiにかざすだけで申込券が出力されます。年額一括払いだけでなく月額払いが選択できる点が特徴で、短期間だけ自転車を利用したい層や、初期支出を抑えたい一人暮らし層から高い支持を得ています。
ファミリーマート自転車保険:損保ジャパン引受の圧倒的なコストパフォーマンス
ファミリーマート自転車保険は損害保険ジャパンが手掛けており、無駄を削ぎ落としたリーズナブルな保険料設計が魅力です。マルチコピー機の「Famiポート」機能から簡単に手続きが可能で、年間3,000円台半ばという自転車保険最安値クラスのプランを用意しています。補償内容は個人賠償最高3億円と十分な水準を確保しており、コスト重視派にとって最有力候補となります。
自転車保険義務化の背景と個人賠償責任補償に潜む「1億円の壁」
国土交通省および各自治体の発表によると、全国の大半の都道府県で自転車保険の加入が条例により義務化されています。背景にあるのは、自転車事故による被害者の重症化と、それに伴う加害者への高額損害賠償判決の多発です。
過去の著名な裁判例では、小学生の自転車事故で保護者に対して約9,520万円の損害賠償支払いが命じられたケース(神戸地裁)をはじめ、男子高校生の事故で約9,266万円(東京地裁)など、1億円前後の賠償命令が下される事例が珍しくなくなりました。この現実を踏まえると、個人賠償責任補償の上限が数千万円程度の古いプランでは、万が一の際に家計が完全に破綻するリスクを孕んでいます。
コンビニ各社の現行プランはいずれも1億円から3億円の賠償限度額を設定しており、条例が定める自転車保険義務化対応の要件を完全に満たしています。相手への賠償額が1億円を下回らないプランを選ぶことが、現代のリスクマネジメントにおける絶対条件です。
一般に知られていない盲点とネットの誤解|重複契約と示談交渉サービスの罠
コンビニで手軽に入れるからこそ、加入者が陥りがちな「補償の重複」と「事故現場での対応の勘違い」には細心の注意が必要です。
誤解1:自動車保険や火災保険にすでに入っているのに新規加入してしまう
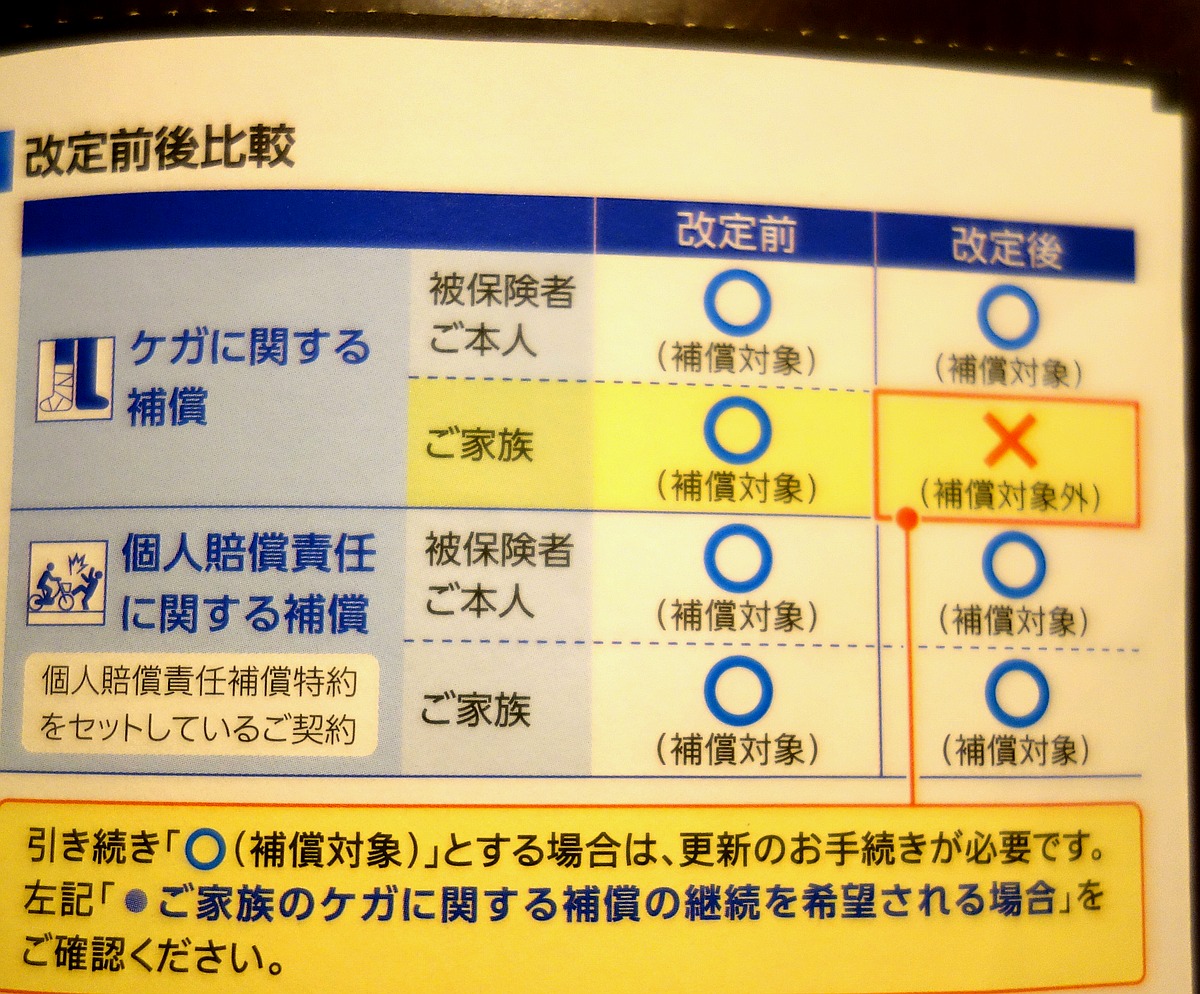
最も多い失敗が、自身や家族が加入している自動車保険、火災保険、クレジットカードの付帯特約に「個人賠償責任特約」がすでに付いているケースです。個人賠償責任補償は、事故で発生した実際の損害額を限度として支払われる「実損払い」が基本であるため、複数の保険から二重に満額を受け取ることはできません。もし既存の保険に示談交渉付きの個人賠償特約が付帯しているなら、あえてコンビニで個別に加入する必要はないケースが大半です。
誤解2:「自転車保険=車両本体の盗難や破損も直してくれる」という思い込み
コンビニで販売されている低廉な自転車保険は、基本的に「相手への賠償」と「自分自身のケガによる入院・死亡補償」に特化しています。高級ロードバイクや電動アシスト自転車の車両自体の盗難や故障修理費用は補償の対象外です。車体補償を求める場合は、購入時に加入する専用の車両盗難保険を別個で検討する必要があります。
【実態検証】利用者の生の声とトラブル事例から見るリアルの実態
SNSや保険相談コミュニティに寄せられる実際の利用者の声を取材・集約すると、コンビニ自転車保険の手続きの手軽さが評価される一方で、現場特有のトラブルも浮き彫りになっています。
現場のリアルな証言として目立つのが、「自転車保険コンビニ端末手続きにおける入力の手間」です。事前ネット予約をせず店舗のタッチパネルで一から住所・生年月日・メールアドレスを入力しようとすると、後続の利用者の視線が気になり焦って誤入力を引き起こすケースが報告されています。加入時は事前にスマートフォンから各社公式サイトで下書き登録を済ませ、QRコードや受付番号を端末にかざすフローを強く推奨します。
また、事故発生時の対応については、「相手方との交渉を保険会社が代行してくれる示談交渉サービスが付いていて本当に助かった」という安堵の声が圧倒的多数を占めます。万が一の加害事故時に当事者同士で直接示談交渉を行う心理的ストレスは計り知れず、示談代行が付帯していることは必須のセーフティネットといえます。

【プロの結論】単身者・ファミリー別おすすめの選択肢と判断基準
自転車を取り巻く利用環境や世帯構成によって、選ぶべき最適解は明確に分かれます。行動経済学およびリスク管理の観点から導き出した選択基準を提示します。
単身者・学生・通勤ライダー:ファミマまたはローソンが最適
一人暮らしの単身者や、学校・会社への提出用として最短で加入証明書が必要な場合は、年額コストを最小限に抑えられるファミリーマート(損保ジャパン)、もしくは月々の支払いで手軽に管理したい場合のローソン(東京海上日動)がベストバイです。無駄な特約を省き、必要十分な3億円の賠償枠をミニマムコストで確保できます。
同居家族がいる世帯:セブンイレブンの家族プランが一歩リード
夫婦や子どもなど複数名が日常的に自転車に乗る世帯では、自転車保険家族プランの充実度が選択の決め手となります。セブン-イレブン(三井住友海上)の家族向けプランは、主契約者だけでなく同居の親族や別居の未婚の子まで広く個人賠償責任の対象に含めることができ、1人ずつ個別に契約するよりも世帯全体の自転車保険年間保険料を大幅に圧縮可能です。
社会心理学的な観点から見れば、事故リスクに対する「自分だけは大丈夫」という正常性バイアスは誰もが抱くものです。しかし、道路交通法の改正によって自転車への交通反則通告制度(青切符)の適用が進むなど、法令遵守と自己責任の基準は厳格化の一途をたどっています。わずか数千円の投資を惜しんで数千万円の負債リスクを放置することは、合理的な家計防衛の観点から極めてハイリスクと言わざるを得ません。
【自転車保険 安い コンビニ】に関するよくある質問(FAQ)
Q1:コンビニのレジで支払ったあと、保険証券や加入証明書はその場でもらえますか?
A1:レジで支払うと「領収書(保険契約証書・控え)」が即座に発行されます。学校や勤務先、自治体に提出する加入証明書としてそのまま利用できるケースが一般的です。より詳細な証券が必要な場合は、専用の加入者WEBページからPDF形式でダウンロード印刷が可能です。
Q2:業務中のデリバリー配達(ウーバーイーツや出前館など)での事故も補償されますか?
A2:コンビニで加入できる一般的な個人向け自転車保険は、「日常生活中の事故」を対象としており、業務目的(有償配達業務中など)の事故は補償対象外となるプランがほとんどです。配達員として稼働する場合は、配達プラットフォーム専用の包括保険や、業務用途対応の事業用賠償保険に加入する必要があります。
Q3:契約の更新は自動的に行われますか?
A3:コンビニ端末で現金や電子マネーを使って1年契約で加入した場合、基本的に「自動更新」はされません。満期が近づくと登録メールアドレスや郵送で案内が届くため、満期日までに再度店頭端末から継続手続きを行う必要があります。更新切れによる無保険期間を作らないよう注意してください。
まとめ:今後の動向と失敗しないための判断基準
コンビニエンスストア各社の自転車保険は、2026年現在において最も手軽かつ信頼性の高い損害賠償対策インフラとして機能しています。即日加入のスピード感と、大手損害保険会社が引き受ける確かな補償力は、急な通勤通学の要請にも十二分に応えてくれます。
選択に迷った際は、以下の3つのステップで判断を進めてください。
- まずは既存の自動車保険・火災保険に「個人賠償責任特約」が付いていないか証券を確認する。
- 単身で最安値を狙うならファミリーマート、月払い希望ならローソン、家族全員をカバーするならセブン-イレブンを選択する。
- 店頭での入力ミスや混雑を防ぐため、事前にスマートフォンで予約入力を済ませてからレジへ向かう。
自分自身と同乗する家族の生活を守り、被害者に対する誠実な補償責任を果たすためにも、ライフスタイルに合致した最適なプランを賢く選択してください。 (出典: 自転車保険 安い コンビニ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
